收到法院的拍賣公告,很多人第一個反應是:「底價怎麼只有這樣?」第二個問題接著來:「流標會不會越降越低?我自己或家人能不能去標回來?」這篇用白話把法拍的幾個關鍵數字講清楚:底價是誰定的、每次流標最多降多少、第三次沒拍掉會怎樣、誰可以投標、拍定後錢怎麼分、不夠還的部分會怎樣。看懂這些,才知道哪個時間點該做什麼。
一、底價是誰定的:鑑價、核定、詢問意見
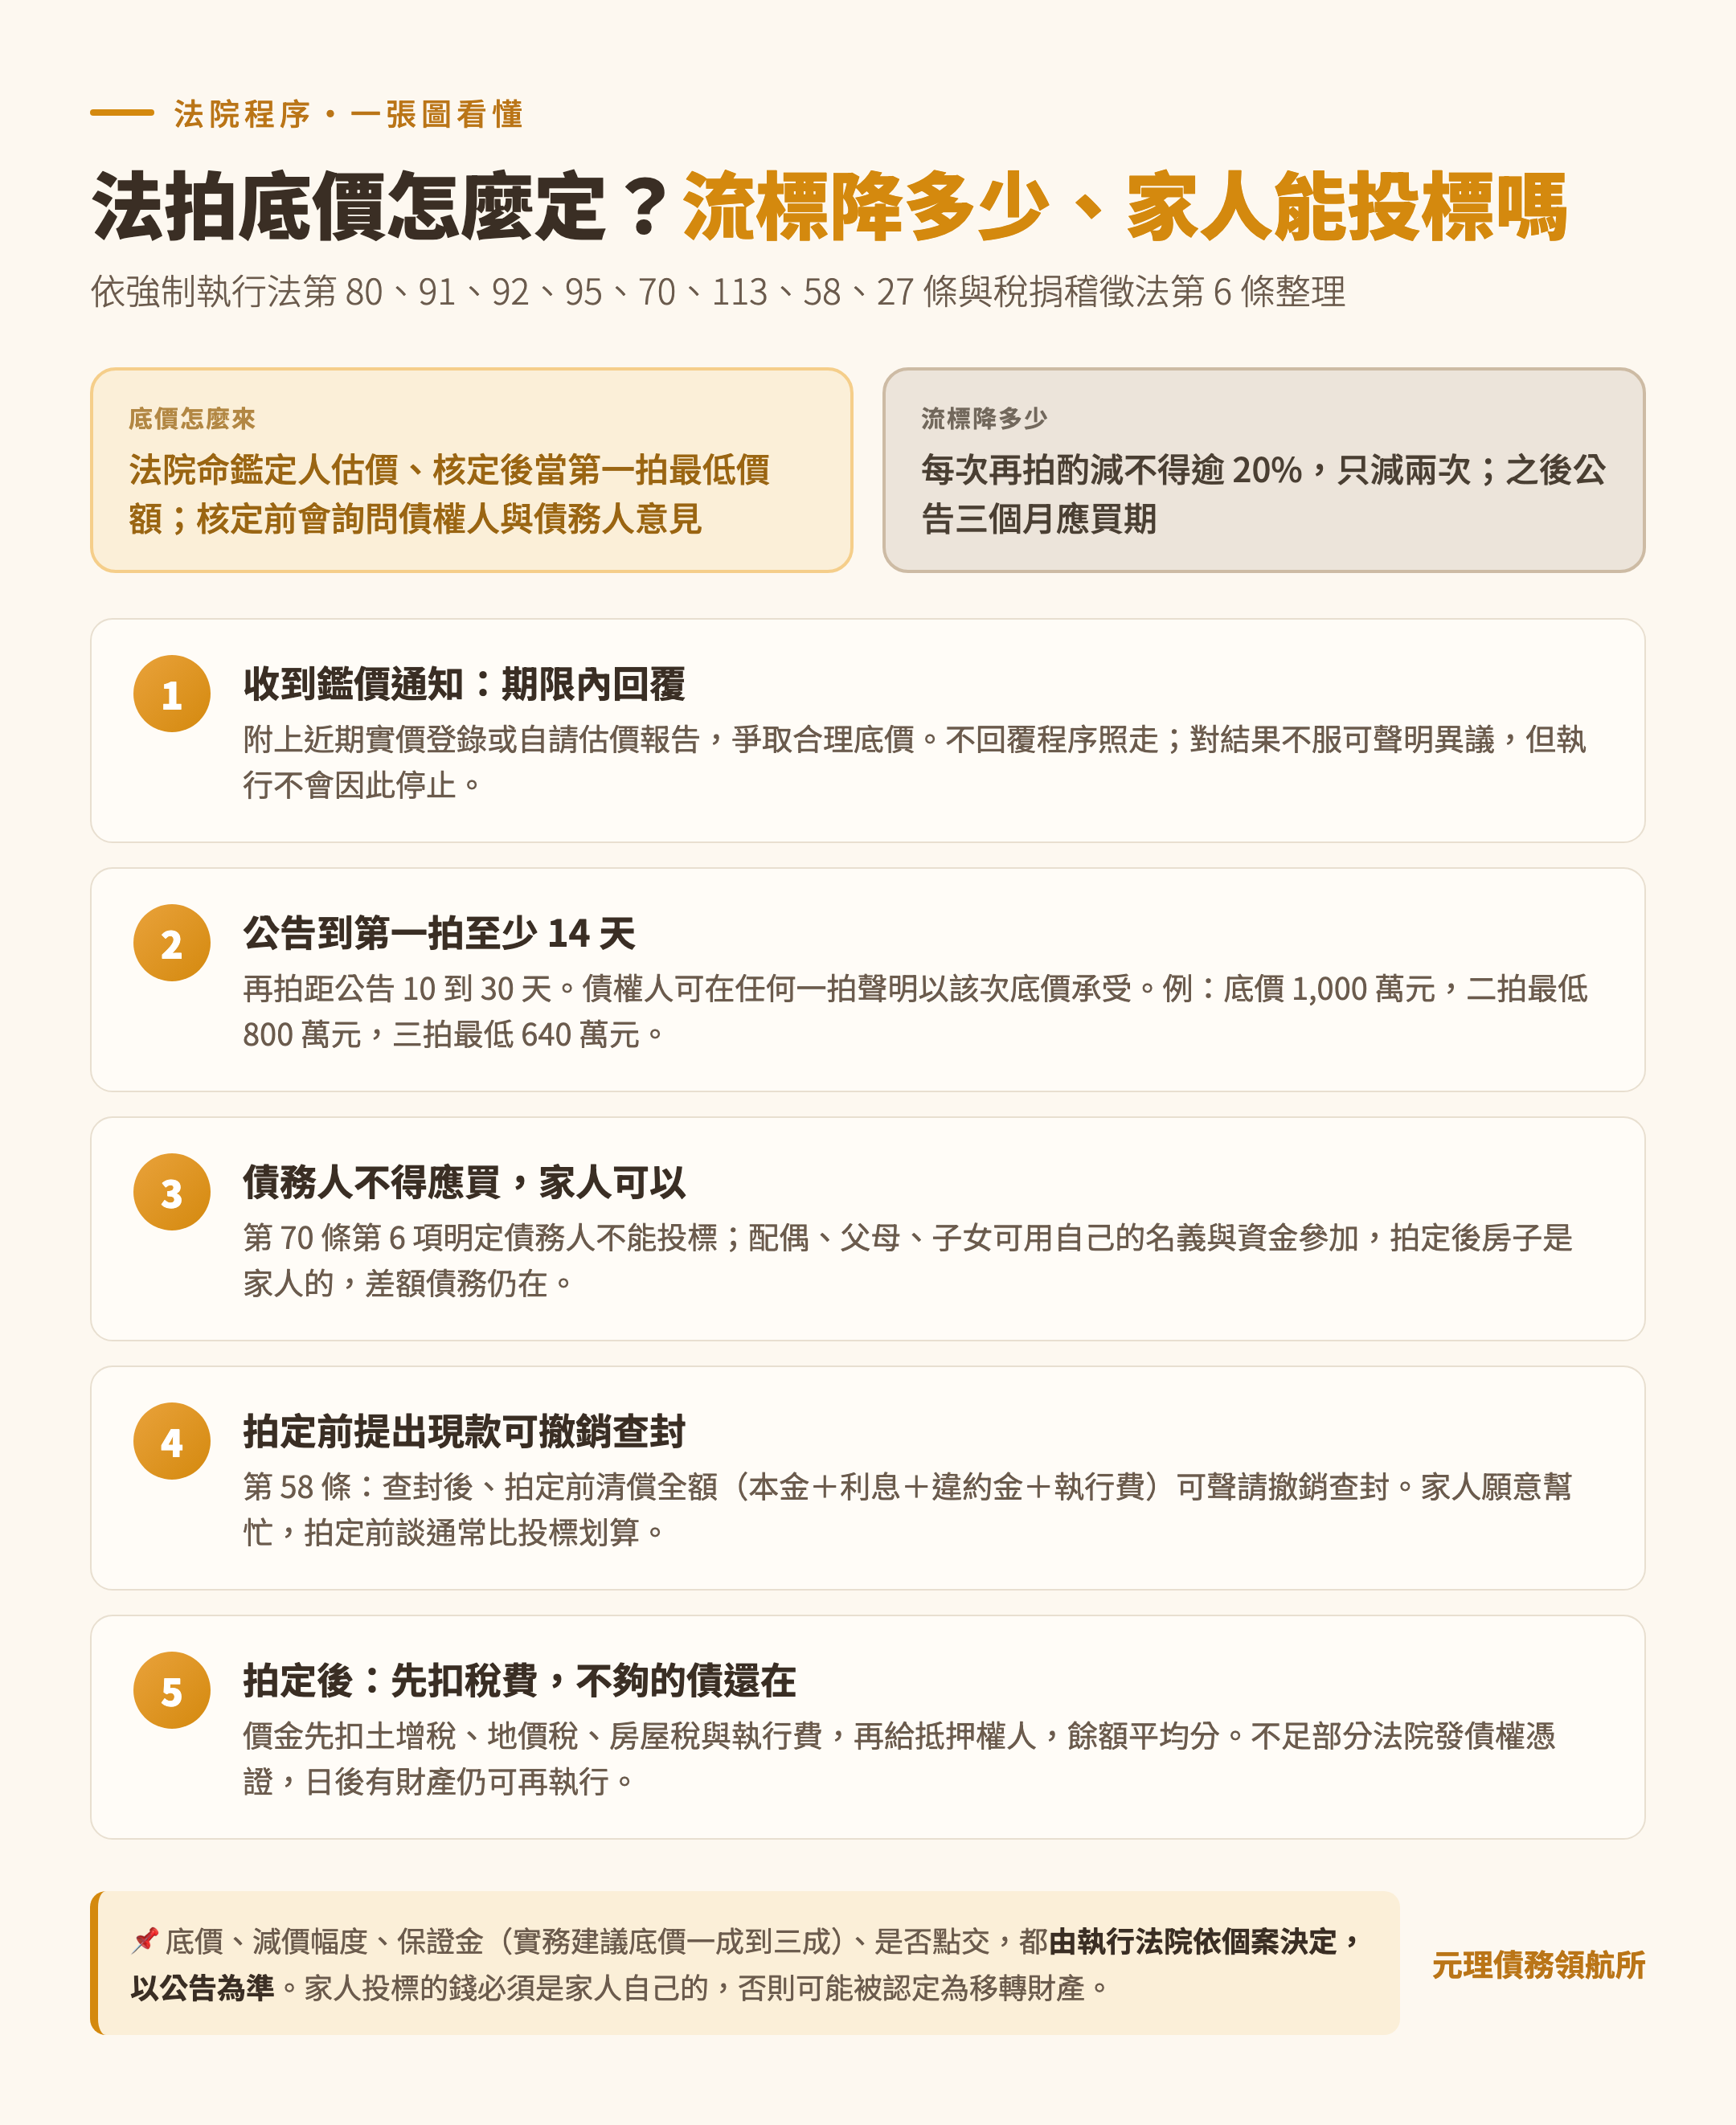
法拍的「底價」,法律用語叫「拍賣最低價額」。依強制執行法第 80 條,法院拍賣不動產時,會先命鑑定人就房子估定價格,經法院核定後,作為拍賣最低價額。白話講就是:法院找估價的人看過房子、出一份報告,法院再核定一個數字當底價,第一次拍賣出價沒到這個數字就不會拍定。
另外,同法第 70 條第 2 項規定法院定底價時應詢問債權人及債務人的意見,第 113 條規定不動產執行準用動產的規定,所以實務上法院核定底價前,通常會發文通知雙方表示意見。這是債務人少數可以影響底價的機會:
- 覺得鑑價偏低:在期限內用書狀回覆,附上同社區、同路段近期的實價登錄成交資料,或自己委請估價師出的報告,請法院參考。法院未必照單全收,但有附資料總比不回好。
- 不回覆也不會停:第 70 條第 2 項後段寫明無法通知或屆期不到場的,不受影響,程序照走。
- 對核定結果不服:依第 12 條,當事人對執行法院的命令或執行方法,可以在程序終結前聲明異議,但異議本身不會讓執行停下來。異議怎麼用,請看 強制執行可以喊停嗎?聲明異議、異議之訴、停止執行差在哪。
二、拍賣公告寫什麼、公告多久才拍
底價定好之後,法院會先公告。依第 81 條,公告要寫明房子的所在地、種類、實際狀況、占有使用情形,包括調查到的海砂屋、輻射屋、嚴重漏水、火災受損、建物內有非自然死亡等會影響交易的事項;還要寫拍賣原因、日期、場所、底價、付款期限、保證金額、有沒有點交、能不能看屋。依第 82 條,拍賣期日距公告之日不得少於十四日;依第 84 條,公告會貼在法院、房子所在地的公所,並公告於法院網站。
對債務人來說,公告就是倒數計時:第一拍至少在公告十四天後,之後每次再拍依第 93 條距公告之日不得少於十日、多於三十日,所以從第一次公告到第三拍結束常常是幾個月內的事。公告內容如果把坪數、使用情形寫錯,或漏寫會影響價格的事,可以向法院反映。
三、流標怎麼降:每次最多兩成、降兩次、再給三個月
這是最多人想問的數字。法律的設計是「階梯式往下」:
- 第一拍流標:依第 91 條,沒人應買或最高出價沒到底價時,到場的債權人可以在拍賣期日終結前聲明願意用這次底價承受,法院就把房子交給債權人;沒人承受,法院定期再拍,再拍的底價酌減,但不得超過百分之二十。
- 第二拍又流標:依第 92 條,比照辦理,再減也是不得超過減定後底價的百分之二十。
- 二次減價都沒拍定:依第 95 條,債權人不承受時,法院要在第二次減價拍賣期日終結後十日內公告,願意買的人可以在公告之日起三個月內,依原定拍賣條件申請買受;法院詢問債權人和債務人意見後可以准許。這段俗稱「應買期」或「特別拍賣」。三個月內沒人買、債權人也沒聲請另行估價或減價拍賣,就視為撤回這間房子的執行。
用數字看:假設第一拍底價 1,000 萬元,第二拍最低可降到 800 萬元,第三拍最低可降到 640 萬元,應買期也是用這個條件。所以「流標會不會一路跌到剩三成」的答案是:法律把每次減幅鎖在兩成以內,而且只減兩次,不是無限往下。
四、什麼情況根本不會拍:無益執行
還有一種情形是「拍了也沒用」。依第 80-1 條,如果底價連優先債權(例如第一順位的房貸)和執行費用都不夠清償,法院要通知聲請執行的債權人;債權人七天內沒證明賣了會有剩、也沒指定更高的底價並聲明願意負擔費用,法院就要撤銷查封,把房子還給債務人。白話講:房貸還欠很多、房子又不值錢時,後順位的債權人常常拍不動。但這條對順位在先的抵押權人(通常就是房貸銀行)自己聲請拍賣時不適用,銀行照樣可以拍。
五、誰可以投標:債務人不行,家人可以但有條件
先講法條。依第 70 條第 6 項,債務人不得應買;依第 113 條,不動產執行準用動產的規定。所以被執行的本人不能投標自己的房子,連透過投標書寫自己的名字都不行。
那配偶、父母、子女、朋友呢?法律沒有禁止。依第 85 條至第 89 條,法院多半用投標方式拍賣,任何人都可以依公告條件參加:寫投標書密封投入標匭、開標前繳納法院酌定的保證金(司法院的執行注意事項建議定在底價的一成到三成,實際金額以公告為準),沒繳保證金的投標無效;依第 90 條,出價相同的人當場加價決定,沒人加價就抽籤。得標後要在公告期限內繳足尾款,依第 68-2 條,沒繳足法院會再拍,再拍價錢比較低的差額要由原拍定人負擔,保證金也可能被拿去抵。
家人投標買回,實務上要想清楚三件事:
- 房子會變成家人的,不是你的。拍定後依第 97 條、第 98 條,買受人繳足價金、領到權利移轉證書那天起取得所有權。產權在家人名下,之後要不要移回來、怎麼移,都是另一筆稅和另一個法律問題。
- 錢必須是家人自己的。如果是債務人把自己的錢交給家人去標,或拍定後再用自己的錢還家人,可能被債權人主張是移轉財產,走更生清算時也可能影響免責。這部分的風險請看 欠債後把財產移轉給家人會怎樣?撤銷權、免責與刑責一次看懂。
- 家人投標不會讓你的債變少。拍賣價金分配完如果還不夠,差額仍然是你的債務(見第七段)。家人標回房子,解決的是「有地方住」,不是「債務歸零」。
也因為這樣,很多時候家人願意出錢的話,在拍定前直接和債權人談清償或和解,反而比去投標更有利:依第 58 條(經第 113 條準用),查封後、拍定前,債務人可以提出現款聲請撤銷查封;房子不用過到別人名下,也省下投標和再移轉的成本。要湊的是本金、利息、違約金加執行費的全額,建議先向執行法院和債權人確認數字。
六、拍定之後:錢怎麼分、點交、抵押權消滅
拍定、繳足價金之後,程序大致是這樣:
- 先扣稅和執行費:依稅捐稽徵法第 6 條,土地增值稅、地價稅、房屋稅優先於一切債權和抵押權,法院會在拍定五日內通知稅捐機關核課,並從價金代為扣繳;依強制執行法第 28 條,執行費用由債務人負擔,和債權同時收取。
- 再給有抵押權的債權人:依第 34 條,對房子有抵押權的債權人應聲明參與分配;依第 38 條,有優先權的先拿,其餘債權人按債權比例平均分。
- 抵押權因拍賣消滅:依第 98 條,房子上的抵押權因拍賣而消滅,買受人拿到的是乾淨的產權;但房貸銀行沒拿足的部分,變成對你的普通債權,不是跟著房子消失。
- 點交:依第 99 條,房子由債務人占有的,法院會解除占有、點交給買受人,拒絕交出可以請警察協助。公告寫「不點交」的,通常是有第三人占有等情形,買受人要自己另外處理。
七、不夠還的部分:債權憑證,債還在
這是最需要心理準備的一點。拍賣所得分配完如果不夠清償,依第 27 條,法院會命債權人在一個月內查報你的其他財產;查不到或沒有,法院就發給債權憑證,載明日後發現財產時再執行。白話講:房子沒了,差額的債還在,債權人日後只要發現你有薪水、存款、其他財產,可以再聲請執行;而且每次聲請執行,時效都會重新起算。這部分的細節請看 欠錢多久不用還?債務時效 15 年沒那麼簡單。
所以拍賣前後的整體規劃很重要。拍定後如果還有大額差額,加上其他信貸、卡債,這時候評估前置協商或更生,把剩下的債務用付得起的方式一次處理,通常比放著等被扣薪好。更生與協商怎麼選,請看 債務更生 vs 債務協商,差在哪?;如果房子還沒拍、想邊更生邊留住自住的房子,請看 更生可以保住房子嗎?自用住宅借款特別條款一次看懂。
八、最後的但書
本文引用的是強制執行法與稅捐稽徵法的原則規定。底價核定、減價幅度、保證金額、是否點交、應買的准許,都由執行法院依個案決定,以法院的通知和公告為準;各地法院的作業細節也可能不同。家人投標、拍定前清償、談和解哪一條路適合,取決於欠款金額、房子價值、家人的資金來源與其他債務狀況,建議先把執行文件、房貸餘額和所有債務整理出來,找專業的人一起看過再決定。拍定前的選擇永遠比拍定後多,越早面對,能留住的越多。