提款卡突然刷不出錢,打去銀行才知道帳戶被列為「警示帳戶」,薪水進不來、網銀不能用、其他銀行的帳戶也跟著被限制。這跟債務被強制執行的「扣押」是兩回事:警示帳戶是刑事偵查的產物,通常跟詐騙案有關;而對本來就有債務壓力的人來說,警示帳戶還會讓貸款、協商與薪轉全部卡住。這篇說明警示帳戶是什麼、什麼時候會解除、以及帳戶被凍結時債務該怎麼安排。
一、先搞懂三個詞
後面會一直出現這三個詞,先用最白話的方式講一次:
- 警示帳戶:警察、檢察官或法院在查案(通常是詐騙案)時,發公文請銀行把某個帳戶「先鎖起來」。錢進不去、也領不出來。
- 衍生管制帳戶:同一個人在其他銀行的帳戶。這些帳戶不會全鎖,但提款卡、網路轉帳這類「不用到櫃台」的功能會先被停掉。
- 通報機關:發公文的那個單位,可能是某分局、某地檢署或法院。之後不管要問案情或要解除,都要找它,不是找銀行。
二、警示帳戶是什麼?跟債務扣押差在哪
依存款帳戶及其疑似不法或顯屬異常交易管理辦法第 3 條,警示帳戶是指法院、檢察署或司法警察機關為了偵辦刑事案件,通報銀行把某個存款帳戶列為警示。最常見的情況是:有人被詐騙,把錢匯進了你的帳戶,警方受理報案後就會通報銀行把收款帳戶列警示。
這跟債務相關的扣押不同。扣押是債權人拿到執行名義後,透過法院執行處對你的存款下扣押命令,屬於民事程序;警示帳戶則是刑事偵查,跟你欠不欠錢無關。扣押的處理方式可看帳戶被凍結怎麼辦。
三、被列警示帳戶後會發生什麼事
依同辦法第 5 條,銀行對警示帳戶要做的事包括:
- 依主管機關規定通知指定的機構:實務上通報紀錄會留在金融聯合徵信中心。之後你去任何一家銀行開戶或辦貸款,銀行依同辦法第 13 條都會先查到這筆紀錄。
- 暫停該帳戶全部交易功能:不能提款、不能轉帳,別人匯進來的錢會直接退匯回對方的銀行。
- 衍生管制帳戶:你在其他銀行開的帳戶,會被暫停提款卡、語音轉帳、網路轉帳與其他電子支付功能,匯入款項同樣退匯。臨櫃通常仍可辦理,但銀行可以要求你說明這筆交易的合理性,說不清楚時可以拒絕。
另外依第 13 條,警示尚未解除前,銀行原則上會拒絕你開新帳戶。但有例外:為了就業薪資轉帳需要,提出在職證明或公司證明文件;或為了向銀行申辦貸款並經審核同意撥款;或其他法律另有規定者。所以薪轉戶被牽連時,可以拿在職證明去申請開薪轉專用帳戶,但實務上仍要看該銀行的內部作業規範。
四、警示帳戶什麼時候會解除?
依同辦法第 9 條與第 10 條:
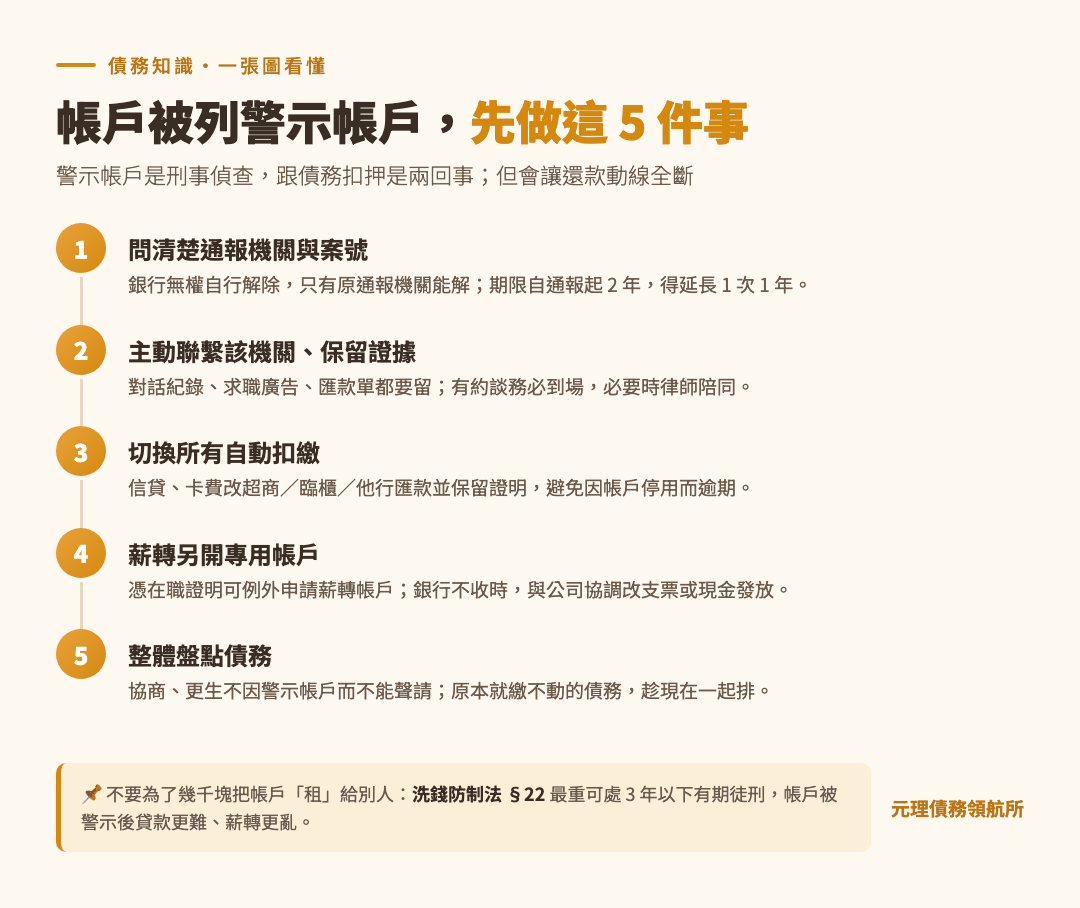
- 警示期限自通報時起算,逾二年自動失效。但原通報機關若認為有必要,可以在期限屆滿前再通報延長,延長以一次、一年為限。
- 在期限屆滿前,銀行只能依原通報機關的通報解除警示。也就是說,銀行沒有權限自己解除,你打去銀行吵是沒用的。
- 對於被列警示有疑義,第 9 條明定由開戶人洽原通報機關處理,銀行於必要時應提供協助。
實務上,解除警示通常發生在:檢察官作出不起訴處分、案件經法院判決確定、或偵查機關認為已無繼續警示必要並發函銀行。所以真正要做的,是先問銀行「是哪個機關通報的、案號多少」,再向該機關(通常是某分局或地檢署)了解案件進度。
五、我沒有詐騙,為什麼會被列警示?
常見的情況有三種:
- 帳戶借給別人用:不管是為了「打工」「代收貨款」「投資」,還是幫親友周轉,只要帳戶被拿去收詐騙款,就會被列警示,開戶人也會被當成涉案人約談。
- 自己也是被害人:例如求職被騙交出帳戶、提款卡與密碼,或被假投資平台要求「驗證帳戶」。
- 交易對象有問題:例如賣二手商品、收到來源有問題的款項,帳戶被連帶通報。
要特別注意洗錢防制法第 22 條:任何人不得把自己或他人的金融帳戶交付、提供他人使用,除非符合一般商業交易習慣、親友間信賴關係或其他正當理由。違反者由警察機關裁處告誡;如果是收受對價、交付三個以上帳戶、或告誡後五年內再犯,則可處三年以下有期徒刑、拘役或科或併科一百萬元以下罰金。同條也規定,違反者的其他帳戶也可能被金融機構在規定期間內暫停、限制功能或關閉。這些是刑事與行政責任,跟欠錢本身無關(單純欠錢原則上不會坐牢,可看欠錢還不出來會被關嗎),若已被約談務必儘早諮詢律師,不要自己去跟對方私下「和解」。
六、帳戶被警示,我的債務怎麼辦?
這是有債務壓力的人最實際的問題。警示帳戶不會讓債務消失,但會讓你的還款動線全斷:
- 自動扣繳會失敗:信貸、卡費、房貸若從被警示帳戶扣款,會因帳戶停用而逾期,逾期會進聯徵。建議立刻聯絡各債權銀行,改用其他繳款方式(超商代碼、臨櫃、他行匯款),並保留繳款證明。
- 薪水進不來:先請公司暫緩匯薪,同時拿在職證明依第 13 條例外規定申請薪轉專用帳戶;若銀行拒絕,可請公司改用支票或現金發放,這部分要與公司協調。
- 貸款、增貸幾乎會被婉拒:聯徵有警示註記時,多數銀行不會核貸。這時候若有人說「警示帳戶我們也有管道能過」,請提高警覺,詳見債務代辦詐騙怎麼避。
- 前置協商與更生仍可進行:協商與更生看的是你的債務與收支狀況,帳戶被警示本身不是不能聲請的理由。但協商後的還款需要一個能正常運作的帳戶,要提前規劃繳款方式。可參考前置協商申請流程與更生跟協商差在哪。
七、帳戶裡的錢會被沒收嗎?
要分成兩種錢來看。被害人匯進來、還沒被領走的錢,會依程序發還被害人。同辦法第 11 條規定,2025 年 3 月 31 日以前通報的警示帳戶,由銀行依該條程序聯絡開戶人、被害人辦理發還;2025 年 4 月 1 日以後通報的,則改依「金融機構及提供虛擬資產服務之事業或人員防制詐欺犯罪危害應遵循事項辦法」辦理。程序不同,但原則一樣:那筆錢不是你的,會還給被害人。
至於原本就屬於你自己的錢,警示期間無法動用,但不等於被沒收;等警示解除或案件釐清後,依銀行程序處理。若案情複雜或有交易糾紛,第 11 條也規定要循司法程序處理,銀行不會自己決定誰對誰錯。實際能不能拿回、多久拿回,依個案與各銀行作業而定,建議先向銀行問清楚。
八、被列警示帳戶的處理順序
- 問清楚通報機關與案號:向銀行確認是哪個單位通報,這是後續一切的起點。
- 主動聯繫該機關:說明帳戶使用情形,若自己也是被害人,同時報案。有約談通知務必到場,必要時委任律師陪同。
- 保留證據:對話紀錄、求職廣告、匯款單、與對方的往來訊息,都是證明自己非共犯的關鍵。
- 切換所有繳款動線:把自動扣繳改掉、薪轉另開帳戶或改發放方式,避免債務因此逾期。
- 整體盤點債務:如果原本就有繳不動的債務,趁這個機會一起評估協商或更生,不要等警示解除才處理。
最後提醒:本文引用的管理辦法,是依全國法規資料庫 2026 年 8 月 31 日修正公布的版本核對;實際規定以最新公布版本與各銀行作業規範為準,刑事責任部分則以個案事實與檢察官、法院的認定為準。