「只是幫忙簽個名而已,應該不用真的還吧?」——在銀行的表單上,共同借款人和保證人只差一個欄位,但你被追討的順序、金額與內部求償空間都不一樣。這篇用民法與銀行法的條文,把兩者的差別、以及被追討時可以怎麼處理講清楚。
一、先講結論:名字簽在哪一欄,決定你「什麼時候」被追
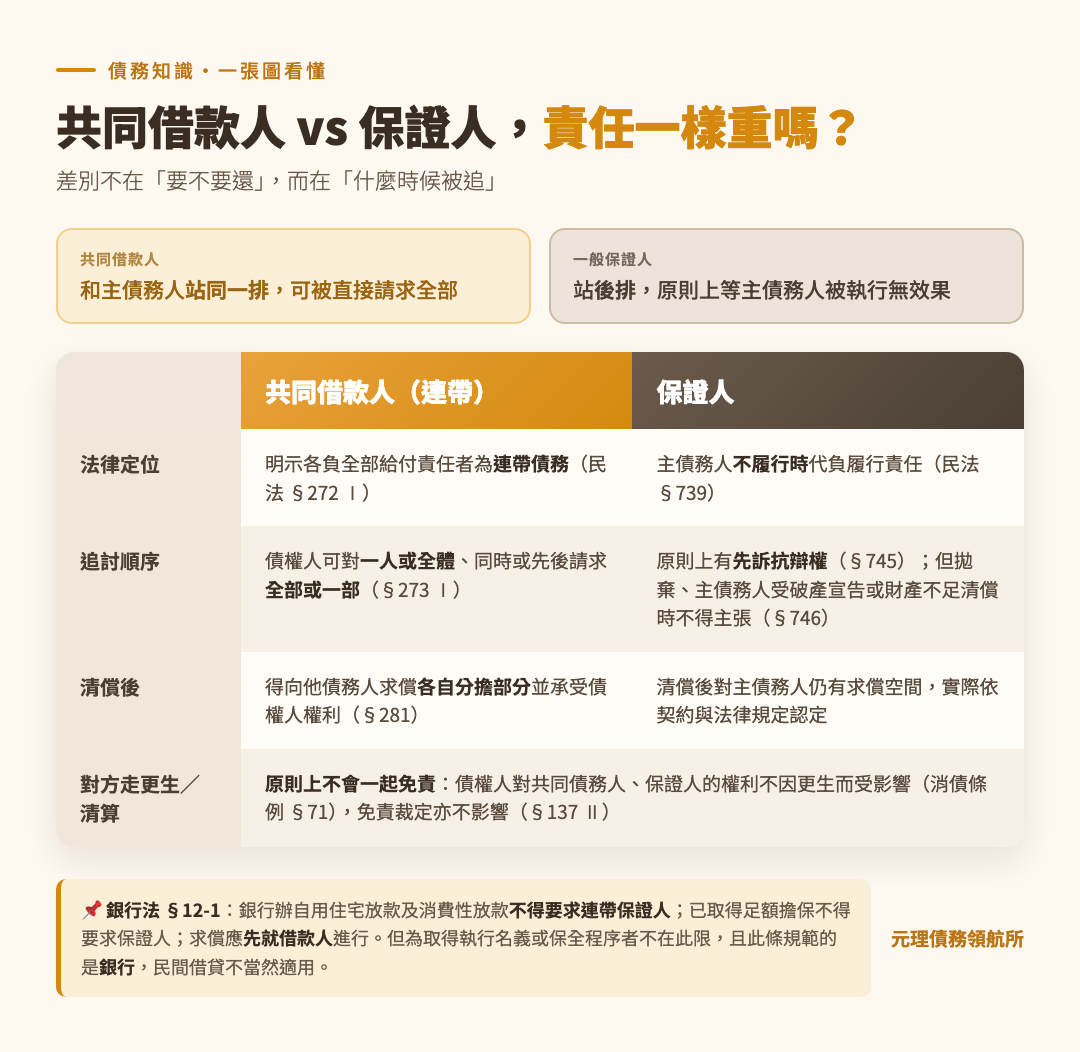
兩者最核心的差別,不在於「要不要還」,而在於債權人可不可以直接跳過主債務人來找你:
- 共同借款人(契約明示連帶時):你和對方站在同一排。債權人想先找誰、找幾個人、要全部還是一部分,都可以由他選。
- 一般保證人:你站在後排。原則上要等債權人先對主債務人的財產強制執行而沒有結果,才輪得到你。
- 連帶保證人:名義上是保證人,但因為多半已在契約裡拋棄那個「後排權利」,實務上被追討的處境比較接近共同借款人。
二、共同借款人:契約明示時,就是民法上的連帶債務人
依民法第 272 條第 1 項,數人負同一債務,明示對於債權人各負全部給付之責任者,為連帶債務;同條第 2 項並規定,沒有這種明示時,連帶債務的成立以法律有規定者為限。實務上金融機構的借款契約通常會把連帶字樣寫明,所以共同借款人多半會落入連帶債務。
一旦成立連帶債務,民法第 273 條給債權人的權利相當大:債權人得對於債務人中之一人或數人或其全體,同時或先後請求全部或一部之給付;而且在連帶債務未全部履行前,全體債務人仍負連帶責任。換句話說,即使你認為自己「只借了一半」,債權人仍可以只對你一個人請求全部。
那「內部分擔」呢?民法第 280 條規定,連帶債務人相互間,除法律另有規定或契約另有訂定外,應平均分擔義務;但因債務人中之一人應單獨負責之事由所生的損害與費用,由該債務人負擔。而民法第 281 條則規定,連帶債務人中之一人因清償等原因致他債務人同免責任者,得向他債務人請求償還各自分擔之部分,並自免責時起的利息;求償權人在求償範圍內,承受債權人之權利。
三、保證人:原則上有「先訴抗辯權」,但常常已經被拋棄
依民法第 739 條,保證是「當事人約定,一方於他方之債務人不履行債務時,由其代負履行責任」的契約。也就是說,保證責任在概念上是備位的。
更具體的保護在民法第 745 條:保證人於債權人未就主債務人之財產強制執行而無效果前,對於債權人得拒絕清償。這就是俗稱的先訴抗辯權。
但民法第 746 條明定三種情形,保證人不得主張前條權利:
- 保證人拋棄前條之權利。
- 主債務人受破產宣告。
- 主債務人之財產不足清償其債務。
實務上第一款最常見——所謂「連帶保證人」,在契約條款裡往往就已經把先訴抗辯權拋棄掉了。這也是很多人簽完之後才發現「怎麼主債務人都還沒被執行,就先來找我」的原因。至於保證人整體要負哪些責任,可延伸閱讀當保證人要負什麼責任。
四、銀行法第 12 條之 1 給了哪些保護
針對金融機構的授信,銀行法第 12 條之 1 設了幾道限制,值得逐項確認:
- 銀行辦理自用住宅放款及消費性放款,不得要求借款人提供連帶保證人。
- 辦理自用住宅放款及消費性放款,已取得足額擔保時,不得要求借款人提供保證人。
- 徵取保證人時,除前項規定外,應以一定金額為限。
- 未來求償時,應先就借款人進行求償;求償不足部分,保證人有數人者,應先就各該保證人平均求償。但為取得執行名義或保全程序者,不在此限。
五、主債務人去走協商、更生或清算,我會被一起放過嗎?
這是最多人誤會、也最傷感情的一段:原則上不會。
消費者債務清理條例第 71 條明定,債權人對於債務人之共同債務人、保證人或為其提供擔保之第三人所有之權利,不因更生而受影響。清算這一邊,同條例第 137 條第 2 項也規定,免責裁定的效力不影響債權人對共同債務人、保證人或提供擔保之第三人的權利。
換句話說,主債務人的債務被打折或免除,是他個人的法律效果;債權人回頭向保證人或共同借款人追討剩下的部分,在法律上仍有依據。這也是為什麼在規劃前,務必先把「有沒有連帶關係的人」盤點出來,否則常會出現一邊減壓、另一邊被追的局面。另外,主債務人更生方案通過後若繳不出來,債權人也可能直接對保證人或共同借款人強制執行,詳見更生方案繳不出來怎麼辦。兩種制度的差別可看更生和債務協商差在哪,清算程序本身則見債務清算是什麼。
六、已經被追討了,可以怎麼處理
- 先確認身分:把契約調出來,確認自己是共同借款人、一般保證人還是連帶保證人,以及有沒有約定最高保證金額。
- 確認金額與計算方式:本金、利息、違約金各是多少,已還多少、抵充順序為何,數字對不對得起來。
- 看清楚收到的文件:是催繳信、支付命令、本票裁定還是執行命令,能反應的期限完全不同,逾期往往就失去表示意見的機會。
- 不要為了先擋一下而借更高利的錢:這通常只是把問題往後推並放大,相關風險可看二胎房貸的風險。
- 把主債務人和自己的狀況一起評估:如果雙方都已經吃緊,通常需要的是整體規劃而不是各自硬撐,可參考債務整合是什麼。
- 財產已被查封或扣薪時盡快處理:延伸閱讀強制執行查封流程與薪水被扣押怎麼辦。
另外提醒,若主債務人最後走完清算並取得免責,還有一個常被忽略的接續問題:他個人的免責與復權,並不會回頭清掉你的責任。清算後的免責與復權是另一套規則,之後會另外整理。家人之間的債務是否會互相牽連,另可看配偶與家人的債務會不會被牽連。
七、最後的但書
本文引用的是條文的原則性規定,而個案結果會受到契約約定、金額、擔保狀況、程序進度與法院認定等因素影響,不同案件差異可能很大。上面的整理可以幫你判斷「該問什麼問題」,但不能取代針對你手上文件所做的個別評估。若已經收到法院文件或催收通知,建議先確認期限再決定下一步,越早釐清,選項通常越多。