急著用錢的時候,對方把一張本票和一份借據推到你面前說「簽一下就好」。很多人沒細看就簽了,幾個月後才發現金額跟當初講的不一樣、利息高得嚇人、還清了票卻拿不回來。這篇不講怎麼跟對方吵,只講簽下去之前要核對的五件事:金額對不對得上、欄位有沒有留空白、利息藏在哪裡、到期日和收據怎麼留、你簽的是哪個身分。最後也講已經簽了、條件很糟該怎麼辦。
一、先講結論:本票比借據「重」,因為它不用開庭就能執行
先分清楚兩張紙的差別。借據是證明「誰借了多少錢給誰、怎麼還」的契約文件,法律上叫消費借貸(民法第 474 條)。對方拿借據要討錢,原則上得先打官司或聲請支付命令,法院會看你們雙方的說法。
本票不一樣。依票據法第 123 條,拿本票的人可以向法院聲請裁定後直接強制執行。法院只看票面寫得齊不齊,不開庭、不問你們實際借了多少、有沒有預扣利息。所以同樣一筆錢,簽本票的後果比簽借據重很多;收到裁定之後要怎麼救,見收到本票裁定怎麼辦。
一句話記住:借據是「證據」,本票是「通行證」。通行證簽出去之前,更要把每個字看清楚。
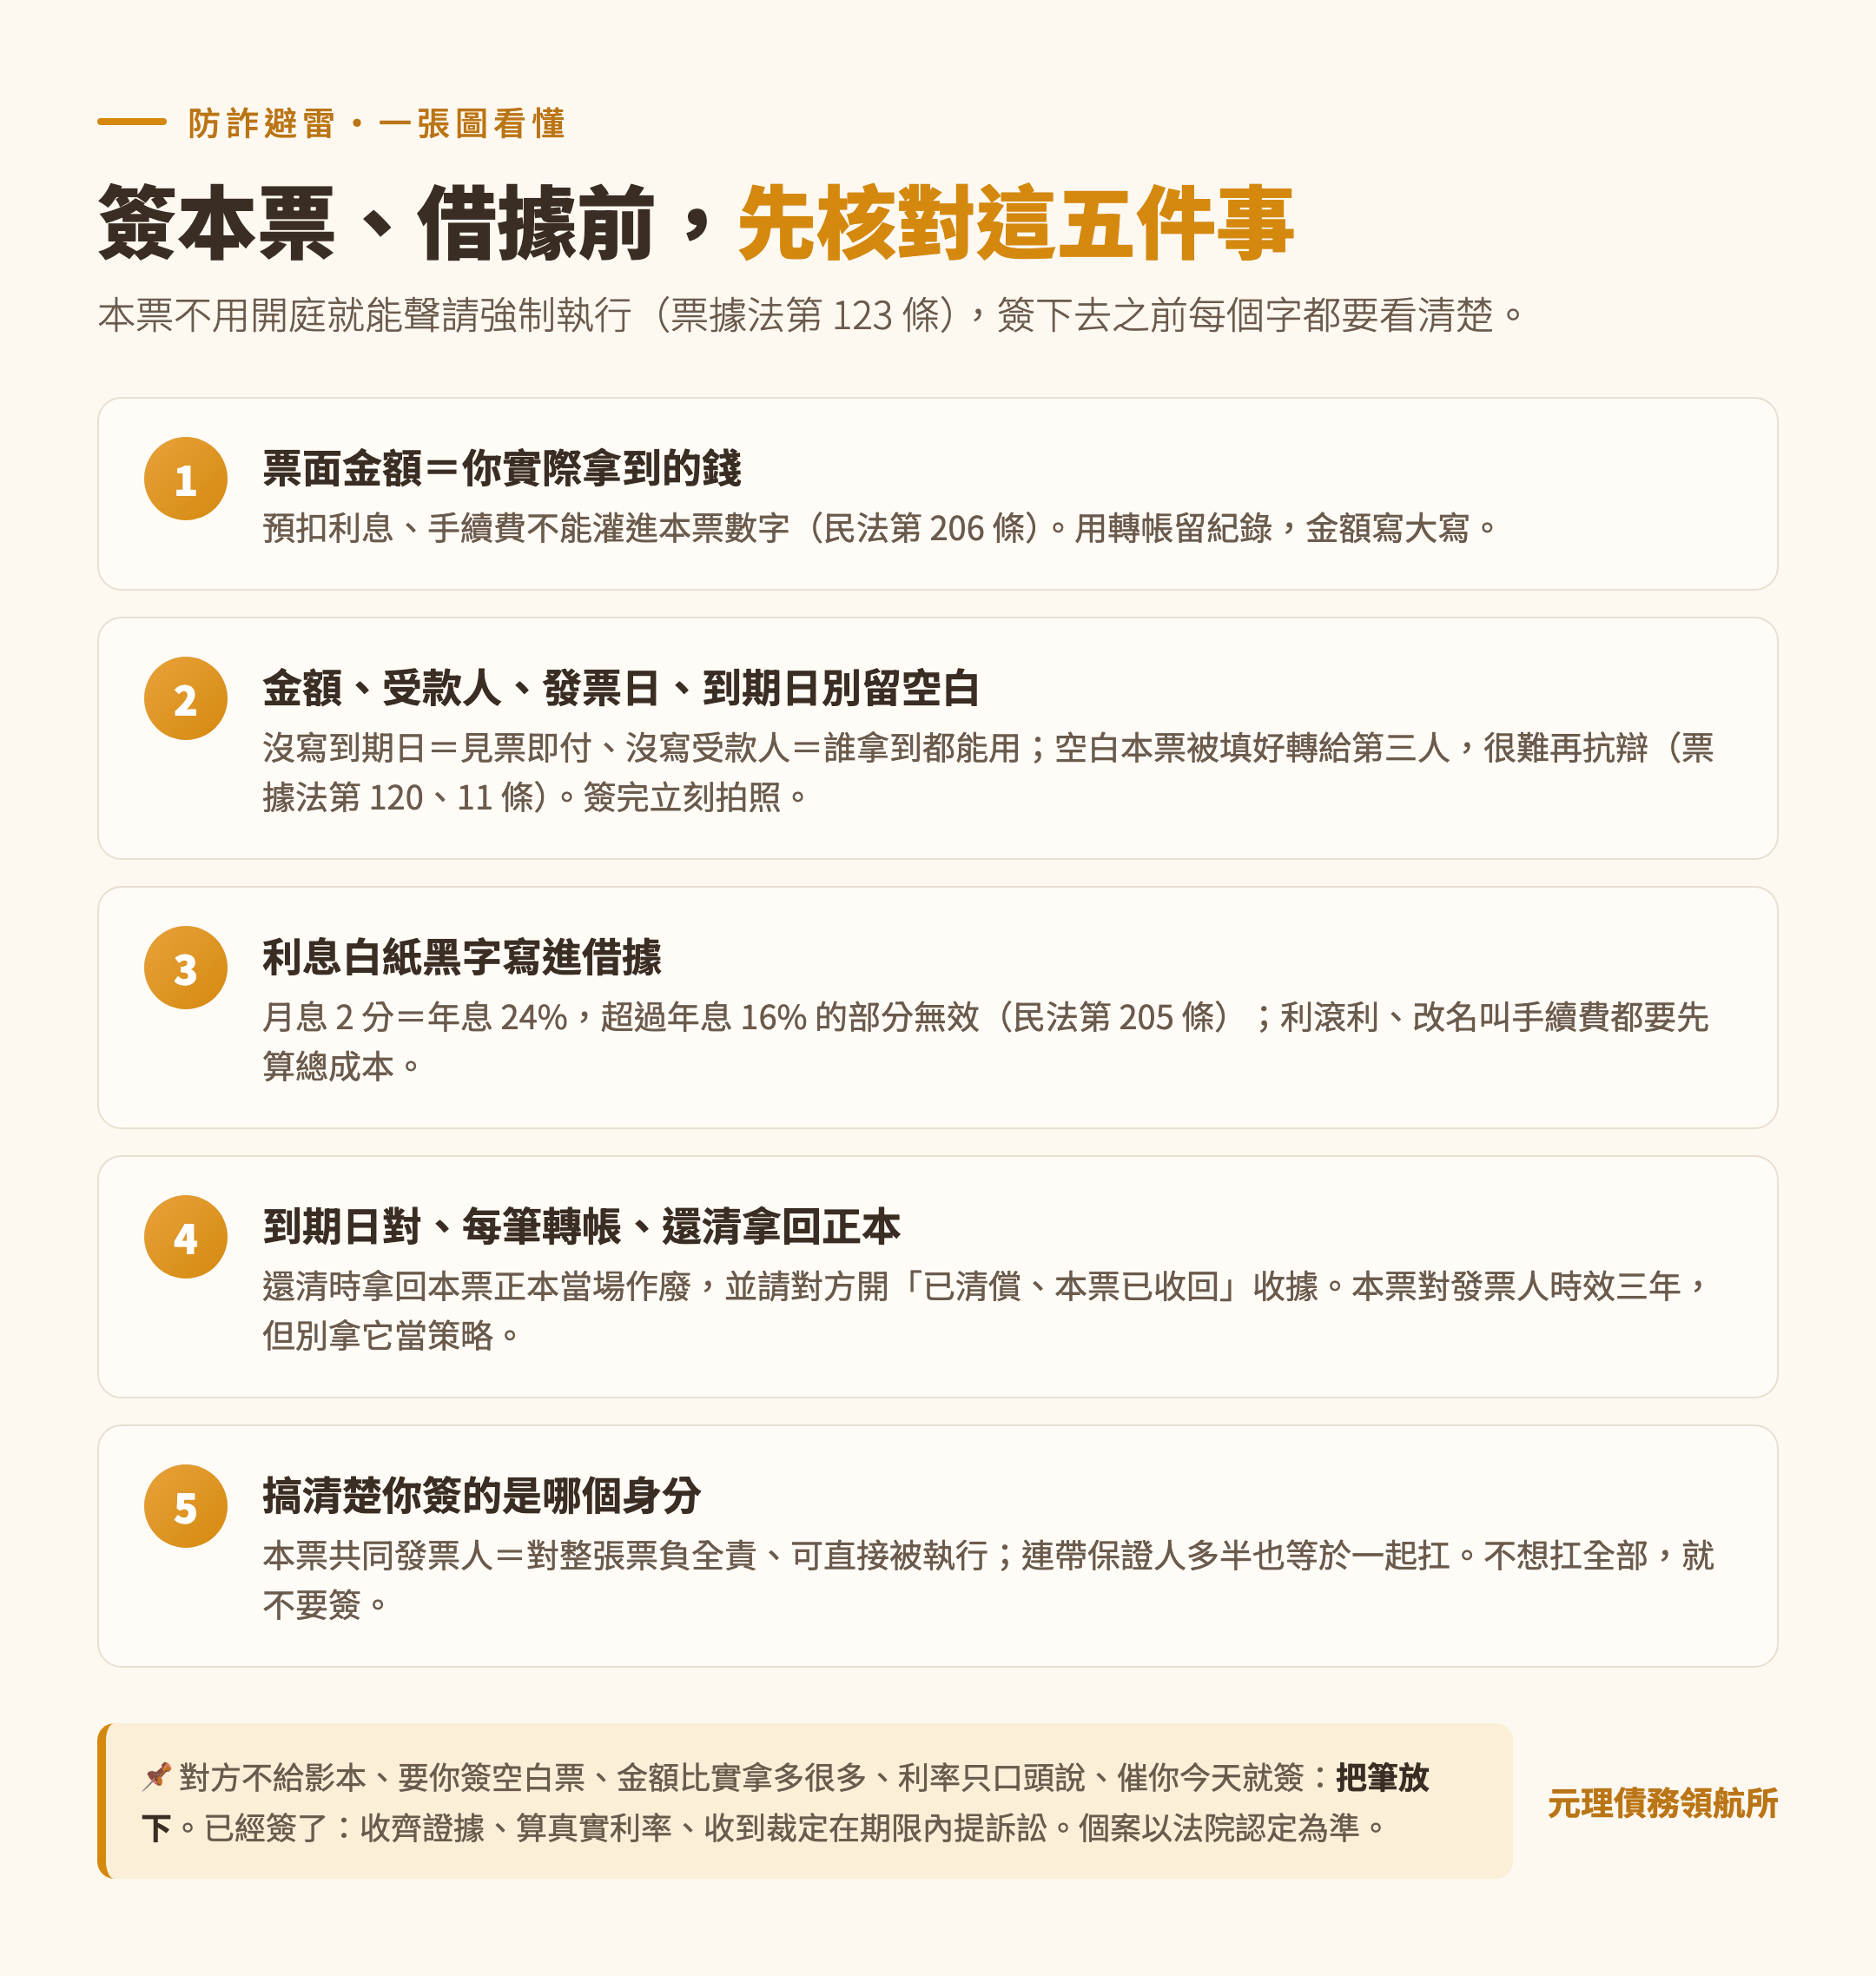
二、第一件事:票上的金額,跟你實際拿到的錢對得上嗎
這是最多人吃虧的地方。常見的樣子是:講好借 100,000 元,對方說要先扣「第一期利息」或「手續費」20,000 元,你實拿 80,000 元,本票卻要你簽 150,000 元,理由是「把利息一起算進去比較方便」。
法律怎麼看?依民法第 206 條,債權人除了合法的利息之外,不得用折扣或其他方法巧取利益。實務上法院多半會以你實際拿到的錢當作借款本金,但前提是你拿得出證據,例如轉帳紀錄、對話紀錄。問題在於本票裁定階段法院不看這些,票面寫 150,000 元就先執行 150,000 元,你得另外打官司才有機會爭回來,時間和心力都是成本。
簽之前可以這樣做:
- 當場點清、用轉帳:對方匯多少,就是本金多少。現金交付的話,當場數清楚並在借據上寫「本日實收新臺幣 ○○ 元」。
- 本票金額等於實拿金額:利息、違約金另外寫在借據上,不要塞進本票的數字裡。
- 金額寫大寫:「壹拾萬元整」比「100,000」難被改。
對方若說「公司規定就是這樣簽」,那就是你該停下來的訊號。
三、第二件事:八個欄位,別留空白
依票據法第 120 條,本票要記載八件事:表明是本票的文字、確定的金額、受款人姓名或商號、無條件擔任支付、發票地、發票年月日、付款地、到期日,並由發票人簽名。其中幾項沒寫法律會幫你補:沒寫到期日,視為見票即付;沒寫受款人,拿票的人就是受款人;沒寫發票地、付款地,用你的住所地補。
重點來了。「法律會幫你補」聽起來像保護,其實對你不利:沒寫到期日等於對方隨時可以要;沒寫受款人等於這張票誰拿到都能用。
更危險的是空白本票,也就是只簽名、金額或日期留白讓對方「之後再填」。依票據法第 11 條,票據上的記載除了金額以外,原記載人可以在交付前改寫;而且善意取得一張已經填齊的票據的人,可以照票面行使權利,你不能用「當初是空白的」來對抗他。白話講:對方填好數字再把票轉給不知情的第三人,你幾乎沒有退路。
簽之前可以這樣做:
- 金額、受款人、發票日、到期日四格都要自己填好,受款人寫對方的本名或公司全名,不要寫「憑票支付」就了事。
- 簽完立刻拍照或影印,正反面都留。這份影本是你日後證明票面原貌的依據。
- 不簽任何一欄留白的本票,不管對方怎麼解釋。
四、第三件事:利息怎麼算、有沒有藏在「費用」裡
民間借款常用「月息 2 分」「一分半」這種講法。換算很簡單:月息 2 分就是每月 2%,一年 24%;月息 3 分就是年息 36%。依民法第 205 條,約定利率超過週年 16% 的部分無效,超過的你可以不付。細節與怎麼算真實成本,見借錢利息多高算違法。
另外兩個常見的包裝:
- 利滾利:依民法第 207 條,利息原則上不得滾入本金再生利息,除非書面約定、利息遲付超過一年、經催告仍不還。借據上若寫「逾期利息併入本金計算」,先畫問號。
- 把利息改名叫「手續費、服務費、保管費」:名字換了,本質還是借錢的代價。簽之前把所有要付的錢加總,除以實拿金額,再換算成一年的比例,就知道真實利率是多少。
最重要的一點:利率要白紙黑字寫在借據上。口頭說「利息很低啦」,日後完全沒憑據。
五、第四件事:到期日、還款方式與收據
到期日沒填,前面說過,等於見票即付,對方哪天心情不好就能聲請裁定。所以到期日要跟你們講好的還款日一致,分期還的話,借據上要寫清楚每期金額、日期、還到哪一期為止。
還款過程要留三樣東西:
- 每一筆都轉帳,備註寫「○月借款第 ○ 期」,不要給現金;非給現金不可,就當場要收據。
- 還清時拿回本票正本,當場撕掉或劃線寫「作廢」。影本沒有用,正本還在對方手上,票就還活著。
- 請對方開立書面收據,寫明「借款已全數清償、本票已收回」。對方說票弄丟了,至少要有這份。
補充一個時效觀念:依票據法第 22 條,本票對發票人的權利,從到期日起算三年不行使就消滅,見票即付的從發票日起算。但千萬別把「等三年」當作策略:對方只要在期限內聲請裁定,時效就重新計算,而且一般的借款債權時效更長,見欠錢多久不用還。
六、第五件事:你簽的是借款人、保證人,還是共同發票人
很多人不是自己借錢,是「幫朋友簽一下」。簽之前先問:我簽在哪一欄、是什麼身分?
- 共同發票人:在本票發票人欄位一起簽名。你對整張票的金額負全部責任,債權人可以直接對你聲請裁定執行,不必先找借錢的人。
- 保證人、連帶保證人:簽在借據的保證人欄位。原則上責任有先後,但多數借據會要求連帶保證並拋棄先訴抗辯權,實際上也等於一起扛。差別細節見共同借款人和保證人差在哪。
- 提供擔保品:用車子、房子、保單設定給對方。繳不出來,擔保品會先被處理,見民間借貸安全嗎。
不管哪一種,自己留一份影本、記下金額和到期日。沒打算替對方扛全部金額,就不要簽。
七、對方不肯讓你做這些,怎麼辦
上面五件事,正派的出借方不會反對。遇到下面任何一種,請把筆放下:
- 不給你影本、不讓你拍照。
- 要你先在空白本票上簽名,「金額等撥款再填」。
- 本票金額比實拿多很多,理由是「利息先算進去」。
- 利率不寫進借據,只口頭說。
- 要你交出存摺、提款卡、手機或證件正本「當擔保」。
- 催你「今天不簽就沒了」。
這些手法跟貸款詐騙的話術高度重疊,怎麼查證對方身分、被騙後第一步做什麼,見貸款詐騙 5 大話術。
八、已經簽了、條件很糟:三件事現在做
- 把證據收齊:轉帳紀錄、對話截圖、本票與借據影本、每一次還款的紀錄。日後不管是談、是打官司,這些是你唯一的籌碼。
- 算出真實利率:用實拿金額當分母,把所有付出去的錢加總。超過年息 16% 的部分依法無效,可以當作談判的基礎,但怎麼主張依個案而定,建議先諮詢。
- 收到法院文件立刻處理:本票裁定送達後,抗告原則上擋不住執行,要在法定期限內提起確認本票債權不存在的訴訟並聲請停止執行。期限與做法見收到本票裁定怎麼辦。
還有一件事不要做:不要再借第二筆民間去補第一筆。民間加銀行的債混在一起時,把整體攤開來評估,比單獨硬撐一筆有空間得多。
九、最後的但書
本文整理的是簽本票、借據之前的核對原則與相關法律規定,不是對任何個案結果的承諾。本票金額能不能爭、利息怎麼認定、保證責任到哪裡,都由法院依個案事實與證據判斷。簽之前多看五分鐘,比簽之後花五個月去爭便宜得多;已經簽了、不知道怎麼辦的,建議把文件帶著找專業人員評估。