被銀行婉拒、急著要錢的時候,手機上剛好跳出一則廣告:「信用瑕疵也能貸」「內部管道、當天撥款」。你加了 LINE,對方很熱情,然後開始要你先匯一筆錢、或是把金融卡寄過去。這篇把最常見的五種貸款詐騙話術拆開來講,教你怎麼一眼看穿、怎麼查證,以及已經被騙了第一步該做什麼。
一、為什麼被婉拒的人最容易被盯上
詐騙集團不是亂撒網,他們專挑「剛被銀行拒絕、又急著用錢」的人。原因很簡單:這時候你最想聽到「沒關係,我們有辦法」,判斷力也最弱。依 165 打詐儀錶板的官方說明,假貸款詐騙的固定公式是:先在網路或社群推播「條件簡單、低利率」的廣告,等你主動加 LINE,再由假的「貸款經理」一步步要求你提供帳戶、寄出金融卡和密碼。
所以第一個觀念是:你不是因為笨才被騙,是因為急。只要記住一件事就能擋掉大半的詐騙:正規的貸款流程,是你先交資料、對方審核、簽約對保、然後才撥款;過程中不會要你先付錢,更不會要你交出帳戶。
二、五大話術,一個一個拆
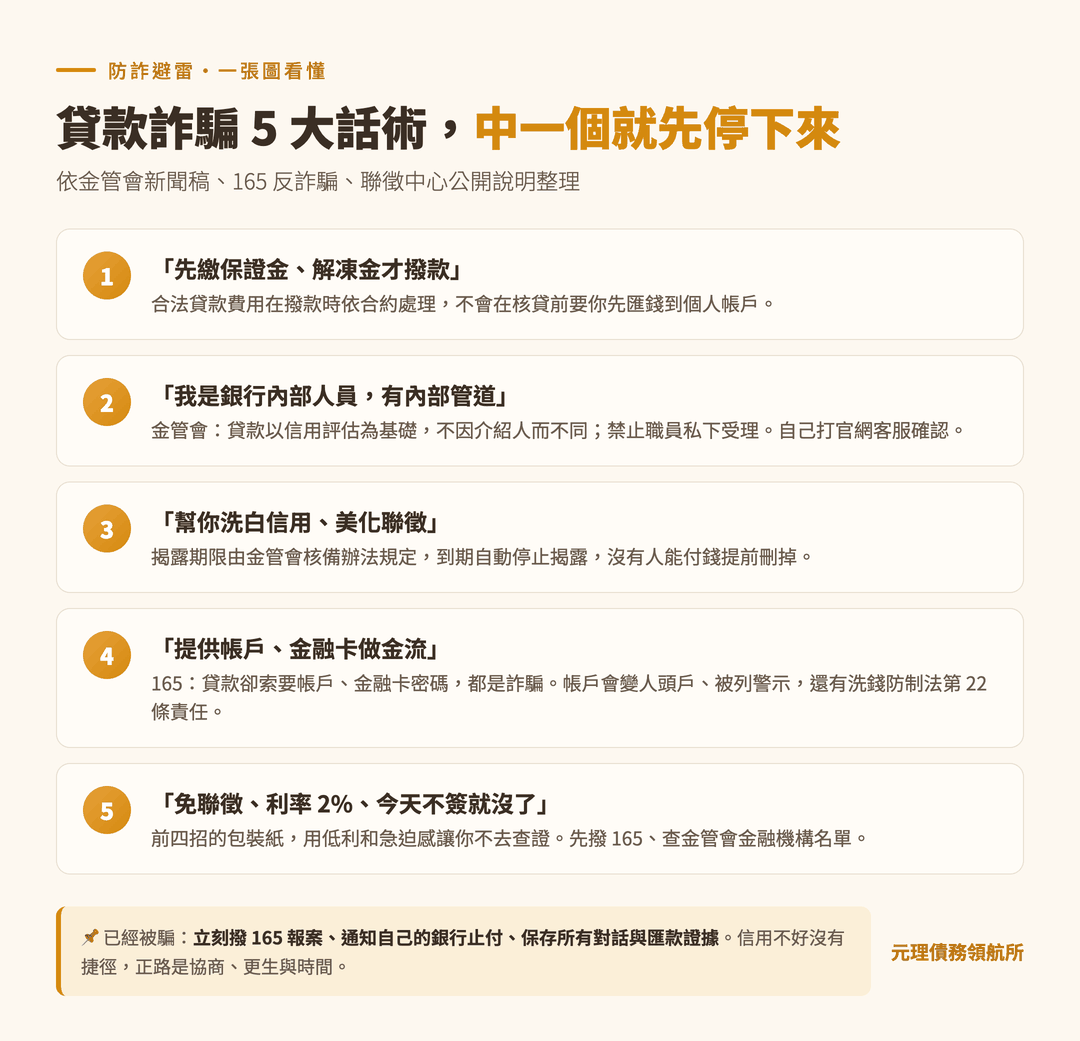
話術 1:「先繳保證金/開辦費/解凍金,款才撥得下來」
這是最古老、也最有效的一招。對方會先寄一張看起來很正式的「核貸通知」,說額度已經批了,但要先匯「保證金」證明還款能力,或是說「款項被系統凍結,要先繳解凍金」。你匯了第一筆,他會再找理由要第二筆,直到你發現根本不會撥款。
怎麼看穿:合法的貸款費用是在撥款時依合約處理,不會在核貸前要你先匯錢到某個個人帳戶。只要「先匯錢才能撥款」這句話出現,不管名目叫什麼,都是紅燈。
話術 2:「我是銀行內部人員,有內部管道可以過件」
對方會自稱某銀行或融資公司的經理,附上名片、員工證,說他「認識審核的人」「走內部管道不看聯徵」,但要收一筆「疏通費」。
怎麼看穿:金管會在 2026 年 8 月 20 日的新聞稿中講得很直接:金融機構提供貸款,是以客戶的信用評估為基礎,不因為有沒有中間介紹人而有差別,並且禁止金融機構職員私下受理貸款案件。也就是說,「內部管道」如果真的存在,那是違規;但更常見的情況是,那個人根本不是銀行的人。要確認對方身分,請自己上該銀行的官方網站找客服電話打過去問,不要用對方給你的號碼。
話術 3:「幫你洗白信用、美化聯徵,過件率提高」
聯徵報告上有逾期、催收紀錄的人,最常聽到這句。對方會說他們「跟聯徵中心有合作」「可以把不良紀錄洗掉」,收費從幾千到幾萬都有。
怎麼看穿:依聯徵中心公開的常見問答,各類資料的揭露期限是依金管會核備的辦法規定,例如逾期、催收及呆帳紀錄自清償之日起揭露三年,呆帳最長不超過自轉銷之日起五年,期限到了會自動停止揭露。沒有任何人可以付錢把紀錄提前刪掉,聯徵中心也不會跟任何民間業者「合作洗白」。會跟你收錢說能洗白的,要嘛拿了錢就消失,要嘛是教你偽造財力證明去申貸,後者可能讓你從被害人變成共犯。信用紀錄多久會消,可看債務協商會留下信用紀錄嗎?多久消除。
話術 4:「提供帳戶和金融卡給我們做金流、驗證資金」
這一招最毒,因為你損失的不只是錢。對方會說「金管會規定要用你的帳戶對保」「我們先匯錢進去再轉出來,製造薪轉紀錄幫你過件」,要你把金融卡用超商寄過去、密碼用 LINE 傳。
怎麼看穿:165 反詐騙的官方防詐小撇步只有一句話:「貸款,卻索要金融帳戶、寄送金融卡及密碼,都是詐騙。」帳戶交出去之後,通常幾天內就會有來路不明的錢進來、又被領走,你的帳戶成了洗錢用的人頭帳戶。後果有三層:
- 帳戶被列為警示帳戶,薪轉、提款、所有網銀功能都卡住,處理方式可看帳戶被列警示帳戶怎麼辦。
- 依洗錢防制法第 22 條,沒有正當理由把帳戶提供給別人使用,會被警察機關裁處告誡;如果是收了對價、或交出三個以上帳戶,就可能處三年以下有期徒刑。
- 被害人報案後,你會先被當成詐欺案的關係人約談,要花很多時間說明。
同樣的道理,SIM 卡、網路銀行帳號密碼、手機收到的驗證碼,這三樣東西不管對方說什麼理由都不能給。
話術 5:「免聯徵、保證過件、利率 2%、今天不簽就沒了」
這一組話術通常不是單獨出現,而是前面四種的包裝紙。「免聯徵」在正規金融機構不存在;「保證過件」沒有人能承諾,結果是審核的人決定的;「利率 2%」遠低於市場行情,是用來讓你放下戒心;「今天不簽就沒了」則是在逼你不要去查證。
還有一種情況要分清楚:有些「核貸」是真的會撥款,但簽約後你才發現實際利率遠超過法律上限,那不是詐騙、是高利貸。民法第 205 條規定約定利率超過週年 16% 的部分無效,怎麼換算、借了怎麼辦,可看借錢利息多高算違法與民間借貸安全嗎。
三、三個免費的查證管道
- 確認對方是不是真的金融機構:到金管會銀行局網站「金融機構基本資料查詢」查名稱與網址,再從官網上的客服電話打過去確認,不要用廣告或對方給的號碼。
- 撥 165 反詐騙專線:把對方的 LINE ID、帳號、話術唸給他們聽,常常一查就知道是已經被通報過的詐騙帳號。
- 銀行公會貸款免費諮詢專線 02-8596-2345:金管會新聞稿中提到的官方管道,可以問正規貸款流程長什麼樣、你的情況銀行會怎麼看。
如果你考慮找民間顧問或代辦協助,判斷好壞的方法可看找債務代辦會被騙嗎?5 個分辨好壞代辦的方法;原則一樣:諮詢免費、費用寫在合約上、不事前收大筆前金、不碰你的帳戶密碼。
四、已經被騙了:三件事馬上做
- 立刻報案:撥 165 或直接到派出所。詐騙款項通常幾十分鐘內就會被轉走,報案越快,銀行圈存到錢的機會越高。詐欺依刑法第 339 條可處五年以下有期徒刑;如果是三人以上共同犯案、或透過網路對公眾散布廣告,依第 339 條之 4 刑度加重為一年以上七年以下。你要做的是把證據交給警方。
- 打給自己的銀行:說明帳戶或金融卡遭詐騙使用,申請止付、更換密碼、停卡。若已經被列警示帳戶,請銀行告知通報機關,之後依程序申請解除。
- 保存所有證據:對話紀錄、匯款單、廣告截圖、對方的名片與文件,全部留著不要刪。這些是證明你是被害人的依據,若帳戶被當成人頭帳戶,也是說明來龍去脈的重要資料。
要有心理準備:匯出去的錢不見得追得回來。但報案紀錄會影響你後續會不會被追究,這一步不能省。
五、信用不好,真正的路是什麼
會被這些話術打中的人,多半是信用已經有狀況、正規管道暫時借不到。這個問題沒有捷徑,但有正路:
- 先停止再借:借新還舊只會讓缺口更大,怎麼停可看以債養債怎麼停。
- 把現有債務談成繳得起的方案:銀行債務可以走前置協商,繳不動的話還有更生程序,法院會把債務改成你付得起的分期。
- 讓時間把紀錄沖淡:聯徵的揭露期限是固定的,按時繳款、不再逾期,紀錄到期就會自動停止揭露。這才是「洗白」真正的意思。
六、最後的但書
本文整理的是金管會、165 反詐騙與聯徵中心公開說明的原則,以及條文的原則性規定。詐騙手法會一直變形,名目換了、流程包裝得更像真的,但核心永遠是「撥款前先跟你拿東西」。遇到不確定的情況,先查證、再決定;已經被騙,先報案、再處理債務。每個人的債務狀況不同,適合哪條路依個案而定,建議先做專業評估。