「這個月先用這張卡繳那張卡」「再借一筆把上一筆補起來」——如果這些話你不陌生,可能已經落入以債養債的循環。它的可怕不在單一筆,而在越補洞越大。這篇幫你看懂成因,以及可以怎麼把循環停下來。
一、什麼是「以債養債」?
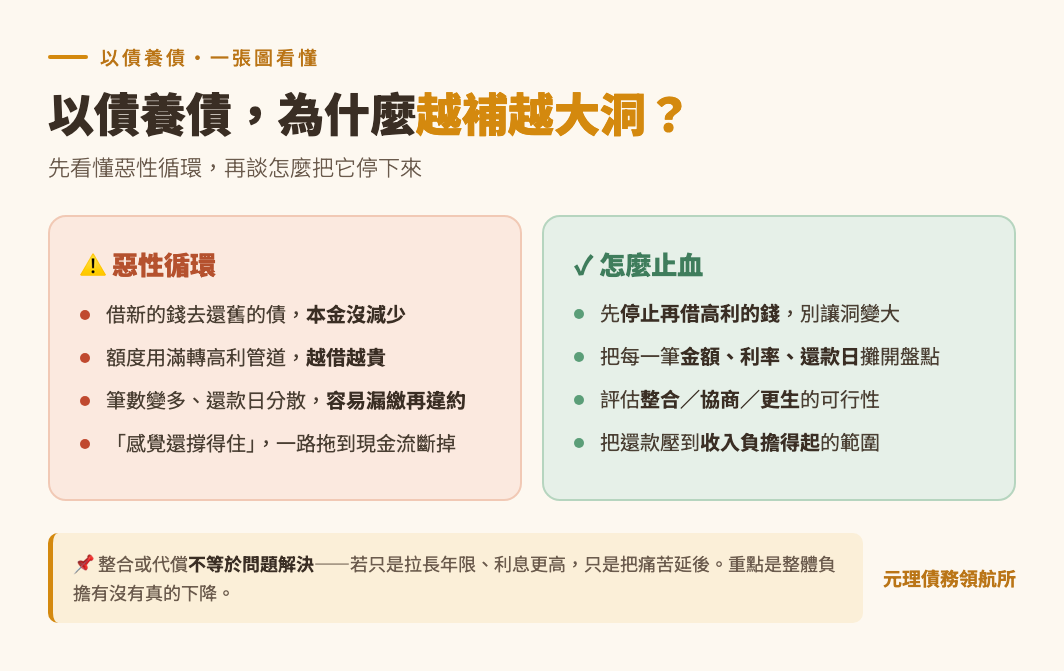
以債養債,簡單說就是借新的錢去還舊的債。例如用 A 卡預借現金去繳 B 卡的帳單、或再辦一筆信貸去補前一筆快繳不出來的貸款。表面上這個月的帳單「過關」了,但實際上本金沒有減少,還多背了一筆新的利息。
它常常是求助前的最後一個階段:不是不想還,而是收入趕不上支出,只好一直拆東牆補西牆。這種狀態拖得越久,處理起來越吃力。很多人一開始只是想「先撐過這個月」,卻在不知不覺中,把週轉變成了每個月的固定動作,債務也從一兩筆,慢慢變成一整疊繳費單。
要先說清楚的是,會走到以債養債,多數不是因為亂花錢,而是遇到收入中斷、醫療、家庭變故等突發狀況,一時周轉不過來。所以這不是「你不夠努力」的問題,而是現金流結構出了狀況,需要的是重新規劃,而不是自責。
二、為什麼會越補越大洞?
關鍵在於利息會疊加,而且往往越借越貴:
- 利率往上走:當銀行信貸額度用滿,很多人轉向利率更高的管道,甚至民間借款,成本一路墊高。
- 本金一直不動:每個月的錢幾乎都拿去付利息和最低應繳,本金幾乎沒減少,等於一直在原地繳錢。
- 筆數變多、失去掌控:債務從一筆變成好幾筆,還款日分散,很容易漏繳、再產生違約金。
三、最常見的三種以債養債陷阱
- 信用卡預借現金 / 循環利息:用預借現金或只繳最低應繳來週轉,利率通常偏高,很容易越滾越多。延伸閱讀:信用卡最低應繳的陷阱。
- 不斷申辦新貸款代償舊貸:每次都用新貸款補舊的,如果沒有整體規劃,往往只是把問題往後延、金額變更大。
- 轉向民間高利借款:當銀行管道用盡,轉向利率更高、條件更不透明的借款,風險與成本都更高。法律上,約定利率超過每年 16% 的部分是無效的(民法第 205 條),但實務上常見用手續費、預扣利息把成本包起來,帳面看起來沒超過、實際卻很重。借之前先把所有費用換算成年利率,可參考:借錢利息多高算違法?、民間借貸安全嗎?。
四、想停下來,可以怎麼做?
- 先止血:停止再借高利的錢。這是最重要的一步,先讓洞不要繼續變大。
- 把所有債務攤開盤點:列出每一筆的金額、利率、月付金和還款日,看清楚全貌。
- 評估整合或協商的可行性:如果整體負債已經超出負擔,單靠自己週轉很難翻身,可評估債務整合、債務協商,甚至更生等方式。
- 重新安排現金流:把還款壓到收入負擔得起的範圍,讓生活能穩定運轉,而不是每個月被帳單追著跑。
這裡要提醒一個常見的誤會:整合或代償,不等於問題解決。如果只是把好幾筆併成一筆、月付金看起來變低,但實際上又拉長了年限、利息總額反而更高,那只是把痛苦延後。真正的重點是整體負擔有沒有下降、方案是不是你長期付得起,這也是為什麼會建議由專業先評估,而不是看到「馬上撥款」就簽下去。
五、整合或代償划不划算?先看這三個數字
很多人聽到「月付金變低」就心動,但月付金只是其中一個數字。要判斷一個方案是不是真的讓你變輕鬆,建議把下面三個數字攤在同一張紙上比:
- 總共要繳多少:把月付金乘上期數,再加上手續費、開辦費、保險費等所有費用,算出「從頭到尾一共要付多少」。有些方案月付變低,是因為年限拉長,總金額反而比原本更多。
- 要繳幾年:原本三年可以繳完的債,併成一筆後變成七年,等於多背四年的利息。年限拉長未必是壞事,但要知道自己是在「用時間換每月喘息」,而不是債變少了。
- 月付金占收入的比例:把每個月所有還款加起來,除以實際收入。如果還款占了一半以上,日常開銷很容易又擠不出來,最後又回到借新還舊。
六、出現這些訊號,代表該找人談了
如果你已經出現下面幾種情況,通常代表光靠自己週轉很難翻身,是時候找專業一起看:
- 每個月的收入幾乎都拿去繳各種帳單的最低應繳,本金幾乎沒有減少。
- 開始用預借現金或新貸款去繳舊帳單,而且頻率越來越高。
- 已經有一兩筆遲繳、被催繳,甚至接到催收電話或信件。
- 為了週轉,正在考慮或已經借了利率很高、條件不透明的民間借款。
出現這些訊號不代表「完了」,而是提醒你:該從「每個月硬撐」切換到「重新規劃」了。把整體債務攤開、由專業評估合適的處理方式,往往比一個人默默扛更有機會真正止血。當然,最終適合哪種做法仍要看個案,這裡只是提供一個自我檢查的方向。
七、提醒:先止血,再談整體規劃(但書)
要提醒的是,沒有一種方法適合所有人。適不適合整合、協商或更生,取決於你的負債結構、收入與債權人組成,需要個案評估,本文只是方向性的說明,不是對任何結果的承諾,建議由專業評估後再決定。但可以確定的是:當「借新還舊」已經變成每個月的固定動作,代表整體債務需要被好好規劃,而不是繼續拆東牆補西牆。越早處理,選擇通常越多。