申請信貸被婉拒,銀行只說「負債比過高」「DBR 超過」,然後就沒下文了。很多人到這一步才第一次聽到 DBR 這三個字母。它其實是一條很簡單的規則:你在所有銀行欠的「沒有擔保品」的錢,加起來不宜超過你月收入的 22 倍。這篇用白話把它講清楚:哪些債會被算進去、哪些不會、怎麼算自己還剩多少空間、超過了會發生什麼事,以及已經超過的人該走的順序。
一、DBR 22 倍到底是什麼
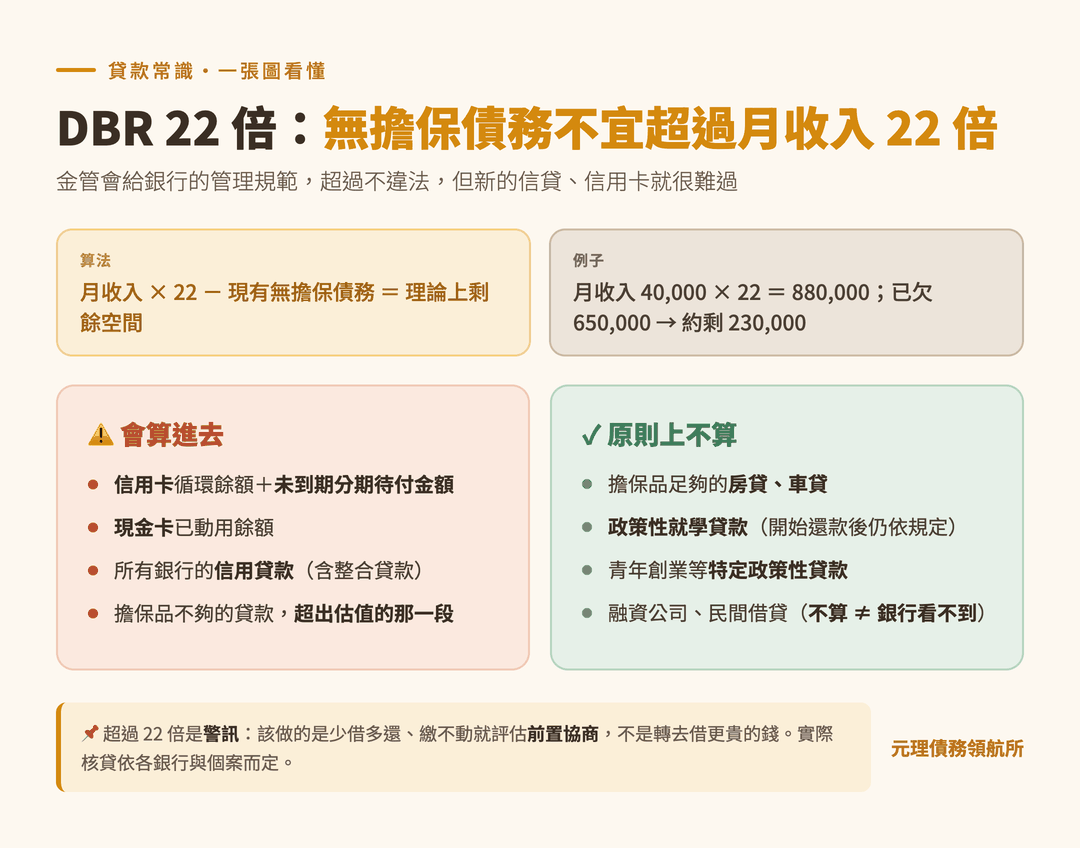
DBR 是英文 Debt Burden Ratio 的縮寫,中文叫「負債比」。它的算法很直接:
這條規則的出處是金管會民國 94 年 12 月 19 日金管銀(四)字第 09440010950 號函。原文是:「金融機構對於債務人於全體金融機構之無擔保債務歸戶後之總餘額(包括信用卡、現金卡及信用貸款)除以平均月收入,不宜超過 22 倍,惟不溯及既往。」同一份函文也要求銀行對已核發的信用卡、現金卡或信用貸款,至少每半年定期覆審一次。
這裡有三個詞要拆開講:
- 全體金融機構:不是只看你申請的那一家,而是把你在所有銀行、信用合作社等金融機構的資料,透過聯徵中心「歸戶」合併起來看。你在 A 銀行的卡債,B 銀行審核時一樣看得到。
- 無擔保債務:就是「沒有拿東西押給銀行」的債。信用卡、現金卡、信用貸款都是。房貸、車貸這種有押房子、押車子的,原則上不算(細節看下一段)。
- 不宜超過:注意用字是「不宜」,不是「不得」。因為這是金管會給銀行的管理規範,不是法律條文,所以超過的人沒有違法、不會被罰。但實務上銀行幾乎都照這條辦,超過之後新的無擔保貸款就很難過。
二、哪些債會算進去、哪些不會
這一段最容易算錯。下面是依金管會函文整理的範圍,各銀行內部還可能有更嚴的標準,以銀行審核結果為準。
會算進去的
- 信用卡:包含循環信用的未還餘額,以及依金管會 97 年 3 月 3 日金管銀(四)字第 09700067290 號函,信用卡「未到期分期償還待付金額」也要納入。也就是說,你刷卡分 12 期買的東西,還沒繳的那幾期,全部算你的無擔保債務。
- 現金卡:已動用的餘額。
- 信用貸款:所有銀行的無擔保信貸餘額,包含用來整合債務的信貸。
- 部分擔保、副擔保貸款「不足額」的那一段:依金管會 98 年 12 月 15 日銀局(票)字第 09800407380 號函,這類貸款以「貸款餘額扣除擔保品鑑估值」的金額納入 DBR 計算。白話講,如果你的貸款比押給銀行的東西還值錢,多出來的那一段會被當成無擔保債務。
原則上不算進去的
- 有十足擔保的貸款:擔保品價值足夠的房貸、車貸等,本來就不在「無擔保債務」的定義裡。
- 政策性就學貸款:依金管會 95 年 2 月 14 日金管銀(四)字第 09585004720 號函,政策性就學貸款得排除適用 DBR 22 倍;但函文同時提醒,貸款屆期開始清償時,仍應依金管會規定辦理。
- 特定政策性貸款與企業用途貸款:依金管會 97 年 1 月 7 日金管銀(四)字第 09600523370 號函,像是青年創業、微型企業創業貸款、以企業戶授信程序辦理的創業與營運週轉金等,可排除適用。這類通常跟一般上班族關係不大,知道有這回事就好。
- 融資公司、民間借貸:這些不是「金融機構」,原則上不在歸戶的計算範圍。但不算進 DBR 不等於銀行不會評估,銀行審核時仍可能從你的存摺往來、扣款紀錄看出你有其他負債。關於這類借款的風險,可看民間借貸安全嗎?代書貸、當舖、融資公司差在哪。
三、怎麼算自己還能借多少
把上面的範圍搞清楚之後,算法只有兩步:
- 月收入 × 22=你的無擔保債務上限。
- 上限 − 目前的無擔保債務餘額=理論上還剩的空間。
舉個例子。小美平均月收入 40,000 元,40,000 × 22 = 880,000 元,這是她的上限。她目前信用卡循環加未到期分期共 150,000 元,另外還有一筆信貸餘額 500,000 元,合計 650,000 元。880,000 − 650,000 = 230,000 元,就是她理論上還能跟銀行借的無擔保額度。
另外,「平均月收入」怎麼認定,各銀行的作法不完全一樣。常見的依據是薪轉存摺、扣繳憑單、所得清單;獎金、加班費、兼職收入未必會全額採計。如果你是自營商或收入不固定,銀行通常會用更保守的方式估算,算出來的 22 倍上限也會比你自己算的低。
四、超過 22 倍會怎樣
先講結論:不會被罰、不會被要求馬上還清、也不會有人來討債。DBR 22 倍限制的是「銀行能不能再借你」,不是你現在的債。具體會發生的事通常是:
- 新的信貸、信用卡很難核准:這是最直接的影響。不管你去哪一家銀行,歸戶之後的數字都一樣。
- 整合貸款也可能辦不過:很多人想用一筆新的信貸把多張卡債合併起來,但整合貸款本身就是無擔保信貸,一樣受 DBR 限制。超過 22 倍的人,整合常常是辦不下來的。這部分可看債務整合是什麼。
- 既有的卡片可能在覆審時被調整:前面提過銀行至少每半年要覆審一次。負債持續偏高,信用卡額度有可能被調降,這部分依各銀行的內部規定而定。
- 已有的貸款照原約定繼續繳:函文明寫「不溯及既往」,你之前核准的貸款不會因為現在超過 22 倍就被要求提前清償。
真正危險的不是超過 22 倍本身,而是超過之後的反應。銀行借不到,有人就轉向融資公司、民間借貸,用更高的利息去補原本就繳不動的洞,這正是以債養債的起點。也有人改用信用卡「最低應繳」撐著,結果利息越滾越多,可看最低應繳陷阱。
五、已經超過了,該怎麼走
超過 22 倍是一個警訊:它代表你的無擔保債務已經接近「靠薪水很難還完」的程度。這時候該做的不是再找地方借,而是照下面的順序處理:
- 先停下來,不要連續申請:短時間內一家接一家送件,每一次申請都會留下紀錄,對後面的審核只有壞處,而且數字不會因為換一家就變好。
- 把總額與月付金攤開:向聯徵中心申請當事人綜合信用報告,列出每一筆無擔保債務的餘額、利率、每月要繳多少,再跟你的月收入放在一起看。
- 還繳得動的人:先減高利的那一筆:信用卡循環通常是最貴的,先把它還掉或停止再刷,無擔保餘額降下來,DBR 自然跟著降。這一段沒有捷徑,就是少借、多還。
- 已經繳不動的人:評估協商或更生:依消費者債務清理條例第 151 條,對金融機構負有債務的人,在聲請更生或清算前,應向最大債權金融機構請求協商債務清償方案,也就是一般說的前置協商。協商的目的是把月付金談到付得起,不是再借一筆。協商不成立或履行有困難,再評估更生或清算,可看更生 vs 協商怎麼選。
- 不要碰「幫你做收入證明」「內部管道」:有人會說可以幫你把收入證明做高、讓 DBR 看起來沒超過。提供不實文件申請貸款,可能涉及刑責,也會讓你之後連協商的誠信基礎都沒有。正規的做法沒有這種捷徑。