「聽說欠銀行的錢可以一次結清、還能打折?」這個說法在網路上很常見,也真的有人談成過。但它沒有任何法定折數,不是每一筆債都談得到,談的方法錯了還可能付了錢、債卻沒消。這篇把「一次清償」(也有人叫優惠清償、一次結清)到底是什麼、哪些債比較有機會、怎麼談才安全、對信用有什麼影響,以及最常踩到的四個陷阱,一次講清楚。
一、先搞懂三個詞:一次清償、部分清償、債務免除
這三個詞長得很像,但差一個字,結果差很多。先分清楚,後面才不會被話術繞進去。
- 一次清償:你在短時間內一次付一筆錢(通常低於帳面總額),債權人(也就是債主,可能是銀行、資產管理公司或融資公司)同意剩下的不再追討。坊間說的「優惠清償」「一次結清」「談折扣」多半是指這個。
- 部分清償:你付了一部分錢,但沒有拿到「剩下的免除」的書面同意。這種情況下,付掉的只是其中一部分,剩下的本金、利息、違約金照樣算。很多人以為自己談的是一次清償,實際上對方只當作部分清償收下,差別就在那一張書面。
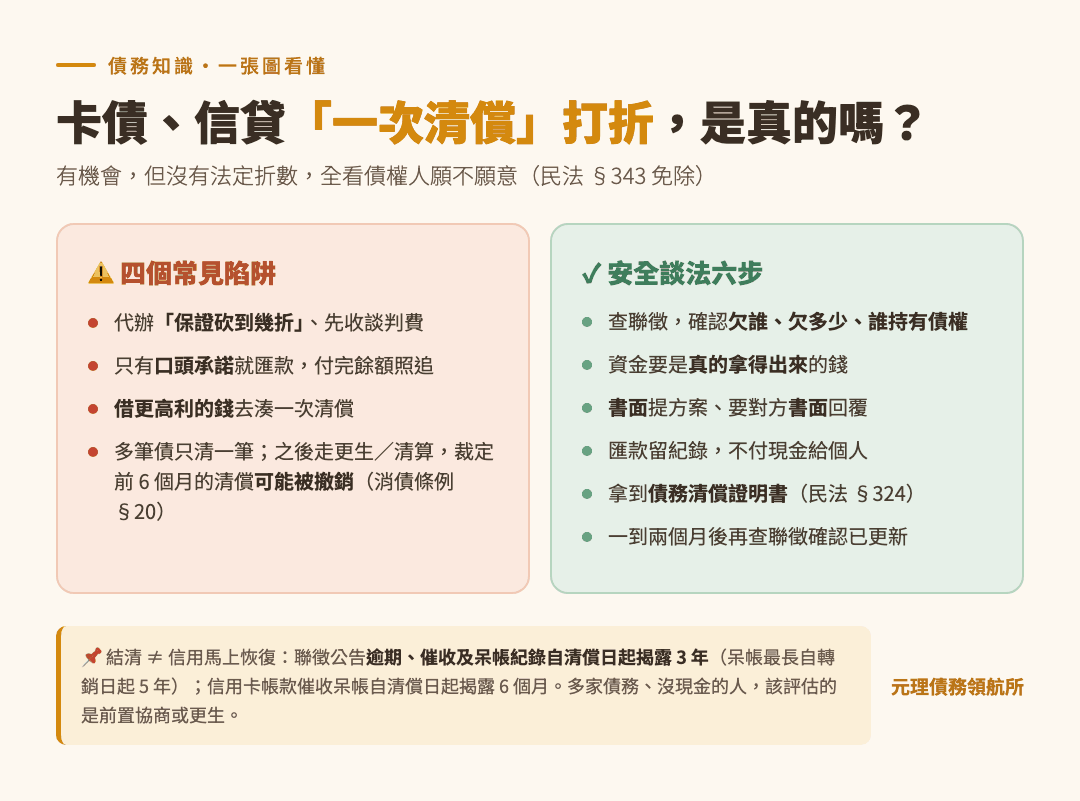
- 債務免除:這是打折的法律根據。民法第 343 條規定,債權人向債務人表示免除其債務的意思,債之關係就消滅。注意主詞是「債權人」,也就是說,免不免、免多少,是對方的決定,不是你的權利。
二、一次清償為什麼能打折?因為債權人「願意少收」
看懂上面三個詞之後,答案就很清楚了:一次清償能打折,不是因為法律規定銀行要打折,而是因為債權人自己判斷「現在收一部分,比一直收不到好」,所以願意依民法第 343 條免除剩下的部分。法律沒有規定銀行或資產管理公司「必須」給折扣,也沒有規定折扣的上限或下限。
三、為什麼有些債談得到、有些談不到
實務上債權人願不願意接受一次清償,通常看幾件事。以下是常見的判斷方向,不代表每家機構都一樣:
- 債權的「年紀」:正常繳款中或剛逾期的債,銀行多半不會考慮打折;已經逾期很久、列入催收或轉銷呆帳的舊債,債權人反而比較願意「拿回一部分總比一直收不到好」。
- 債權人是誰:債權若已從原銀行轉讓給資產管理公司,一般認為對方取得債權的成本低於帳面金額,談判空間有時會比原銀行大。但這是常見情況,不是必然。
- 你能一次拿出多少:一次清償的前提是「一次付清」,通常是幾週內到帳。如果你要分成很多期,對方多半會改用一般協商方案來談,而不是一次清償的折扣。
- 債務有沒有時效或金額爭議:如果這筆債已經多年沒有任何催討動作、或利息違約金算法有問題,你手上的籌碼會不一樣。可先看債務時效怎麼算。
四、怎麼談才安全:六個步驟
- 先把數字查清楚:向聯徵中心申請當事人綜合信用報告,或向債權人索取本金、利息、違約金的計算明細,確認你到底欠誰、欠多少、誰現在持有這筆債權。
- 確認資金來源:一次清償的錢必須是你真的拿得出來的,例如親友支援或多年存款。不要借更高利的錢去付,否則只是把債換一個更貴的地方放,這正是以債養債的起點。
- 用書面提出方案:寫清楚你願意在什麼日期前一次付多少、希望對方免除剩餘本金利息與違約金、清償後不再向你或保人追討。如果這筆債有保人,免除範圍要不要包含保人,也要寫進去問清楚。
- 要求對方書面回覆:對方同意的內容必須落在紙本或正式電子文件上,至少包含清償金額、付款期限、付清後免除的範圍。口頭答應不算數。
- 付款留紀錄:用匯款或轉帳,備註寫清楚案號或身分證字號,保留收據。不要付現金給任何個人帳戶。
- 拿到清償證明:依民法第 324 條,清償人對受領清償的人可以請求給與受領證書。付清後務必拿到債權人出具的債務清償證明書,並在一到兩個月後再查一次聯徵,確認紀錄已更新為「已清償」。
五、一次清償之後,信用會馬上恢復嗎
不會馬上恢復。依聯徵中心公告的資料揭露期限,逾期、催收及呆帳紀錄自清償之日起揭露 3 年,其中呆帳紀錄最長不超過自轉銷之日起 5 年;信用卡帳款的催收及呆帳紀錄則自清償之日起揭露 6 個月,未清償的呆帳自轉銷之日起揭露 5 年。也就是說,一次清償能讓紀錄變成「已清償」,讓揭露期開始倒數,但在揭露期內,銀行仍看得到你曾經逾期或呆帳的紀錄。
如果這筆債已經轉讓給資產管理公司,聯徵報告上另有「債權轉讓註記」。依聯徵中心信用報告的說明,這類逾期、催收及呆帳紀錄同樣自清償之日起揭露 3 年,最長不超過自債權轉讓之日起 5 年。結清後也要回頭確認這個註記有沒有更新。
另外要留意,如果你是透過銀行公會或消債條例的協商機制結清,信用報告上可能另有協商註記,規則不同。詳見債務協商會留下信用紀錄嗎?多久消除?。
六、最常踩到的四個陷阱
- 「包砍到幾折」的代辦:折扣由債權人決定,沒有人能事前承諾。若對方要你先付一筆「談判費」「訂金」才開始處理,請先看找債務代辦會被騙嗎。
- 只有口頭承諾就匯款:付完後才發現對方只把你的錢當「部分清償」,剩餘本金利息照樣追。書面條件是唯一的保護。
- 借高利去湊一次清償的錢:帳面上省了一筆,實際上背了一筆更貴的。若手上沒有現金,一次清償通常不是你該走的路。
- 多筆債只清一筆:其他債權人並不會因此停下來。而且如果你之後走更生或清算,依消費者債務清理條例第 20 條,法院裁定開始更生或清算程序前六個月內對特定債權人的清償,在符合條件時(例如受益人明知有害其他債權人、或該清償並非你的義務、尚未到期)可能被監督人或管理人撤銷。多筆債務的人,請先整體評估再決定要不要單獨清哪一筆。
七、一次清償、協商、更生,我該走哪一條
簡單的分法是看兩件事:你有沒有一筆現金,以及你的債務有幾家。只有一兩筆舊債、手上剛好有一筆錢,一次清償值得談;債務分散在多家銀行、每個月都在補洞、根本沒有一次付清的能力,那該評估的是前置協商把月付金談到付得起,或是更生由法院重新排一次。兩者都不是「打折」,而是把還款拉長、拉平,讓你走得完。