月底差兩萬,手機跳出一則廣告:「3 分鐘申請、免聯徵、當天入帳」。點進去是一個貸款 App,填資料、開權限、簽電子合約,錢真的進來了。問題多半在第二個月才出現:實拿比合約少一截、七天就要還、逾期就有展期費,繳不出來時連家人和同事都接到電話。這篇把線上貸款 App 最常見的六個陷阱拆開講,教你申請前怎麼查對方是不是合法業者、要看哪三個數字,以及已經借了、繳不出來時該怎麼辦。
一、先分清楚:貸款 App 有三種
「貸款 App」這四個字包山包海,先把它分成三類,判斷會容易很多:
- 銀行自己的 App:你用的網銀裡的信貸申請、或銀行另外推出的數位帳戶 App。這是受金管會監理的金融機構,利率、費用、催收都有規範,問題只在借不借得到、利率高不高。
- 融資公司的線上申貸:上市融資集團和許多中小型融資、租賃公司都有自己的 App 或網頁申貸。它們不是銀行,但依金管會公開說明,自 2025 年 9 月起分三階段把 38 家融資租賃公司納入金融消費者保護法,業者必須用年利率與總費用年百分率揭露實際成本、委外催收也要符合規定;還沒被納入的中小型業者,目前主要只受民法、刑法的一般規範。這一類要注意的是成本高不高、費用有沒有藏起來。
- 來路不明的 App:公司名稱查不到、沒有實體地址、只能從 LINE 或簡訊連結下載安裝檔,或是上架了但開發者名稱跟廣告上的公司對不起來。下面講的六個陷阱,大多出在這一類。
二、六個最常見的陷阱
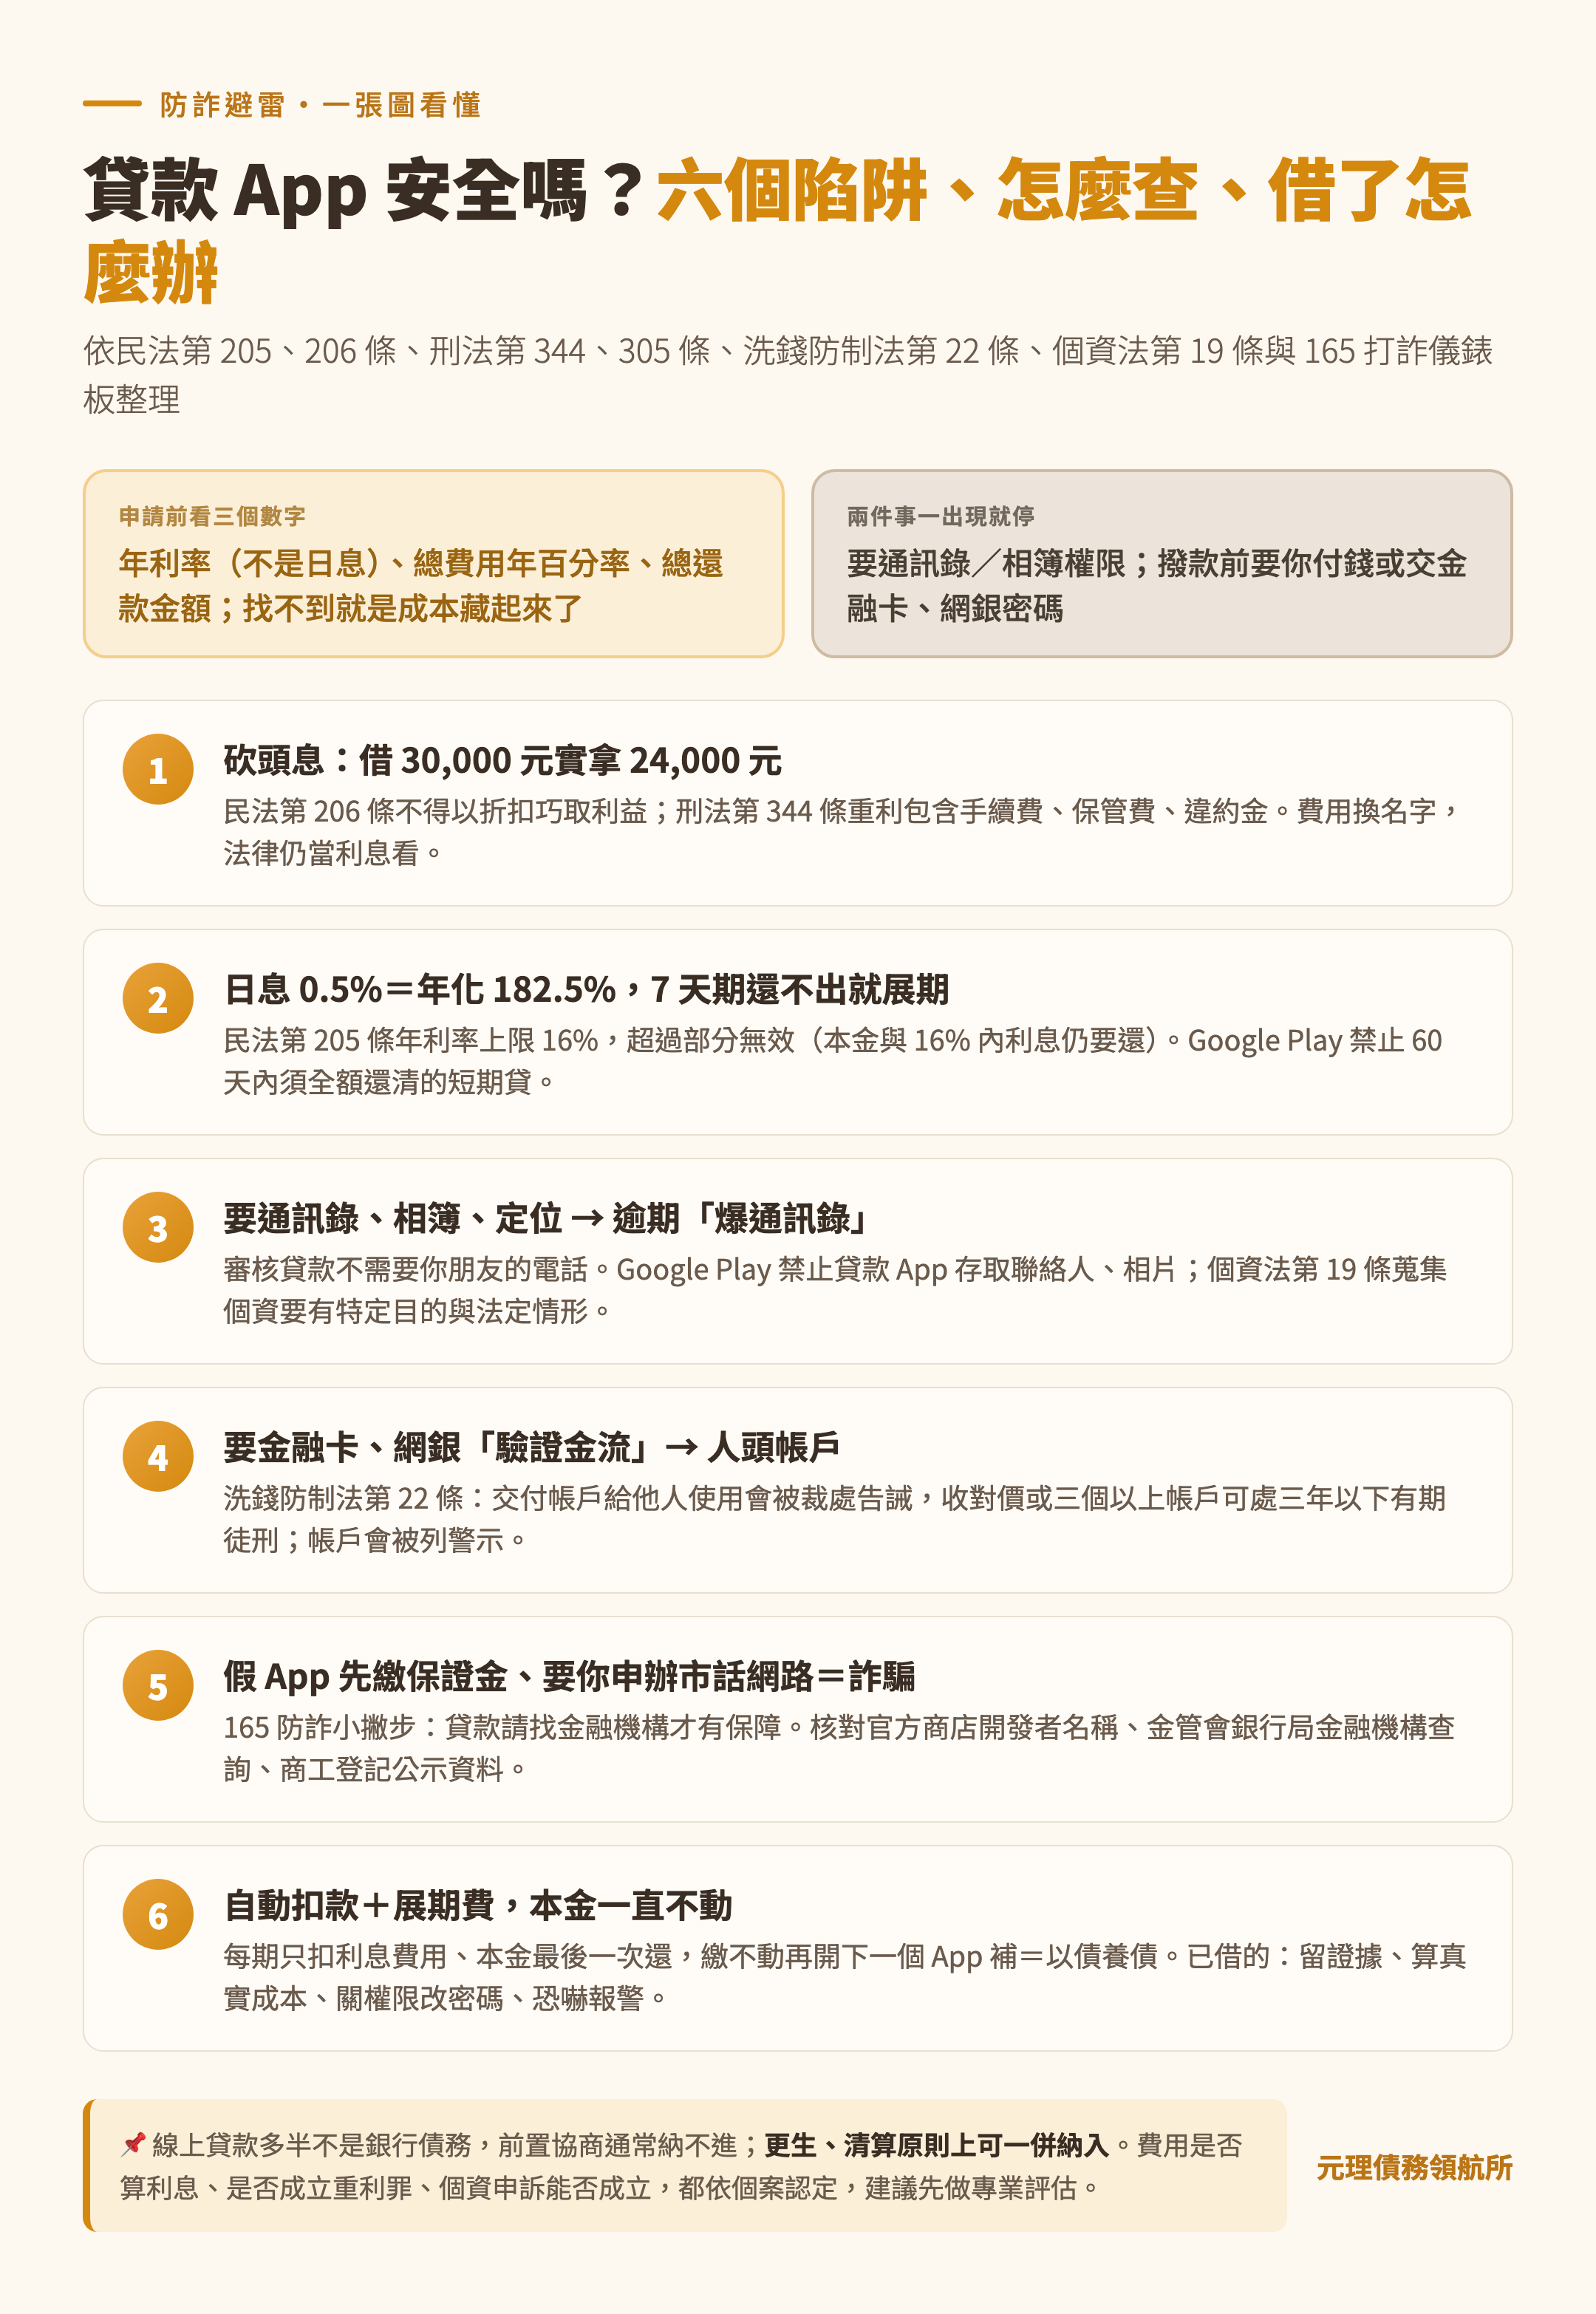
陷阱 1:砍頭息,借 30,000 元實拿 24,000 元
合約寫 30,000 元,入帳只有 24,000 元,差額叫「手續費」「審核費」「風險金」,但利息和還款都按 30,000 元算。這在民間叫砍頭息。民法第 206 條規定債權人除了法定上限內的利息,不得以折扣或其他方法巧取利益;民法第 205 條規定約定利率超過週年 16% 的部分無效;刑法第 344 條重利罪更在第 2 項明定,重利包括手續費、保管費、違約金及其他與借貸相關的費用。白話講:費用換個名字,法律還是把它當利息看。怎麼算實質利率,請看 借錢利息多高算違法?民法 16% 上限與重利罪一次看懂。
陷阱 2:「日息 0.5%」聽起來很少,年化超過 180%
很多 App 不講年利率,講「日息」或「每期費用」。日息 0.5%,一年 365 天就是 182.5%,是法定上限 16% 的十一倍多。再搭配 7 天、14 天的超短期限,到期還不出來就「展期」再收一次費用,本金永遠不會少。連平台都把這種設計列為禁區:Google Play 的金融服務政策禁止個人貸款 App 提供撥款日起 60 天內必須全額還清的短期貸款,也要求揭露最高年利率與還款期限。看到只講日息、只給一兩週期限的,先換算成年利率再決定。
陷阱 3:要通訊錄、相簿、定位權限
安裝時跳出「允許存取聯絡人」「允許存取相片」「允許取得位置」。審核貸款需要的是你的身分和收入資料,不需要你朋友的電話,也不需要你的照片。業者要這些的目的很單純:你逾期的時候,打給通訊錄裡每一個人,用「某某某欠錢不還」施壓,俗稱「爆通訊錄」。
這件事有兩層問題。第一,Google Play 的政策明文禁止貸款 App 存取聯絡人、相片等私密資料,正規上架的貸款 App 不會要這些權限;會要的,多半是繞過商店審查的安裝檔。第二,個人資料保護法第 19 條規定,非公務機關蒐集或處理個資要有特定目的,並符合法定情形之一,例如與當事人有契約關係或經當事人同意。通訊錄裡是你朋友的個資,他們沒有跟業者簽約、也沒有同意。所以這個權限一跳出來,就是停下來的時候。
陷阱 4:「用你的金融卡和網銀驗證金流」
對方說額度核了,但要先「驗證帳戶」「跑金流做薪轉紀錄」,請你把金融卡寄過去、網銀帳號密碼用 LINE 傳。這一招最毒,因為你損失的不只是錢。依洗錢防制法第 22 條,任何人不得把自己的金融帳戶交付、提供給他人使用,沒有正當理由就會被警察機關裁處告誡;如果是收了對價、或交出三個以上帳戶,可處三年以下有期徒刑。帳戶交出去之後,通常幾天內就有不明款項進出,你的帳戶變成人頭帳戶、被列為警示帳戶,薪轉、提款、網銀全部卡住。後續怎麼處理,請看 帳戶被列警示帳戶怎麼辦?多久解除、薪轉卡住、債務怎麼繳。
陷阱 5:假 App、假銀行,先繳錢才撥款
有一類根本不是貸款,是詐騙。App 介面做得跟某銀行一模一樣,審核通過後說要先繳「保證金」「解凍金」「開辦費」,繳了一筆還有下一筆。165 打詐儀錶板把「假借銀行貸款詐騙」列為常見手法,官方的防詐小撇步寫得很直接:貸款請找金融機構才有保障;貸款卻要你申辦市話、網路,就是詐騙。那個案例是:對方說為了提高信用分數,請被害人去申辦市話和網路,再寄一台轉接器接上,結果電話被拿去當詐騙的中繼站。完整的貸款詐騙話術,請看 洗白信用、內部管道都是騙?貸款詐騙 5 大話術、被騙後怎麼辦。
陷阱 6:自動扣款加展期費,本金一直不動
很多 App 要你綁定帳戶自動扣款,到期那天帳戶裡錢不夠就算逾期,逾期費、展期費一層一層疊上去。有些設計是每期只扣利息和費用,本金要到最後一期一次還,你每個月都有繳、卻一塊錢本金都沒少。繳不動時再開第二個 App 借來補第一個,就是最典型的以債養債。怎麼停,請看 以債養債怎麼停?惡性循環的成因與脫困方向。
三、申請前五步:怎麼查對方是不是合法業者
- 只從官方商店下載,核對開發者名稱。Google Play 或 App Store 上的開發者名稱,應該跟廣告、合約上的公司名一致。要你點連結下載安裝檔的,直接放掉。
- 查公司是否存在。自稱銀行的,到金管會銀行局網站的金融機構基本資料查詢核對名稱和官網;自稱融資公司的,到經濟部商工登記公示資料查詢系統查公司全名、成立日期、資本額、登記地址。查不到、或成立不久又沒有實體地址的,風險很高。
- 看三個數字:年利率(不是日息、不是月費率)、總費用年百分率(把所有費用算進去的成本)、總還款金額。合約上找不到這三個數字、客服只肯講「月付多少」,代表成本藏在你看不到的地方。
- 看權限。要通訊錄、相簿、定位、簡訊讀取權限的,不管理由多合理,停。
- 撥款前要你付任何錢、交任何帳戶資料的,停。不確定就撥 165,把 App 名稱、公司名、對方 LINE ID 唸給他們查。
四、已經借了、繳不出來:五件事照順序做
- 把證據全部留下來:合約與 App 每一頁截圖、撥款與每筆扣款紀錄、所有對話與通話紀錄。之後主張超額利息無效、報警或走法院程序,都靠這些。
- 算出真實成本,分清楚哪些該還:依民法第 205 條,超過週年 16% 的那一段利息約定無效,可以不給;但本金和 16% 以內的利息仍然要還,不是整筆不用還。已經付掉的超額部分能不能要回來,牽涉個案認定,建議先諮詢再行動。
- 收回帳戶與資料的控制權:到手機設定關掉該 App 的通訊錄、相簿、定位權限,改網銀密碼;曾經授權自動扣款的,向自己的銀行確認怎麼終止。若已經把金融卡或密碼交出去,立刻通知銀行並報警,越快處理越有機會。
- 被爆通訊錄、被恐嚇:分開處理。欠錢是民事,恐嚇是刑事。對方若用加害生命、身體、自由、名譽、財產的話威脅你或家人,可能觸犯刑法第 305 條恐嚇罪,保留錄音與訊息後報警;擅自把你的債務告訴第三人、拿通訊錄騷擾你的親友,也可能涉及個人資料保護法,可向主管機關申訴。催收的合法界線請看 被委外催收、討債公司找上門怎麼辦?合法界線與應對步驟。
- 把債務整體處理,不要再開下一個 App。線上貸款多半不是銀行債務,前置協商通常納不進去;但如果你同時有銀行卡債、信貸,更生或清算原則上可以把民間與線上貸款一併納入,由法院裁定一條付得起的路。若對方是已納入金融消費者保護法的融資公司,對利率揭露、催收方式有爭議,還可以向金融消費評議中心申訴。
五、最後的但書
本文整理的是民法、刑法、洗錢防制法、個人資料保護法的原則規定,以及 165 打詐儀錶板、Google Play 金融服務政策、金管會公開說明的內容。某一筆借款的費用算不算利息、有沒有成立重利罪、超額利息能不能要回、個資申訴會不會成立,都要依個案事實認定,法院和主管機關的見解也可能不同。會點開貸款 App 的人,多半是當下沒有別的選項。如果已經在繳不動的邊緣,比下一個 App 更需要的,是把銀行、融資、線上全部債務攤開來,算出一條走得完的路,建議先做專業評估再決定。