信箱裡躺著一封掛號,封面印著「存證信函」,或是某某律師事務所。打開來第一行就是「台端積欠新臺幣 XX 元,限函到七日內清償,逾期依法訴追」。很多人的反應是心跳加速,或是塞進抽屜假裝沒看到。其實這封信既沒有你想的那麼可怕,也沒有你希望的那麼無所謂。這篇講清楚它能做什麼、不能做什麼,以及收到後怎麼核對、要不要回、怎麼回才不會替自己添麻煩。
一、先搞清楚:這封信到底是什麼
存證信函,是寄件人到郵局寄的一種掛號信。依郵件處理規則第 34 條,寄的人要多付一筆存證費、照郵局規定的格式寫,郵局會留一份內容完全相同的副本,保存三年當證據。它的功能只有一個:證明「誰、在哪一天、寄了什麼給誰」。郵局不審查內容真假,上面寫你欠 50 萬,不代表你真的欠 50 萬。
律師函,是律師事務所代債權人寫的信,通常也用掛號或存證信函寄出。法律上的性質跟一般催告信一樣,只是對方花錢請人寫得比較正式、比較兇。
兩者有一個共同點最重要:它們都不是法院寄的。法院文書會有法院全名、案號、股別,信封印的是「○○地方法院」。若收到的是支付命令、本票裁定、起訴狀或執行命令,那是另一套玩法,請看 收到支付命令、本票裁定怎麼辦?20 天異議期一次看懂 與 收到法院起訴狀、調解通知怎麼辦?開庭前該做的事、不出庭會怎樣。
二、這封信「能」做到的四件事
既然不是法院文書,債權人為什麼還要花錢寄?因為它確實有幾個用途,每一個都跟你有關。
1. 留下「我催過你了」的證據
依民法第 229 條,給付沒有確定期限的債務,債權人催告之後你還不付,就從被催告那時起負遲延責任。不過貸款、卡債合約都訂有繳款日,你早就從逾期那天起算遲延了,這封信多半只是再確認一次,順便告訴你他們準備進法院。
2. 中斷時效,讓債務不會「過期」
這是最實際的用途。民法第 125 條規定一般請求權十五年不行使就消滅,第 126 條規定利息這類定期給付是五年。民法第 129 條則說,時效會因為「請求、承認、起訴」而中斷。存證信函、律師函就是一種「請求」。但請注意第 130 條:因請求而中斷的時效,如果六個月內沒有起訴,視為沒有中斷。所以債權人寄信後通常會在半年內告你或聲請支付命令,這也是為什麼很多人收到律師函幾個月後就收到法院文書。時效怎麼算、為什麼拖過十五年也未必免還,請看 欠錢多久不用還?債務時效 15 年沒那麼簡單。
3. 兼作「債權轉讓通知」
如果寄信的是你沒聽過的資產管理公司或某某資融公司,信裡多半會寫「本公司已受讓某銀行對台端之債權」。依民法第 297 條,債權讓與要通知債務人才對你生效,這封信就是在做這件事。該怎麼核對對方真的買了你的債、金額對不對、能不能談,請看 債主突然換人?債權被賣給資產管理公司,還要還嗎。
4. 給你壓力,逼你主動聯絡
講白了,寄信比告你便宜很多。很多債權人真正想要的,是你看到信之後打電話過去,自己說出「我每個月可以繳多少」。這未必是壞事,但前提是你要先搞清楚自己的位置,不是被嚇到就答應。
三、這封信「不能」做到的四件事
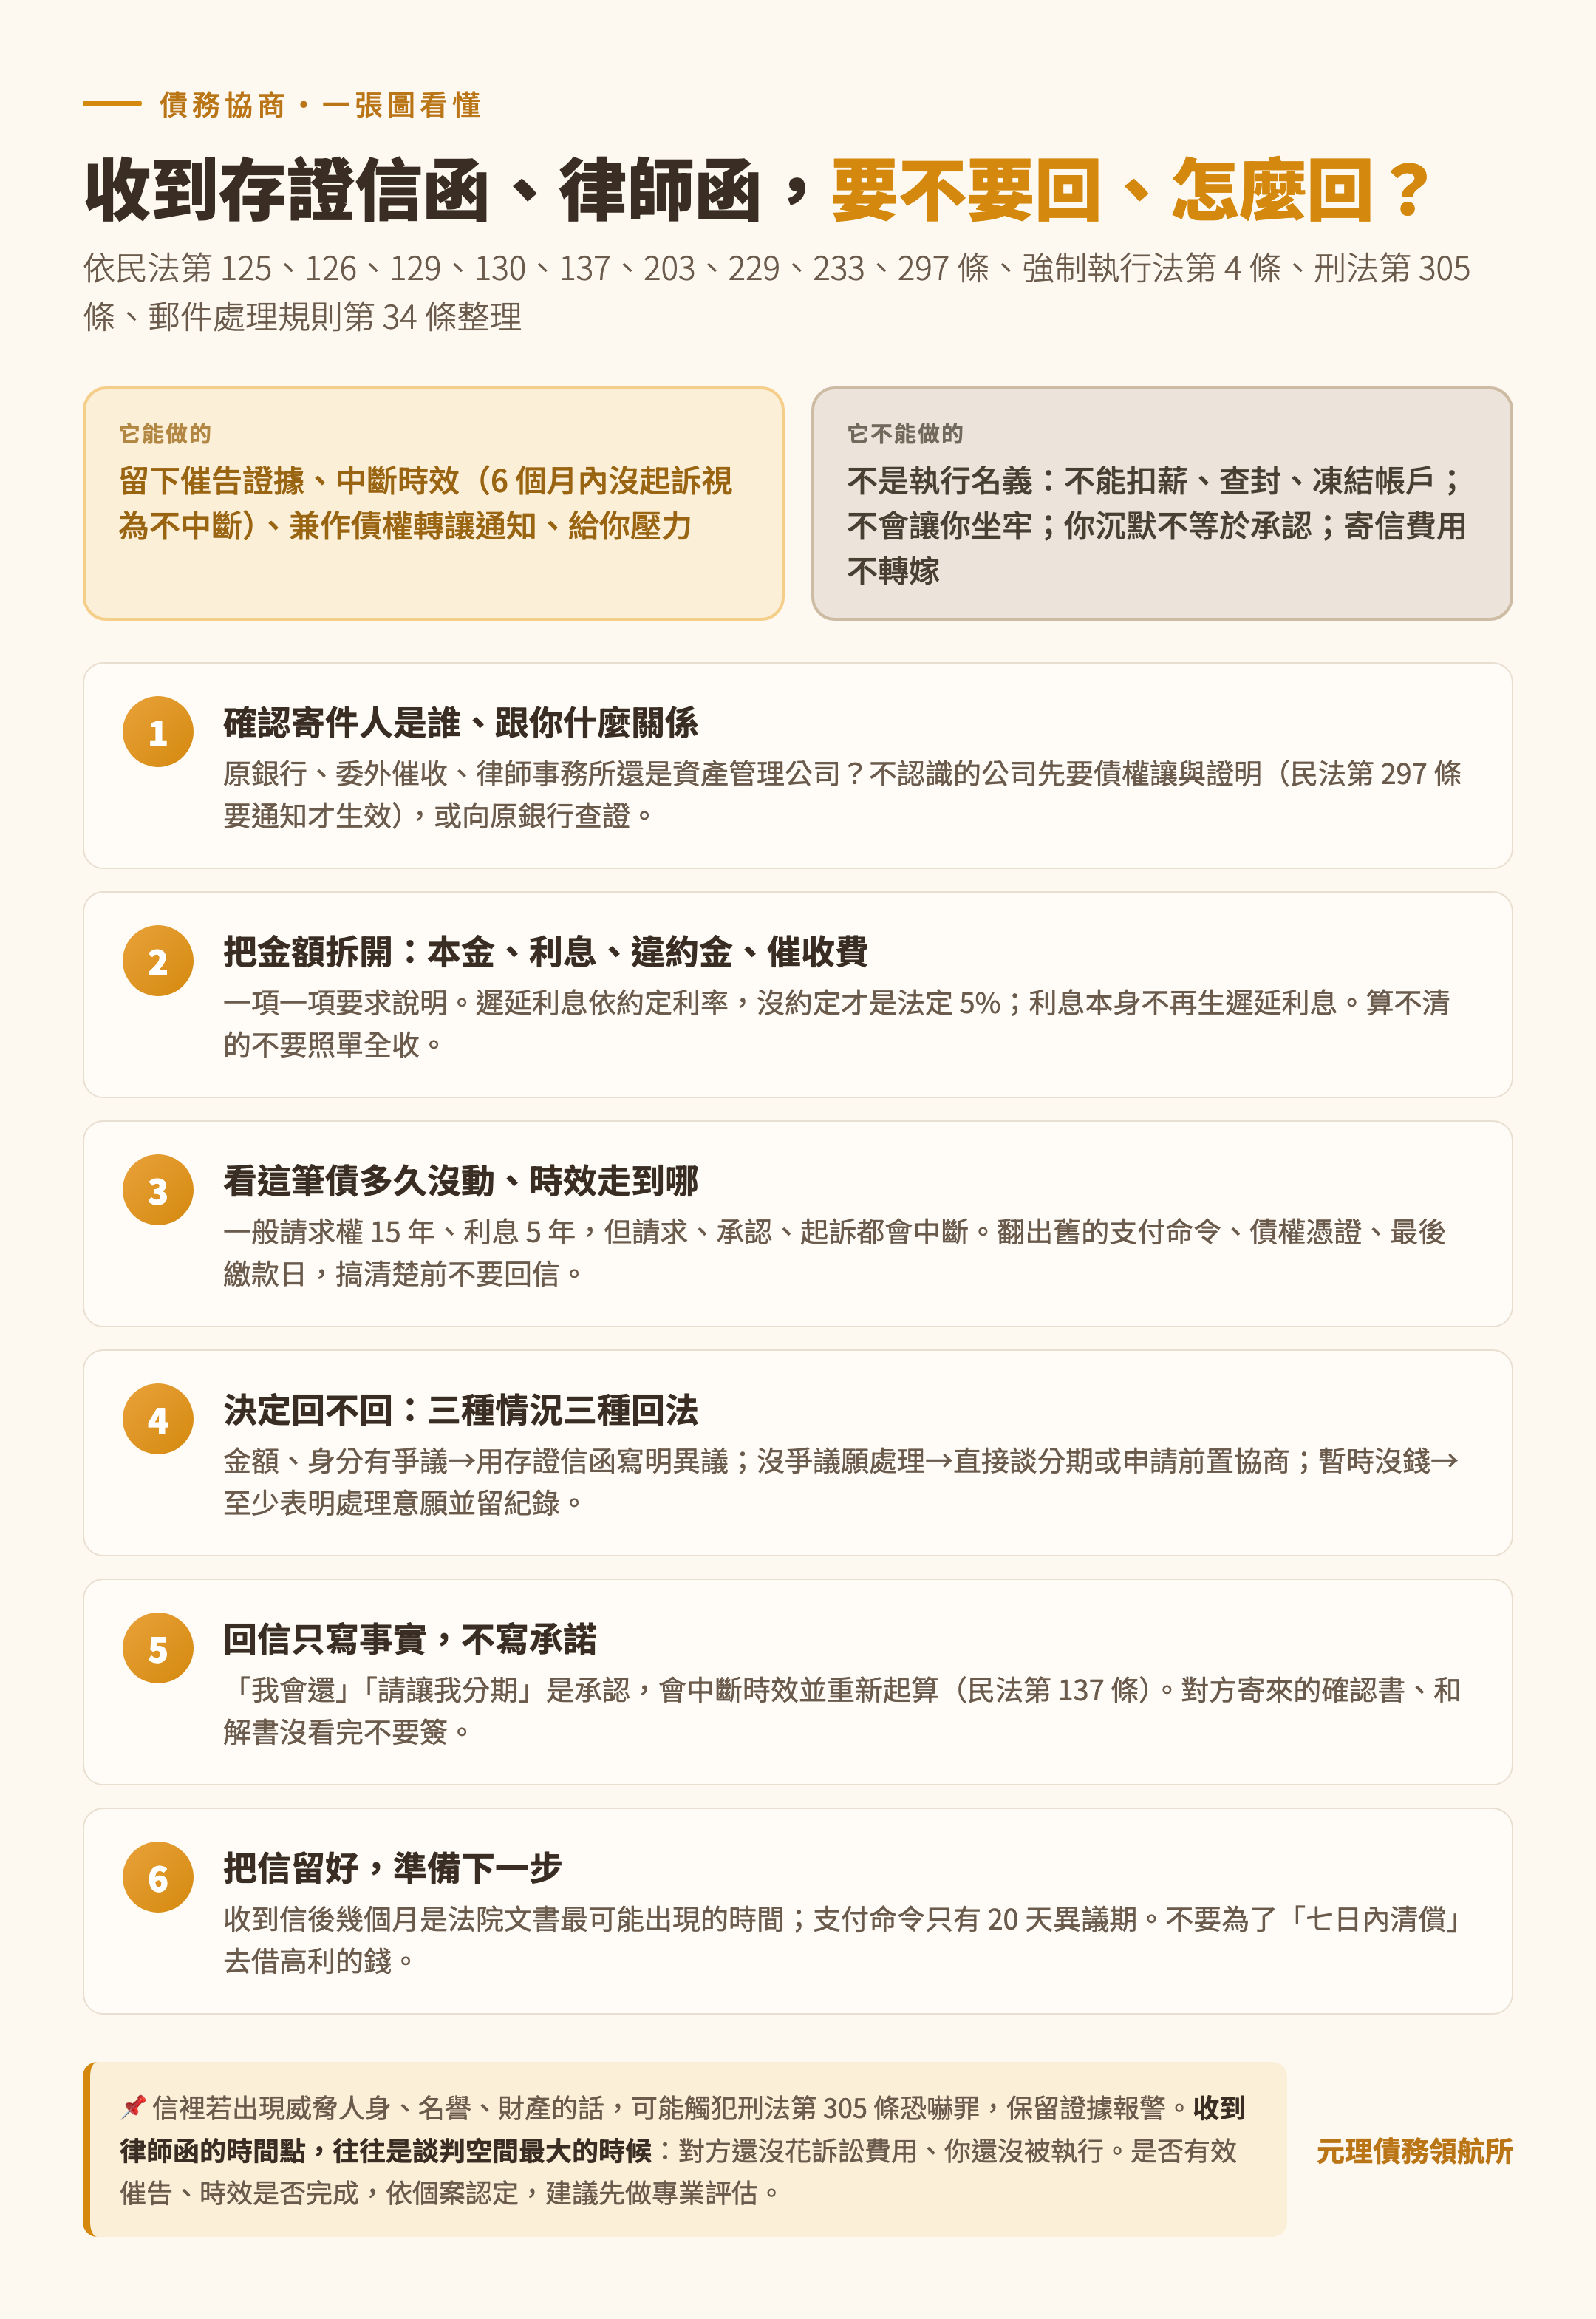
- 不能扣薪、查封、凍結帳戶。依強制執行法第 4 條,強制執行要有「執行名義」:確定判決、支付命令、本票裁定、調解筆錄這類法院或公證文書。存證信函、律師函都不在名單上。信裡寫「將逕行扣押薪資」,是描述未來可能的步驟,不是現在就能做。
- 不能讓你坐牢。單純欠錢是民事問題,信上寫「移送法辦」「觸犯刑法」多半是嚇人的話。真正會有刑責的是詐欺、偽造文書這類情況。
- 不能用一句「逾期視為承認」把債務釘死。那句話是對方寫的,你的沉默在法律上不等於承認。反過來說,你回信若寫了「我會還」「請讓我分期」,那才是民法第 129 條的「承認」,一樣會中斷時效。
- 不能把寄信的費用轉到你身上。律師費、郵資原則上是債權人自己的催收成本;真正會由敗訴債務人負擔的是之後的裁判費、執行費。
四、收到之後怎麼做:六個步驟照順序
- 先確認寄件人是誰、跟你是什麼關係。是原本的銀行、委外催收公司、律師事務所、還是資產管理公司?不認識的公司,先要求提供債權讓與證明,或向原銀行查證。寄件人身分對不上,後面都不用談。
- 把金額拆開看。信上的總額通常包括本金、利息、違約金,有時還夾著「催收費」「律師費」。一項一項要求說明,特別是利息從哪天開始算、用什麼利率。依民法第 233 條,遲延利息依約定利率計算,沒有約定才用第 203 條的法定週年利率 5%;利息本身不會再生遲延利息。算不清楚的部分,不要照單全收。
- 看這筆債有多久沒動。如果已經好幾年沒繳、也沒收過法院文書,先翻出過去的紀錄:有沒有支付命令、債權憑證、上一次繳款是哪一年。這決定你回信時能不能提時效。拿不準就先問專業,搞清楚之前不要回信。
- 決定回不回、怎麼回。法律沒有規定你必須回,但依情況不同,建議這樣處理:
- 金額、身分、債權有爭議:用存證信函回覆,寫明「對 XX 金額有異議、請提供計算明細與債權證明」。留下你主張過的證據,之後進法院用得上。
- 沒有爭議、也願意處理:直接聯絡債權人談分期或一次清償;如果是銀行債務而且不只一家,可以主動申請 前置協商,一次把所有銀行談進來。此時對方還沒花訴訟費用,通常比被告之後更有談的空間。
- 暫時沒錢、也不想進法院:至少用電話或書面表明「正在整理財務、X 月前會提出方案」,並保留紀錄。完全不回應,對方只剩起訴這條路。
- 回信只寫事實,不寫承諾。「我確認有這筆債務,會盡快還」這種話不要寫;「我對金額有異議,請提供明細」可以寫。對方寄來的「債務確認書」「和解書」也不要沒看完就簽。因為依民法第 137 條,時效中斷之後會重新起算,一句無心的承認,可能讓一筆快要可以抗辯的舊債重新變成完整的十五年。這不是教你逃債,債務本身沒有消失,只是法律給你的權利不該因為措辭不小心而送掉。
- 把信留好,準備下一步。信封、信紙、郵戳日期全部保存。收到信後的幾個月是法院文書最可能出現的時間,支付命令只有 20 天異議期,那時候才真的有「過期就來不及」的問題。
五、千萬不要做的四件事
- 不理到底。信本身不會讓你被扣薪,但它是進法院前的最後通知。下一封很可能就是支付命令,沒在 20 天內異議才是真的被確定。
- 被嚇到去借高利的錢來還。為了湊「七日內清償」去借日息、借融資,是把可以談的銀行債換成不能談的高利債。
- 電話裡口頭答應金額,沒有任何書面。你答應了對方未必有記,對方答應了你拿不出證據。談好的條件都要有對方的書面確認。
- 付錢給說能「幫你處理律師函」的人。律師函本身沒有強制力,不需要花錢「擋」它。該花力氣的是把債務算清楚、談出付得起的路。
六、信裡的話越界了怎麼辦
正常的催告信會寫金額、期限、下一步的法律程序。若信裡出現「將至台端公司、住處拜訪」「將公布台端個人資料」「後果自負」這類帶威脅的句子,或是之後的電話、簡訊用加害生命、身體、自由、名譽、財產的話恐嚇你,可能觸犯刑法第 305 條恐嚇罪,保留證據後可以報警。金融機構與委外催收公司的催收另有主管機關的規範,哪些做法越界、怎麼申訴,請看 被委外催收、討債公司找上門怎麼辦?合法界線與應對步驟。
七、最後的但書
本文整理的是民法、強制執行法、刑法與郵件處理規則的原則規定。某一封信在法律上算不算有效的催告、時效有沒有中斷或完成、金額裡哪些費用站得住腳、回信的措辭有沒有構成承認,都要依個案的合約與完整紀錄認定,法院見解也可能不同。這篇不是教你跟債權人硬碰硬,而是讓你拆信那一刻不要慌,也不要裝沒看到。收到律師函的這個時間點,往往是整個債務處理過程中談判空間最大的時候:對方還沒花訴訟費用,你還沒被執行。把債攤開算清楚、談一條付得起的路,建議先做專業評估再回應。