五十幾歲、六十歲,債還沒處理完,最常聽到的一句話是:「我辛苦一輩子的退休金,會不會一領出來就被扣走?」有人因此不敢去領老年給付,有人乾脆把勞退當成不存在。其實法律對這幾筆錢的保護寫得很清楚,真正會出事的,多半是領出來之後的那一步。這篇把四種「退休的錢」、法律怎麼保護、最大的漏洞在哪、專戶怎麼用、走更生清算時怎麼算,一次講清楚。
一、先分清楚:你說的「退休金」是哪一筆?
很多人把這些錢混在一起叫「退休金」,但它們來自不同法律、由不同單位發,保護的條文也不同。先對號入座:
- 勞保老年給付:你和公司每個月繳的勞保費換來的,由勞保局發。可以領年金(按月領到過世)或一次領,依個人年資與選擇。
- 勞退新制專戶:2005 年之後公司每月至少提繳薪資 6% 到勞保局為你設的個人專戶,加上你自願提繳的部分。這是「新制」勞退,錢在勞保局那邊,不在公司。
- 舊制退休金:依勞動基準法,由公司(雇主)從退休準備金裡發給符合條件的員工,多半是年資很長、沒轉新制的人。
- 國民年金:沒有勞保、公保的人(例如家庭主婦、長期沒工作的人)參加的保險,由勞保局承辦,到 65 歲領老年年金。
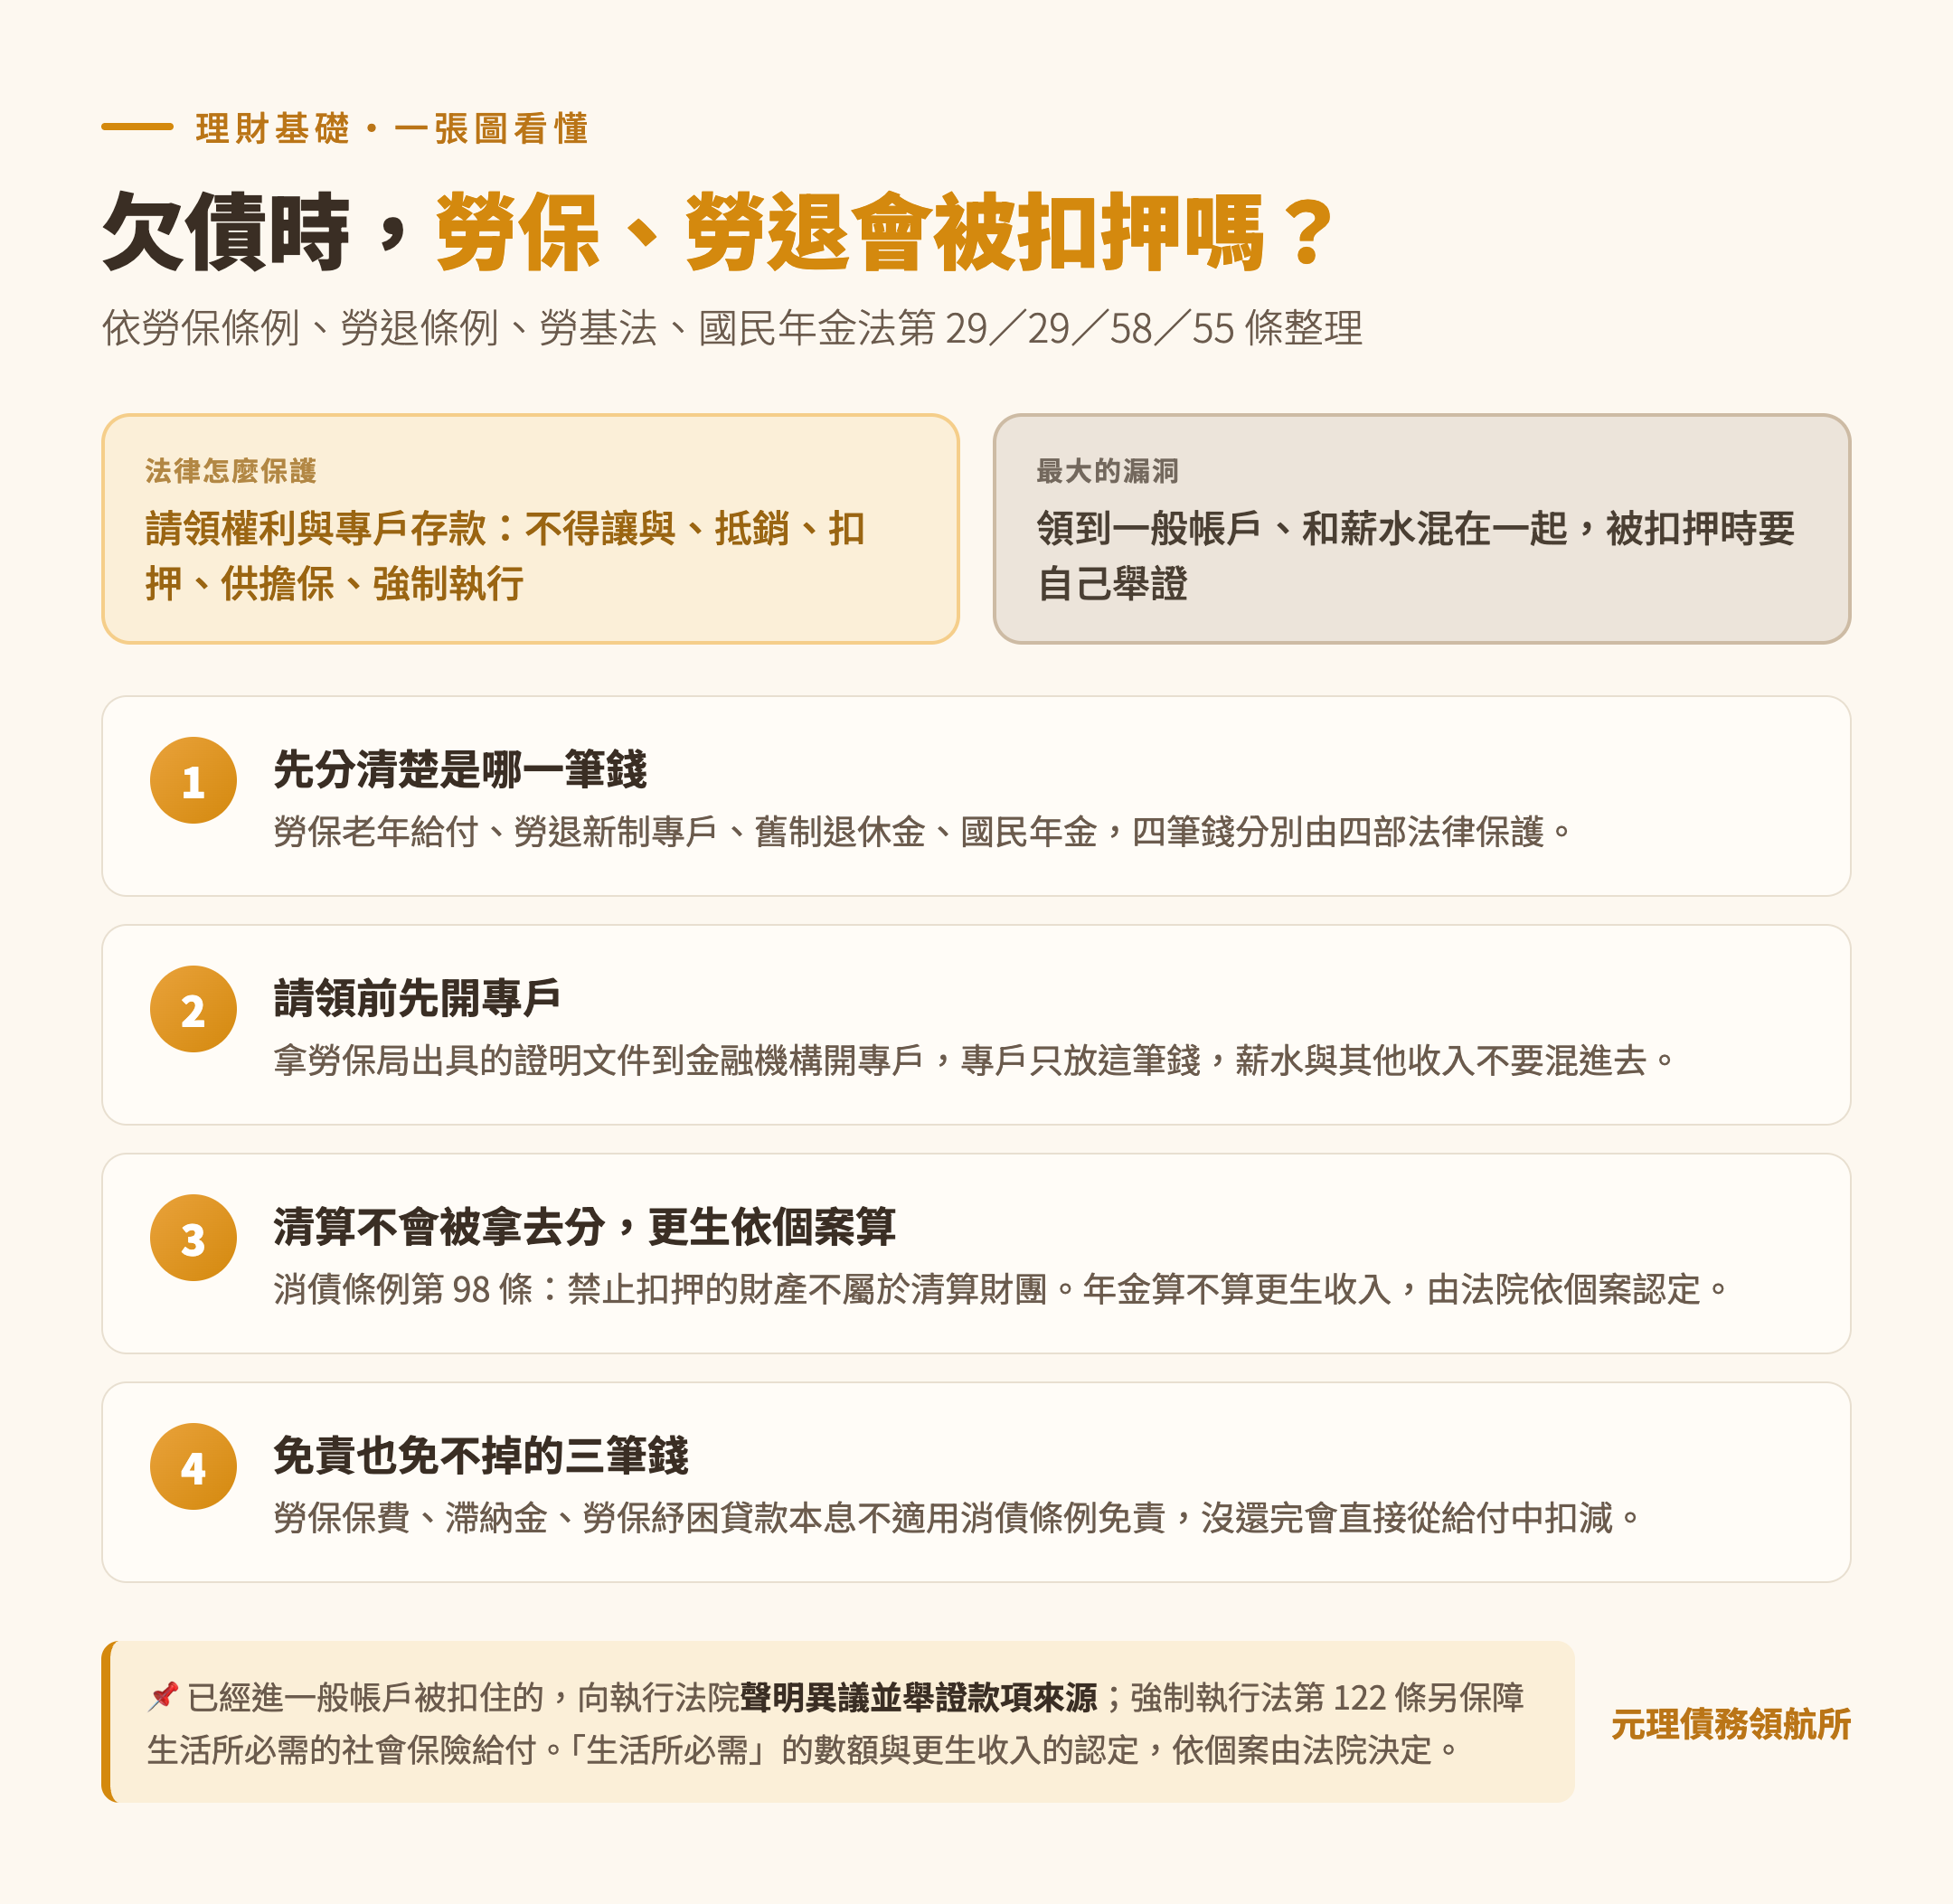
這四筆錢的共同點是:法律都把「領取的權利」保護起來,也都允許你開專戶來領。下面一條一條看。
二、法律怎麼說:四條法條都寫了「不得扣押、抵銷、供擔保」
先講白話:「扣押」是法院幫債權人把你的錢先留住;「抵銷」是你欠銀行錢、銀行把你的存款直接拿去抵;「供擔保」是你拿這筆錢當抵押去借錢。法律對退休的錢,這三件事都說不行:
- 勞工保險條例第 29 條:被保險人、受益人領取各種保險給付的權利,不得讓與、抵銷、扣押或供擔保。依法開的專戶,專戶內的存款不得作為抵銷、扣押、供擔保或強制執行的標的。
- 勞工退休金條例第 29 條:勞工的退休金及請領退休金的權利,不得讓與、扣押、抵銷或供擔保;專戶存款同樣不得抵銷、扣押、供擔保或強制執行。
- 勞動基準法第 58 條(舊制退休金):勞工請領退休金的權利不得讓與、抵銷、扣押或供擔保;可以開專戶,專戶存款不得作為抵銷、扣押、供擔保或強制執行的標的。同條也提醒,請領權利從退休次月起五年不行使就消滅,別拖。
- 國民年金法第 55 條:領取相關給付的權利不得作為扣押、讓與、抵銷或供擔保的標的;專戶存款亦同。但書是曾溢領或誤領的給付,保險人可以從給付中扣抵。
另外還有一條通用的防線:強制執行法第 122 條規定,債務人依法領取的社會保險給付,屬於維持債務人及其共同生活親屬生活所必需的部分,不得強制執行;生活所必需的數額,以最近一年公告的當地每人每月最低生活費一點二倍計算,法院還要斟酌你的其他財產。這條的其他適用情況,請看 欠債會被拿走所有財產嗎?可以保留的底線。
三、最大的漏洞:領到一般帳戶,和其他錢混在一起
法律保護的是「請領的權利」和「專戶裡的存款」。如果你把老年給付直接匯進平常在用的薪轉帳戶,它就變成一筆普通存款,和薪水、其他收入混在一起。這時候:
- 法院寄扣押命令給銀行時,銀行看到的只是「這個帳戶有多少錢」,分不出哪一筆是給付。實務上帳戶常常就被整筆扣住,要由你自己拿出勞保局的核定文件,向執行法院聲明異議、證明款項來源,才有機會解開。帳戶被凍結後怎麼處理,請看 帳戶被凍結、存款被扣走怎麼辦?。
- 如果你就欠這家銀行錢,法條雖然寫了給付「不得抵銷」,但銀行系統未必認得出這筆錢的身分,可能先依契約把存款拿去抵貸款,之後再來爭。銀行抵銷權怎麼運作,請看 薪水一進帳就被銀行扣走?銀行抵銷權是什麼。
- 年金按月領的人更要注意:每個月都進同一個帳戶,混同的問題每個月重演一次。
所以結論很簡單:有債務在身、或已經收到法院文件的人,請領前先把專戶開好。這不是鑽漏洞,是法律明文給你的權利。
四、專戶怎麼開、怎麼用才有效
四部法律的寫法幾乎一樣:請領給付或退休金的人,可以檢具保險人(勞保局)出具的證明文件,到金融機構開立專戶,專供存入這筆錢。實務上要注意幾件事:
- 先向勞保局申請給付,拿到核定或證明文件,再帶著文件去銀行或郵局說明要開「給付專戶」,由金融機構依規定辦理。各家作業方式不同,建議先問清楚需要哪些文件。
- 專戶只放這一種錢。薪水、兼差、家人匯款都不要進這個戶頭。一混,保護就可能打折。
- 年金的人把每月給付都設定匯入專戶,一次給付的人則直接指定入專戶,不要先進一般帳戶再轉。
- 專戶的錢是給你生活用的,不是用來藏其他財產。把不屬於給付的錢搬進去,不但保護不到,還可能被當成移轉財產、惹上別的麻煩。
還有一種狀況:薪水帳戶已經被扣薪的人,老年給付不是薪資,不適用薪資扣押三分之一那套算法,而是回到上面說的「不得扣押」。
五、走更生、清算的人:退休金怎麼算?
清算:禁止扣押的財產不進清算財團
消費者債務清理條例第 98 條明定,專屬於債務人本身的權利及禁止扣押的財產,不屬於清算財團。換句話說,依法不得扣押的退休金請領權、專戶裡的給付,原則上不會被拿去分給債權人。清算整體怎麼走,請看 債務清算是什麼?和更生、破產差在哪?。
更生:法院看的是你的收入和生活費
更生不是拿財產來分,而是用未來幾年的收入分期還。法院審查更生方案時,會看你的可處分所得扣掉生活費之後還剩多少。按月領取的年金,是不是算進收入、算多少,法律沒有一條直接寫死,由法院依個案判斷。年紀較大、主要收入就是年金的人,方案怎麼擬最合理,建議先請專業評估。更生方案的審查標準,請看 更生方案怎樣才會被法院認可?。
免責之後,這幾筆錢「免不掉」
很多人不知道:勞工保險條例第 29 條第 6 項寫明,勞保的保險費、滯納金,以及勞保紓困貸款的本息,不適用消費者債務清理條例有關債務免責的規定。也就是說,更生或清算走完、其他債務免責了,欠勞保局的這幾筆還是在;紓困貸款沒還完的,勞保局會在你或受益人請領給付時直接扣減。算債務總額時要把它們另外列出來,不要以為免責就一筆勾銷。免責的整體規則請看 清算之後呢?免責、不免責與復權一次看懂。
六、三個常見誤會
- 誤會一:「退休金反正不會被動,所以隨便放哪都沒差。」 錯在後半句。保護的是請領權和專戶;進了一般帳戶混同,就要自己舉證。
- 誤會二:「我欠銀行,乾脆叫銀行從我的勞保給付直接扣就好。」 法律說給付不得抵銷、不得供擔保。要還錢是你的自由,但這筆錢不能被當成抵押品,也不能被強迫抵掉。
- 誤會三:「勞保紓困貸款是政府的,更生後就不用還了。」 剛好相反,勞保條例把它排除在免責之外,而且會從給付裡扣。
七、最後的但書
本文引用的條文都是原則性規定。「生活所必需」的數額、年金是否算入更生方案的收入、混同後聲明異議能不能成功,都由執行法院或承辦法院依個案認定;專戶開立流程以勞保局與各金融機構規定為準,日後也可能修法調整。如果你已經收到扣押命令、或正在評估更生清算,退休的錢要怎麼安排,建議先找專業的人把債務清單和給付文件一起看過再決定,越早安排,能守住的越多。