很多人以為更生是「送件、法院裁定、開始繳」三步驟,但真正的關卡在中間那一份更生方案:你提出的還款計畫,法院到底會不會點頭。點頭的條件不是「越少越好」也不是「越多越好」,而是法律上有一套明確的算法。這篇說明更生方案什麼時候要提、通過的兩條路、法院逕行認可的核心標準「盡力清償」、必要生活費 1.2 倍怎麼算,以及哪些情況法院不得認可。
一、先搞懂三個詞:更生方案、可處分所得、必要生活費
- 更生方案:就是你寫給法院看的還款計畫書。上面寫「我總共要還多少、幾個月給一次、要繳幾年」。法院認可了,才正式開始照表繳。
- 可處分所得:你一年真正拿得到、可以自由用的錢。薪水、獎金、接案收入、家人固定給你的生活費,都算在裡面。
- 必要生活費:法律幫你保留、不用拿去還債的「活下去的錢」。它有公式,不是你自己說多少就多少,後面會教你算。
把這三個詞放在一起,法院的邏輯其實只有一句話:你拿得到的錢,扣掉活下去的錢,剩下的有沒有大部分拿來還。有,方案就容易過;沒有,就算債權人都同意,法院也可能不點頭。
二、更生方案是什麼、什麼時候要提
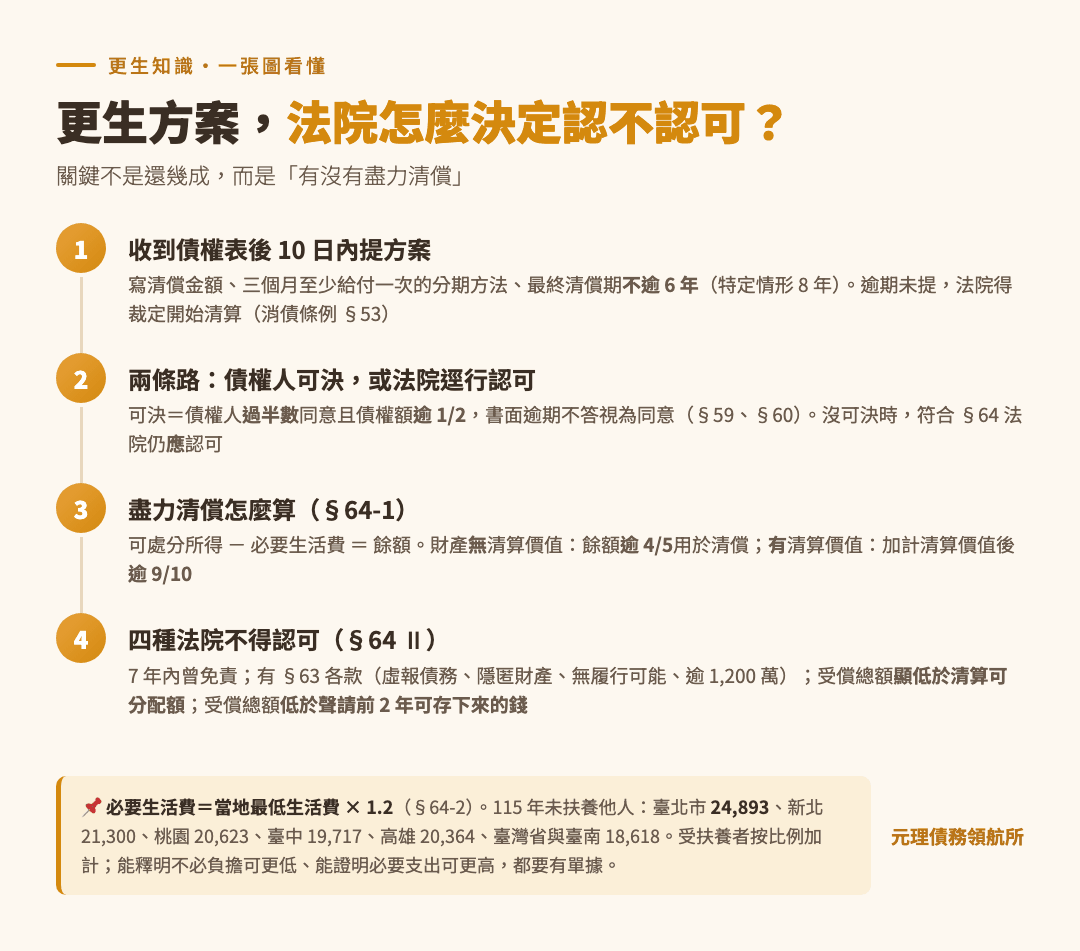
法院裁定開始更生程序後,債權人會申報債權,法院整理成一份「債權表」寄給你。依消費者債務清理條例第 53 條,你必須在收受債權表後十日內向法院提出更生方案,內容至少要寫清楚三件事:清償的金額、三個月至少給付一次的分期方法、以及最終清償期。最終清償期從認可裁定確定的次日起算原則上不得超過六年;若方案定有自用住宅借款特別條款、或為了達到後面會講的最低清償總額,可以延長到八年。
三、方案通過的兩條路:債權人可決,或法院逕行認可
更生方案要生效,有兩種方式:
- 債權人可決:依第 59 條,出席債權人會議的無擔保及無優先權債權人過半數同意,且同意者代表的債權額超過總債權額的二分之一。實務上法院也常不開會,而是依第 60 條用書面通知債權人,限期回覆同不同意,逾期不回覆視為同意。
- 法院逕行認可:若債權人沒有可決,依第 61 條法院原則上應裁定開始清算,但有第 12 條、第 64 條規定的情形除外(本文談的是第 64 條)。也就是說,就算銀行全部反對,只要你的方案達到第 64 條的標準,法院仍可以裁定認可。這一條是多數更生案件真正的決勝點。
四、法院逕行認可的核心:你有沒有「盡力清償」
第 64 條第 1 項規定:債務人有薪資、執行業務所得或其他固定收入,依其收入及財產狀況,可以認定更生方案的條件已盡力清償的,法院應裁定認可。同一條也規定,沒有固定收入的人,若方案有人替你作保(保人)、提供擔保或一起負擔債務,法院認為條件公允,也可以認可。什麼叫盡力清償?第 64 條之 1直接給了算式:
- 財產有清算價值的人:財產的清算價值,加上更生方案履行期間可處分所得總額,扣除自己與依法應受扶養者的必要生活費用後,餘額超過十分之九用於清償,視為已盡力。
- 財產沒有清算價值的人:履行期間可處分所得總額,扣除必要生活費用後,餘額超過五分之四用於清償,視為已盡力。
白話講,法院看的不是你還了幾成的債,而是你每個月扣掉生活必需之後剩下的錢,有沒有把絕大部分拿出來還。收入低、負債高的人,就算最後只還了總債務的一小部分,只要算式成立,一樣可能被認可。
五、必要生活費怎麼算:最低生活費的 1.2 倍
整個算式最關鍵的變數是「必要生活費用」。第 64 條之 2規定:以最近一年衛生福利部或直轄市政府公告的當地每人每月最低生活費 1.2 倍計算;受扶養者也用同一基準,再依你依法應負擔的扶養比例認定。以司法院公布的 115 年數額為例(未扶養他人的情形):
- 臺北市:最低生活費 20,744 元,1.2 倍為 24,893 元。
- 新北市:17,750 元,1.2 倍為 21,300 元。
- 桃園市:17,186 元,1.2 倍為 20,623 元。
- 臺中市:16,431 元,1.2 倍為 19,717 元。
- 高雄市:16,970 元,1.2 倍為 20,364 元。
- 臺灣省各縣市與臺南市:15,515 元,1.2 倍為 18,618 元。
舉例:住在臺北市、月收入 40,000 元、沒有扶養任何人、名下沒有可變賣的財產,可處分所得扣除必要生活費後約為 15,107 元,方案每月清償金額若超過其中的五分之四(約 12,086 元),在法律上就視為已盡力清償。若你扶養一名子女且獨自負擔,必要生活費會加計一人份,可處分餘額就會少很多,方案金額也跟著降低。
六、這些情況,法院不得認可
就算你算式成立,第 64 條第 2 項列了四種法院不得認可的情形:
- 七年內曾依破產法或本條例受免責。
- 有第 63 條第 1 項各款情形:包括方案對不同意的債權人不公允、更生程序違法且無法補正、以不正當方法使方案可決、無擔保本金利息總額超過 1,200 萬元、方案無履行可能、虛報債務、隱匿財產或私下給特定債權人額外利益且情節重大等。
- 無擔保及無優先權債權的受償總額,顯低於裁定開始更生時依清算程序可以分配到的總額。意思是:如果你的財產直接清算能讓債權人拿到更多,法院不會讓你用更生少還。
- 受償總額低於你聲請更生前兩年間,可處分所得扣除必要生活費後的數額。意思是:你過去兩年理論上存得下來的錢,至少要在方案裡拿出來。
另外,法院在認可前會把方案內容與你的財產收入報告書通知債權人,讓他們表示意見。債權人若指出你有未申報的收入或財產,就會直接影響上面的判斷。
七、讓方案更容易被認可的準備
- 收入證明要完整:薪資轉帳、勞保投保薪資、扣繳憑單要能互相對得上。兼職、接案、家人給的生活費都算「可處分所得」,不要漏報。
- 支出要有單據:房租契約、醫療收據、學費繳費單、扶養親屬的證明。沒有單據的支出,法院只會用 1.2 倍的公式算。
- 方案數字要跟報告書一致:你在財產及收入狀況報告書寫的收入支出,和更生方案每月清償金額要能互相推導出來,前後矛盾是常見被要求補正的原因。
- 不要藏、不要偏袒:隱匿財產或私下先還某個債權人,不只方案不會過,還可能影響最後的免責。把財產先移給家人會有什麼後果,見欠債後把財產移轉給家人會怎樣。
- 預留一點彈性:方案是要連續繳好幾年的,繳不出來會有毀諾的問題,救濟方式見更生方案繳不出來怎麼辦。若你有房貸想保住房子,另見更生可以保住房子嗎;更生期間的生活限制見更生期間可以出國、買車嗎。