手上有信用卡循環、信貸、機車分期好幾筆,每個月繳完該繳的還剩幾千元,該加在哪一筆?很多人「每一筆都多繳一點」,結果每一筆都少得很慢。這篇講兩種最常見的排序法:雪球法(從金額最小的先還)和雪崩法(從利率最高的先還),用同一組數字算給你看差多少,再講怎麼選、哪些情況順序要改。
一、先說結論:兩種方法都比「平均分」好
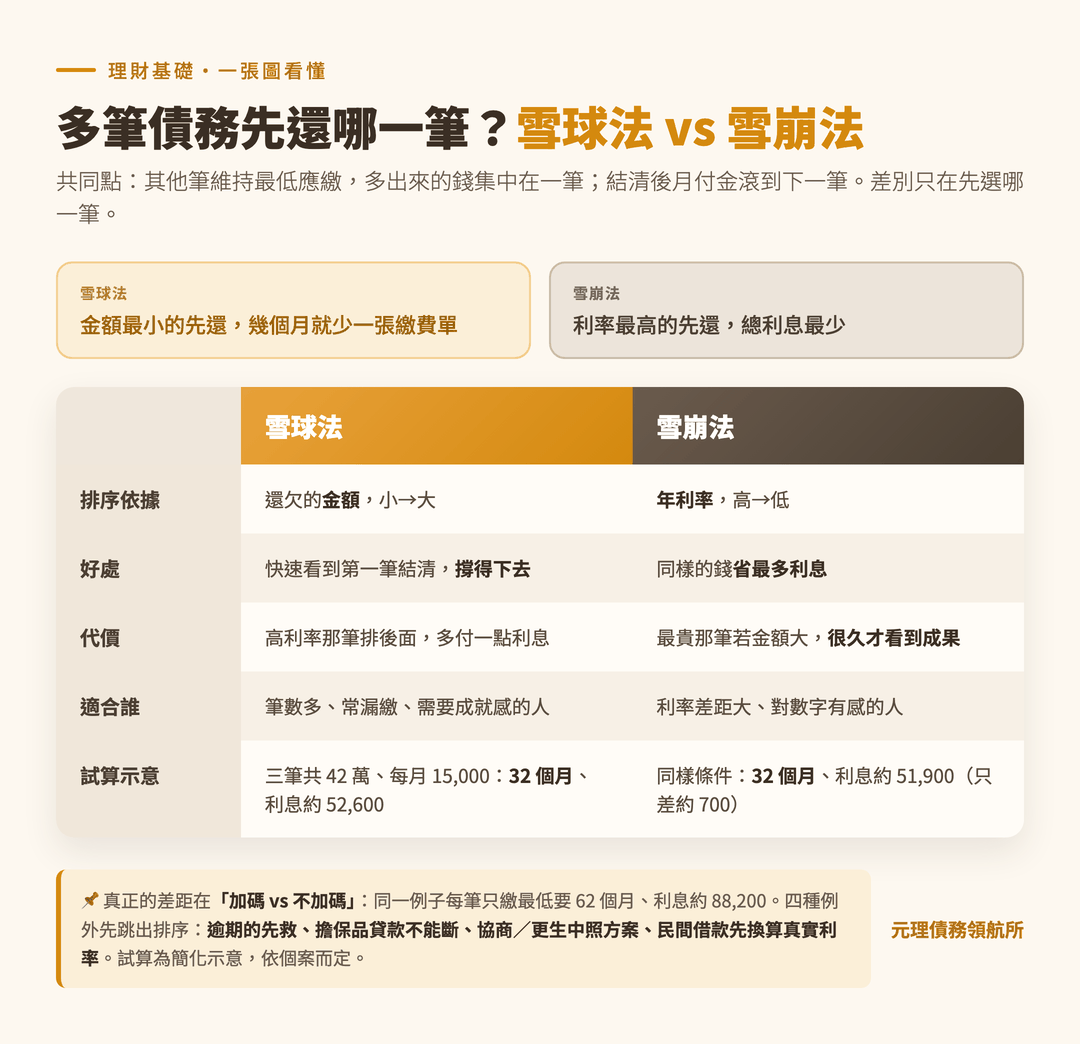
雪球法和雪崩法看起來是兩條路,其實有一個共同的核心:集中火力。做法都是「其他筆維持最低應繳或原本的月付金,多出來的錢全部放在同一筆上;那一筆結清之後,它原本的月付金再滾到下一筆」。差別只在於先選哪一筆當目標。
反過來,把多出來的錢平均分給每一筆,沒有任何一筆會提早結清,壓力也不會變輕。所以不管選哪一種,先把「平均分」的習慣改掉。前提是每一筆都繳得出最低應繳、還有一點餘錢;如果連最低都繳不出來,問題不在排序,先看第七段。
二、第一步:把每一筆債攤開在同一張紙上
不管用哪一種方法,第一步都一樣:把所有債務列成一張表。每一筆寫四個欄位:
- 還欠多少:看帳單上的本金餘額,不是當期應繳。
- 年利率多少:信用卡看循環信用利率、信貸看契約、分期要把手續費換算進去。
- 每月最少要繳多少:信用卡是最低應繳,貸款是月付金。
- 哪一天扣款:確認錢先到位,不要漏繳多付違約金。
攤開之後常見的發現是:利率最高的不是金額最大的那筆,或某一筆其實再三個月就能結清。看不懂帳單上的利率怎麼來,可以先看信用卡「最低應繳」陷阱。
三、雪球法:從金額最小的那筆開始
規則只有一條:按「還欠多少」從小排到大,先集中還最小的那筆,不管利率。結清之後把它的月付金加到下一筆,像雪球越滾越大。
它的好處不在數學,在心理。還債要撐好幾年,撐不撐得下去常常取決於有沒有看到進度。雪球法通常幾個月內就能先消掉一張繳費單,筆數變少、月付金總額先輕一點,很多人就是靠「結清一筆」的感覺才有力氣繼續。代價是利率最高的那筆排在後面,這段期間多付一些利息;多付多少,第五段算給你看。
四、雪崩法:從利率最高的那筆開始
規則也只有一條:按「年利率」從高排到低,先集中還最貴的那筆,不管金額。結清之後再往下一筆。
它的好處是純數學:同樣一筆錢,拿去還年利率 15% 的卡債,省下的利息比還 8% 的信貸多。只要撐得住,雪崩法付出的總利息最少或相同。代價是利率最高的那筆若金額也很大,可能要撐一年以上才看到第一筆結清。
順便提兩個利率上限,方便判斷手上的債算不算「貴」。依銀行法第 47 條之 1,銀行辦理現金卡的利率、信用卡的循環信用利率,不得超過年利率 15%。依民法第 205 條,約定利率超過週年 16% 的部分,約定無效。民間借款常用手續費、預扣利息把成本包起來,帳面利率看起來不高、實際很重,怎麼換算可看借錢利息多高算違法。
五、算給你看:同樣每月 15,000 元,差多少
舉一個例子。小芸有三筆債:
- 機車分期:還欠 40,000 元,年利率 12%,每月 2,000 元。
- 信用卡循環:還欠 80,000 元,年利率 15%,最低應繳 3,000 元。
- 信用貸款:還欠 300,000 元,年利率 8%,月付金 6,000 元。
最低應繳合計 11,000 元,她每月可以再多拿出 4,000 元,總共 15,000 元。簡化試算(每月按餘額計息、結清一筆後月付金滾到下一筆、不計違約金與手續費):
- 雪球法(機車→信用卡→信貸):第 7 個月結清機車、第 15 個月結清信用卡、第 32 個月全部還完,總利息約 52,600 元。
- 雪崩法(信用卡→機車→信貸):第 13 個月結清信用卡、第 15 個月結清機車、第 32 個月全部還完,總利息約 51,900 元。
- 不加碼、每筆只繳最低:第 62 個月才還完,總利息約 88,200 元。
兩個重點。第一,雪球和雪崩只差約 700 元,因為三筆利率都在 8%~15% 之間,差距不大。第二,加碼與不加碼差了約 35,000 元和兩年半。真正決定你付多少利息的,是有沒有把多出來的錢集中加上去,而不是選哪一種排法。
再換一組利率差距大的例子:親友借款 30,000 元免利息、民間借款 150,000 元年利率 16%、信貸 300,000 元年利率 6%,同樣每月 15,000 元。雪球法先還親友、再還民間,總利息約 64,600 元;雪崩法先還民間,總利息約 58,800 元,差距拉大到約 5,800 元。利率差距越大,雪崩法省的越多。
六、怎麼選:問自己三個問題
- 各筆利率差多少?最高和最低差不到 5 個百分點,兩種方法省的利息很接近,選雪球法先拿成就感不吃虧。有一筆明顯貴很多(例如民間借款對上學貸),優先考慮雪崩法。
- 你需要多快看到第一筆結清?筆數多、常漏繳、看不到盡頭的人,先用雪球法消掉一兩筆小的,再換成雪崩法也可以。
- 利率最高的那筆,金額是不是也最大?是的話雪崩法要撐很久;可以折衷:先雪球清掉一筆小的,再雪崩打最貴的那筆。
沒有哪一種是標準答案。做得下去的方法,才是好方法。
七、四種情況,順序要改
兩種方法是給「每一筆都在正常繳款」的人用的。下面四種情況先跳出排序,處理完再回來排:
- 已經逾期、被催收的那筆先處理。逾期會產生違約金與遲延利息、在聯徵留下紀錄,拖久了可能收到支付命令、被強制執行。不管金額多小、利率多低,先把它救回「正常繳款中」。
- 有擔保品的貸款不能斷。房貸、車貸的月付金要照繳,繳不出來的後果是房子、車子被處理。但也不必急著提前還,它們利率通常較低,放在順序後面就好。
- 正在協商或更生履行中。協商成立後的月付金是談好的,依方案繳;想提前多還,先問最大債權銀行怎麼做。更生方案是法院認可的,更要照表走,先確認方案允許的範圍。
- 民間借款、親友借款另外看。民間借款的真實利率常比帳面高,先換算清楚;親友借款沒有利息但有人情壓力,有些人會選擇先還,這是個人選擇。
如果連最低應繳都快繳不出來,排序已經救不了,不建議為了加碼再借利息更高的錢,那是以債養債的起點。該看的是整體方案:信用還好、還借得到錢的人可以評估債務整合,已經繳不動的人先了解前置協商。哪一種適合,依個案而定,建議先做整體評估。
八、多繳的錢去哪裡了?先費用、再利息、最後本金
很多人會問:「我多繳的錢是減本金,還是被拿去抵利息?」依民法第 323 條,清償人提出的給付,先抵充費用,其次抵充利息,最後才抵充本金。白話講,如果這一筆有違約金、遲延利息,繳進去的錢會先被這些吃掉,剩下的才減到本金。這也是第七段說逾期要先處理的原因:逾期越久,繳的錢越多是在付費用。
正常繳款時,當期利息本來就在月付金裡,額外多繳的部分通常會減到本金。但要注意:
- 信貸常有綁約期:契約可能寫「幾年內提前清償要付違約金」,多還前先問清楚,算違約金有沒有大過省下的利息。
- 多繳之後對帳:下一期帳單看本金餘額有沒有真的少,沒有就問銀行那筆錢怎麼入帳。
九、加碼的錢從哪裡來
兩種方法都要有「多出來的錢」才跑得動,常見來源的順序是:
- 先留一小筆預備金。沒有任何存款的人,先存一個月必要開銷再加碼,否則一次意外又要借錢。要存多少、放哪裡,見先存錢還是先還債。
- 結清一筆後的月付金不要花掉。這是最關鍵的一步:那筆錢要滾到下一筆,不是變成可以花的錢。
- 年終、退稅等一次性的錢,直接放到目標那筆。
不建議的來源是「再借一筆來加碼」。用利率較低的貸款一次還掉高利的債是整合,划不划算要看總共繳多少、要繳幾年、月付金占收入比例三個數字,不是只看月付金變低。
十、最後的但書
本文講的是一般的還款順序原則,試算是簡化示意,不是對任何結果的承諾。每個人的債務組成、利率、契約條件、收入穩定度都不同,該先還哪一筆、要不要先整合或協商,依個案而定,建議先把所有債務攤開,再做專業評估。已經逾期或繳不出最低應繳的人,先處理方案,排序是之後的事。