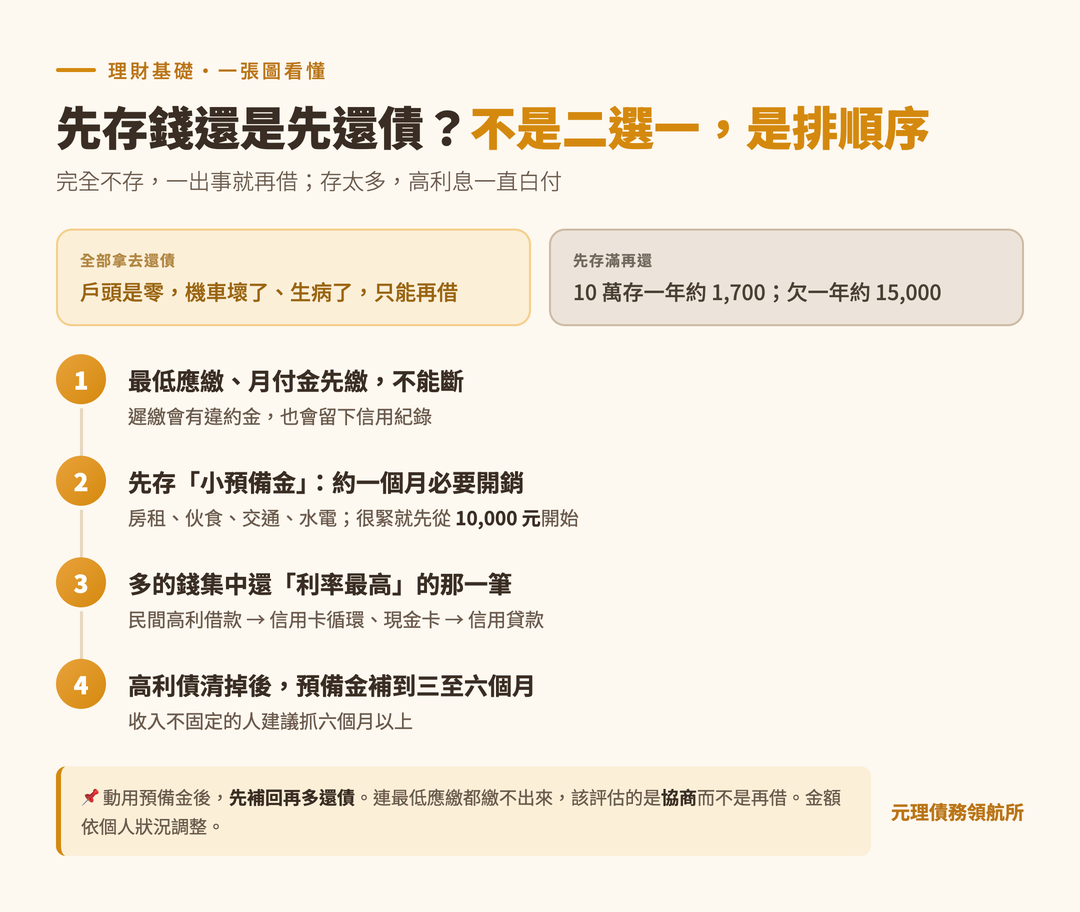
每個月把房租、帳單、貸款繳完,手上只剩幾千元。這幾千元該存起來,還是多還一點債?有人說「有債就不該存錢,利息那麼高」,也有人說「沒有存款很危險」。兩邊都只講對一半。這篇的結論先講:不是二選一,而是排順序。最低應繳不能斷、先存一筆小小的救急錢、再集中還利息最高的債,最後才把存款補足。下面一步一步講為什麼,以及金額怎麼抓。
一、為什麼不能把錢「全部拿去還債」
緊急預備金,就是一筆平常不動、只有出事才用的錢。很多有債務的人覺得存錢是奢侈,每個月有多的就全部拿去還。聽起來很認真,但有一個破口:生活裡的意外不會因為你在還債就不來。
舉個例子。阿哲月收入 38,000 元,房租、伙食、交通、水電這些必要開銷 24,000 元,信用卡和信貸每月要繳 9,000 元,剩下 5,000 元。他決定每個月把這 5,000 元全部多還卡債。前三個月很順利,多還了 15,000 元。第四個月機車壞了,修理要 12,000 元。他戶頭裡是零,沒有機車又不能上班,只好再刷卡分期。
結果是:前面多還的錢,等於又借回來,而且多了一筆新的分期利息。如果他用的是預借現金,通常還要另外付手續費(依各銀行規定)。手上沒有任何存款的人,每一次意外都會變成一筆新的債,這就是很多人走進以債養債的起點。
二、為什麼也不能「先存滿半年再還」
反過來,如果先不管債、專心存錢,問題出在利息差太多。
- 存款的利息很低:以臺灣銀行 2026 年 10 月 5 日的牌告為例,一年期定期存款(一般金額)固定利率是年息 1.7%。10 萬元存一年,利息大約 1,700 元。各銀行利率不同,以各家公告為準。
- 卡債的利息高很多:依銀行法第 47 條之 1,信用卡的循環信用利率、現金卡的利率,不得超過年利率 15%。實際利率依各銀行與個人信用狀況而定,但落在兩位數很常見。用 15% 粗估,10 萬元卡債放一年,利息大約 15,000 元。
把兩個數字放在一起:同樣 10 萬元,存起來一年多 1,700 元,欠著一年少 15,000 元。一邊存錢、一邊放著卡債不還,每年等於倒貼一萬多元。只繳最低應繳的人,這個差距會更明顯,原因可看信用卡最低應繳的陷阱。
如果欠的是民間借款,利率常常更高。依民法第 205 條,約定利率超過週年 16% 的部分,約定無效;但實務上常見用手續費、預扣利息把成本包起來,真實負擔可能更重,可看借錢利息多高算違法。
所以兩邊各有道理:完全不存,一出事就再借;存太多,利息一直白付。答案是在中間找一個順序。
三、順序怎麼排:四個步驟
- 所有債務的最低應繳、月付金先繳,不能斷。這是底線。遲繳會產生違約金,也會在聯徵中心留下紀錄,後面要談任何方案都會更難。不過「只繳最低」不是長久之計,它只是讓你不違約,本金幾乎不會少。
- 先存一筆「小預備金」:大約一個月的必要開銷。必要開銷是指房租、伙食、交通、水電、電話費這些不付不行的錢,不包含娛樂和購物。阿哲的必要開銷是 24,000 元,他每月剩 5,000 元,大約五個月可以存到。如果真的很緊,先以 10,000 元當第一個目標也可以,有比沒有好。這段期間先不多還債,只繳該繳的。
- 小預備金到位後,多出來的錢集中還「利率最高」的那一筆。其他筆維持最低應繳或原本的月付金。通常順序是:民間高利借款、信用卡循環與現金卡、信用貸款。利率低的債務(例如學貸、房貸)照原本的表繳就好,不必急著提前還。
- 高利息的債清掉後,把預備金補到三至六個月的必要開銷。這時候每個月的壓力小了,存錢速度會快很多。收入不固定的人(接案、業務、自營)建議抓六個月以上。
上面的金額是常見的抓法,不是標準答案。家裡有長輩或小孩要照顧、工作不穩定、沒有其他保障的人,小預備金可以抓高一點;單身、工作穩定的人可以抓低一點,依個人狀況而定。
四、預備金放哪裡、什麼才算「緊急」
放哪裡
預備金只有兩個要求:急用時馬上拿得到、金額不會變少。所以放在活期存款,或可以隨時解約的定期存款就夠了。不建議放在價格會漲跌的地方,不是那些東西不好,而是你急著用錢的那一天,可能剛好是下跌的時候。本文不推薦任何金融商品,只講原則。
實際做法上,建議另外開一個不常用的帳戶專門放這筆錢,不綁任何自動扣款,平常也不帶那張提款卡出門。跟生活費混在一起的錢,很容易在不知不覺中花掉。
什麼才算緊急
動用之前,先問自己三個問題,三個都回答「是」才動:
- 是不是事先沒辦法預料的?生病、受傷、被減班、機車突然壞掉,是。過年紅包、保險費、稅金、車子定期保養,每年都會來,不是。
- 是不是不付不行的?看醫生、修通勤用的車、家裡漏水要修,是。手機想換新的、朋友約出國,不是。
- 是不是現在就要付?可以等到下個月領薪水再處理的,就先等。
至於過年、保險費、稅金這些「每年固定會來的大筆支出」,建議另外用一個小目標每月存一點,不要拿預備金去付。否則預備金永遠存不滿。
五、三種情況,順序要調整
1. 已經連最低應繳都繳不出來
這時候問題不是「先存還是先還」,而是每個月要繳的金額已經超過收入能負擔的範圍,再怎麼排順序都排不出來。不建議為了繳款,再去借利息更高的錢。依消費者債務清理條例第 151 條,對金融機構負有債務的人,在聲請更生或清算前,應向最大債權金融機構請求協商債務清償方案,或向法院、調解委員會聲請調解。白話講,就是先跟銀行坐下來,把月付金談到付得起的範圍,流程可看前置協商是什麼。適合協商、更生還是其他方式,依個案而定,建議先做整體評估。
2. 已經在協商或更生的還款期間
協商成立後如果繳不出來,會被認定毀諾,後果比一般遲繳重,可看協商後繳不出來怎麼辦。所以正在履行協商的人,小預備金更重要:它是讓你遇到意外時,當月的款項還繳得出來的緩衝。
更生履行中的人,每個月能動用的錢是照法院認可的方案在走,空間本來就小。這時不必勉強自己存到好幾個月,重點是把每一期繳穩;收入或財產有變動,照規定誠實說明。真的遇到失業、生病而繳不出來,法律另有聲請延長履行期限等規定,越早處理選擇越多,實際能否適用依個案而定。
3. 收入快要中斷,或已經中斷
知道自己可能被裁員、被減班,或已經沒有收入的時候,順序要反過來:先保住現金,暫停多還債,只繳該繳的。同時在還沒逾期之前,主動聯絡銀行談展延或調整還款方式,通常比逾期之後再談有空間。做法可看失業收入中斷,貸款繳不出來怎麼辦。