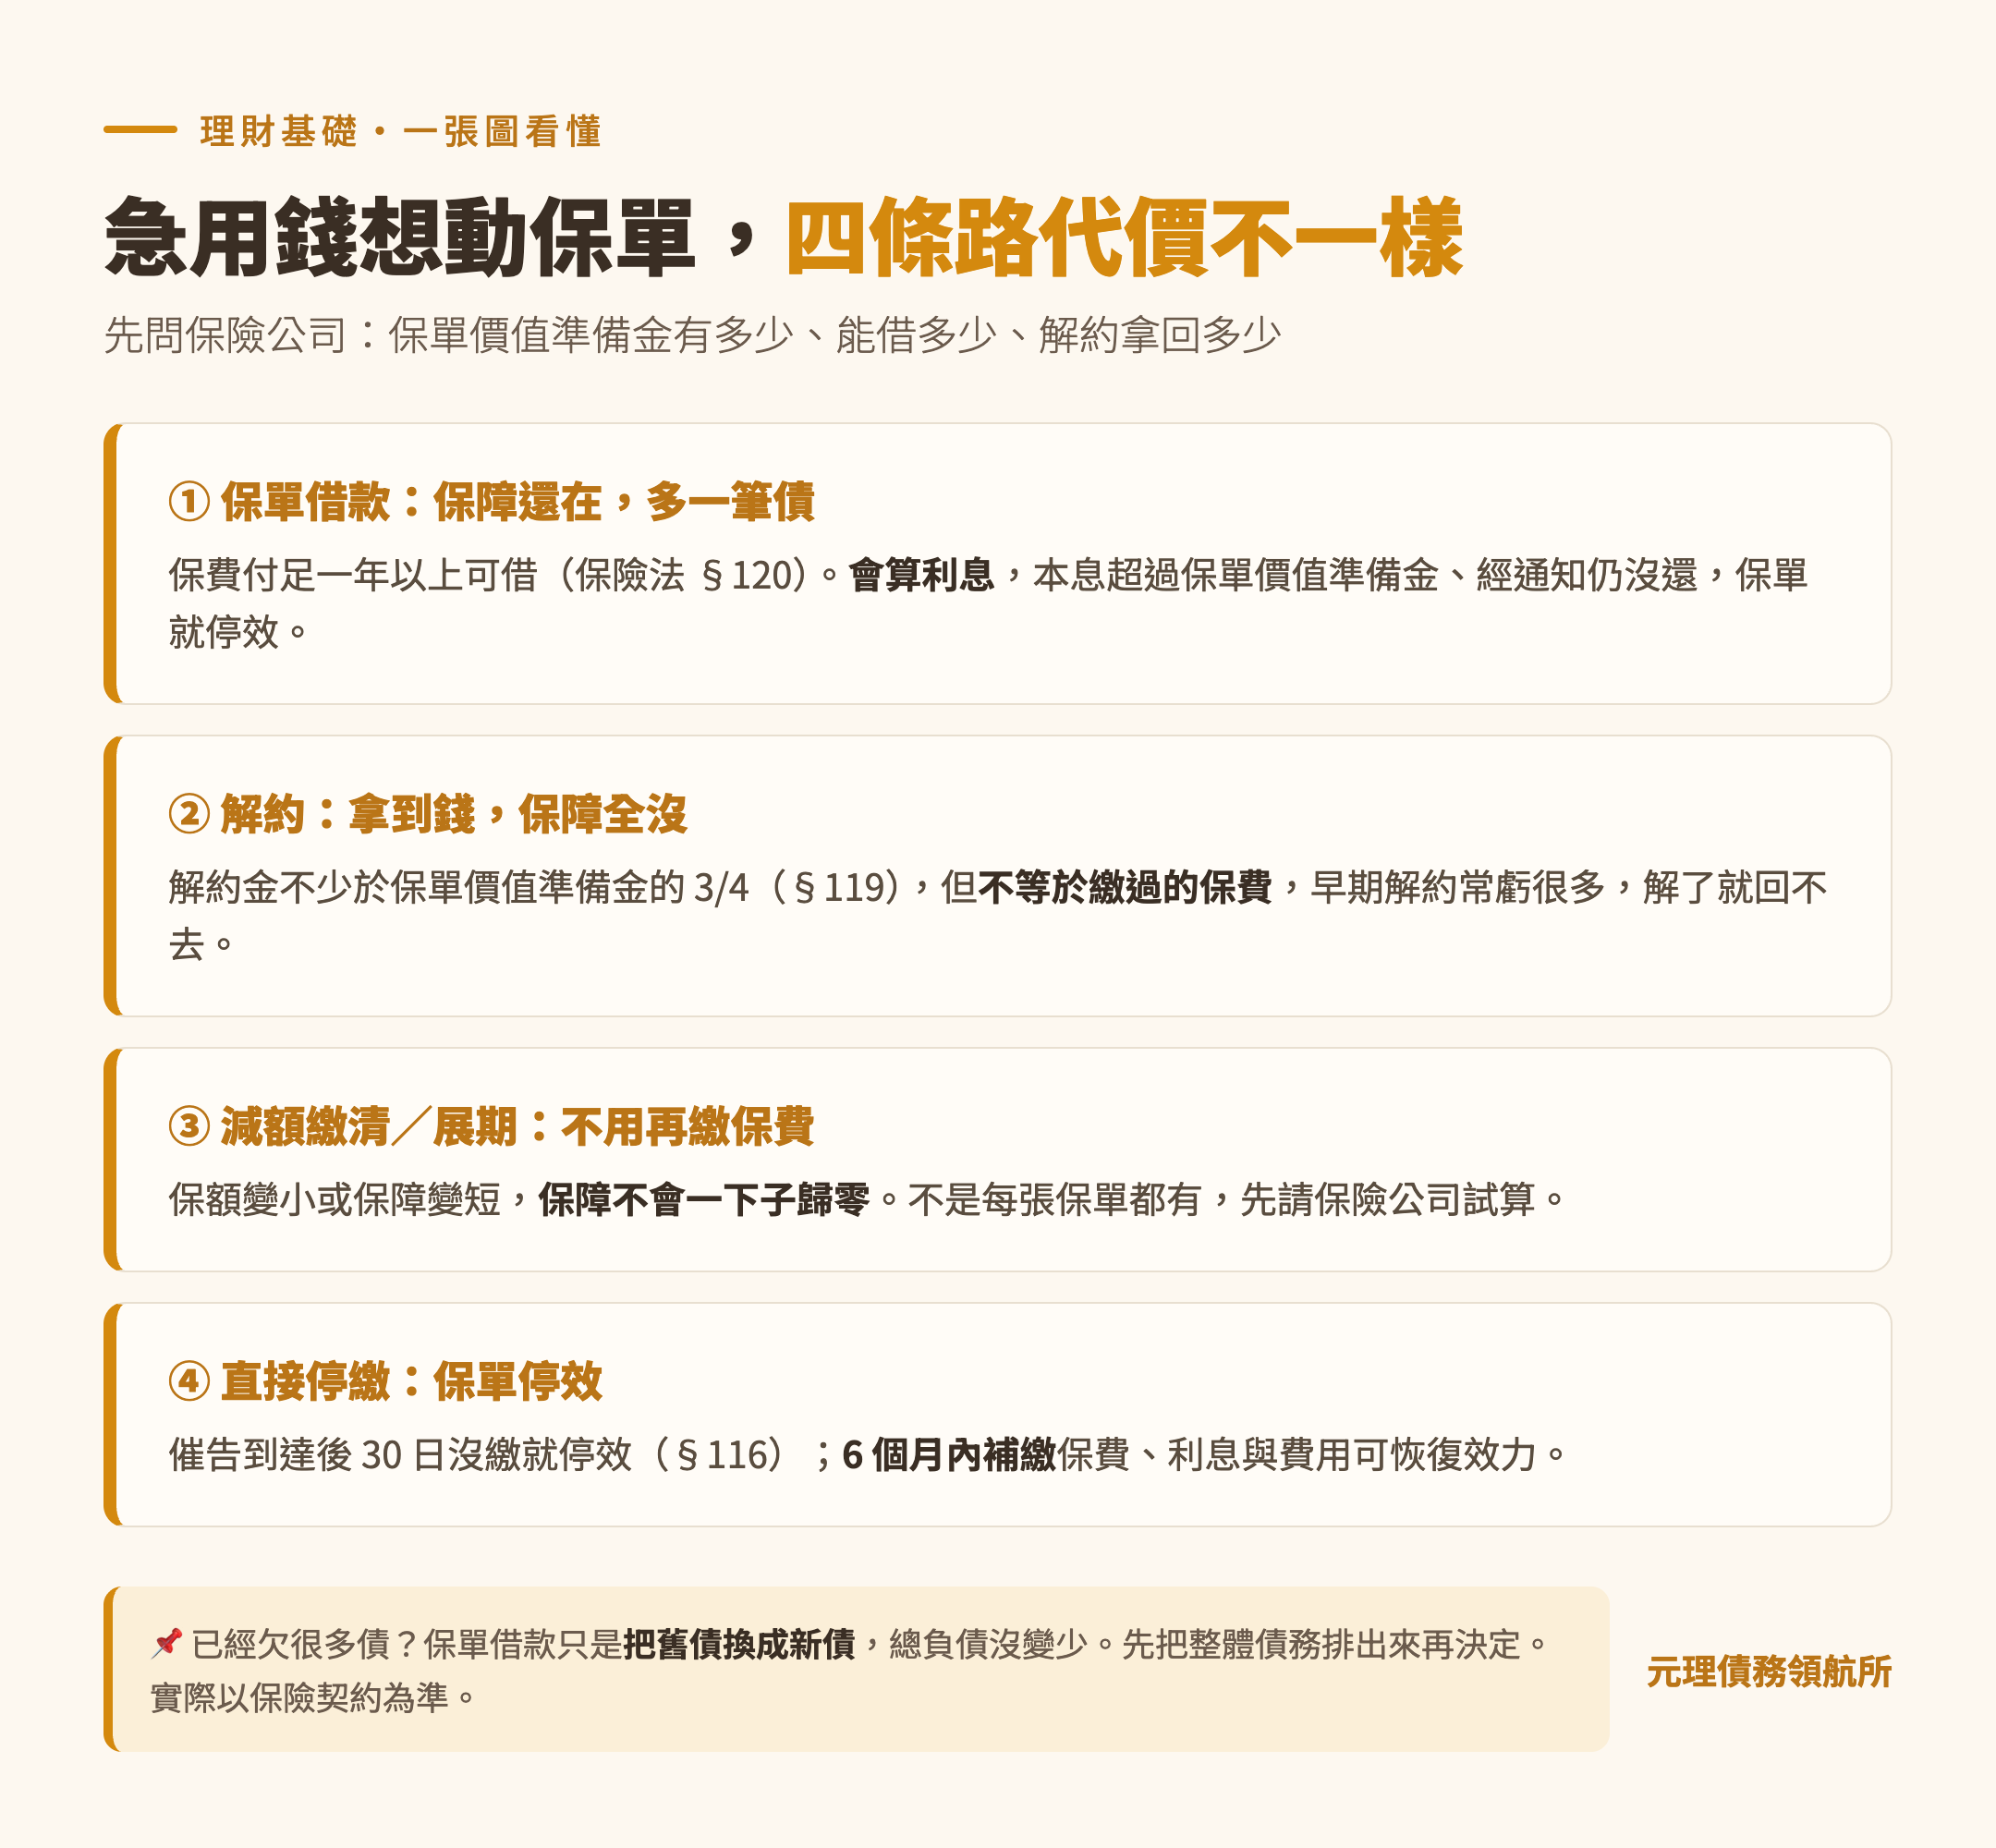
手頭突然很緊,很多人第一個想到的是:「我繳了好幾年的保單,能不能先拿點錢出來?」可以,但方法不只一種,代價也差很多。保單借款要還錢、會算利息;解約拿得到錢,但保障就沒了;減額繳清不用再繳保費,但保額會變小;直接停繳,保單會停效。這篇用白話把四條路講清楚,也說明欠很多債的時候,動保單前要先想的事。
一、先搞懂:保單裡到底有沒有「存著的錢」
你每次繳的保費,有一部分拿去付保障的成本,有一部分被保險公司存起來,準備將來要賠給你。存起來的這一部分,叫做「保單價值準備金」。能借、能解約拿回錢,靠的都是這筆錢。
- 通常有:終身壽險、儲蓄險、年金險這類繳很久、保很久的保單。
- 通常很少或沒有:定期壽險、多數醫療險、意外險這類「繳一年保一年」的保單。
所以第一步不是急著決定借或解約,而是打給保險公司,或看保單裡的「保單價值表」,問清楚這張保單現在值多少、能借多少、解約能拿回多少。數字出來,才有得比。
二、第一條路:保單借款,借的是自己保單裡的錢
依保險法第 120 條,保險費付足一年以上,要保人可以用保險契約向保險公司借款,保險公司接到通知後,可以在一個月內借給你可借的金額。
白話講:保單還在、保障還在,但你多了一筆向保險公司借的債。它的好處是保障不會馬上消失;要注意的是:
- 會算利息:利率看各家保單規定。常見做法是利息沒繳就滾進借款裡,越滾越大。
- 借太多會停效:同一條規定,借款本息超過保單價值準備金時,保險公司應在超過那天的三十日前用書面通知你還;你沒還,保單就從那天起停止效力。停效期間出事,可能領不到理賠。
- 理賠會被扣:還沒還清就發生理賠或滿期,常見做法是先扣掉借款本息再給你,家人拿到的會變少,實際以契約為準。
三、第二條路:解約,拿到錢但保障沒了
解約就是跟保險公司說「這張我不要了」,把能拿回的錢拿回來。依保險法第 119 條,保險費付足一年以上終止契約,保險公司應在接到通知後一個月內付解約金,金額不得少於應得保單價值準備金的四分之三,條件與金額要寫在保險契約裡。
聽起來不錯,但有三個常被忽略的代價:
- 早期解約常虧很多:解約金不是你繳過的保費總額。前幾年存起來的錢本來就少,解約金可能遠低於繳過的錢。
- 保障一次全沒:解約後生病、出事就沒有這張保單可以靠了。
- 想再買可能更貴或買不到:年紀變大、身體有狀況,重新投保保費會比較高,也可能被拒保。
解約通常是最後一步,而且解了就回不去。決定前,至少先比較過下面兩條路。
四、第三條路:減額繳清或展期,不用再繳保費
如果問題是「每個月或每年的保費繳不出來」,不一定要解約。很多有保單價值準備金的保單,契約裡有這兩個選項:
- 減額繳清:從此不用繳保費,保障期間不變,但保額變小。像原本保 100 萬,可能變成保 30 萬(僅為示意)。
- 展期:從此不用繳保費,保額不變,但保障期間變短。
這兩種做法的好處是保障不會一下子歸零,也不會多一筆債。但它們是契約條款提供的選項,不是每張保單都有,換完剩多少保額、保多久,要請保險公司出試算再決定。有些保單也約定可以用保單價值自動墊繳保費,墊繳一樣會算利息,要問清楚。
五、第四條路:直接停繳,保單會停效
什麼都不做、就是不繳了,會怎樣?依保險法第 116 條,人壽保險的保費到期沒繳,除契約另有約定外,經催告到達後屆滿三十日仍不繳,保險契約效力停止。
停效不是馬上作廢,還有回頭的機會:
- 停效六個月內:補繳保費、約定的利息和其他費用,翌日上午零時起恢復效力。
- 停效超過六個月才申請:保險公司可以要求你提供被保險人的可保證明(例如體檢),身體狀況變化太大可能被拒。
- 契約約定的復效期限,自停效日起不得低於兩年;期限過了,保險公司有權終止契約。
六、四條路怎麼選?先問自己三個問題
- 這筆錢是短期周轉,還是長期缺口?幾個月後確定有錢還,保單借款比較合理;如果是收入長期撐不住,借了只會越滾越大。
- 這張保單的保障,你還需要嗎?家裡有人靠你、身體有狀況,保障就很重要,優先考慮減額繳清或展期,而不是解約。
- 你是不是已經欠了很多債?如果是,動保單之前要先把整體債務看一遍。
第三點特別重要。很多人想用保單借款去還卡債、信貸,但這只是把一筆債換成另一筆債,總負債沒有變少。這種用新債還舊債的循環,請看 以債養債怎麼停?惡性循環的成因與脫困方向。手上的錢要先留急用還是先還債,可以參考 先存錢還是先還債?緊急預備金要存多少、順序怎麼排。
另外要知道,保單裡的錢在欠債時也可能被債權人聲請強制執行,哪些保單不能扣、家人能怎麼把保單接手保下來,請看 保單會被強制執行嗎?哪些保單不能扣押、介入權怎麼用。如果正在評估更生或清算,保單怎麼算進去,請看 更生還是清算怎麼選?有房、有車、有保單各會怎樣。
七、最後的但書
本文整理的是保險法的一般規定與常見做法。每張保單能不能借、借款利率多少、解約金多少、有沒有減額繳清或展期,都以你的保險契約條款與保險公司實際試算為準。本文不推薦任何特定保險商品,也不構成投資或理財建議。動保單前,先把保單價值表和手上所有債務列出來,找人一起算一次,再決定也不遲。