「錢都放在保單裡,應該動不到吧?」這是相當常見的誤會。實務上保單是可以被扣押的,甚至可能被執行機關代位終止、換成解約金拿去清償。不過保險法在民國 114 年 6 月修正後,有一批保單被明文排除在扣押範圍外,家人也多了「介入權」這個把保單保下來的工具。這篇幫你把界線和時限講清楚。
一、保單為什麼會被強制執行
依最高法院民事大法庭 108 年度台抗大字第 897 號裁定,執行法院於必要時,得核發執行命令終止債務人為要保人之人壽保險契約,命第三人保險公司償付解約金。
也就是說,只要你是要保人、而保單具有解約金價值,它在法律上就是一項可以被執行的財產。聲請的可能是民事債權人(銀行、資產管理公司),也可能是因為欠稅或罰鍰而由行政執行機關聲請。這和存款帳戶、薪資被執行的邏輯是一樣的,可延伸參考帳戶被凍結怎麼處理與薪水被扣押怎麼辦。
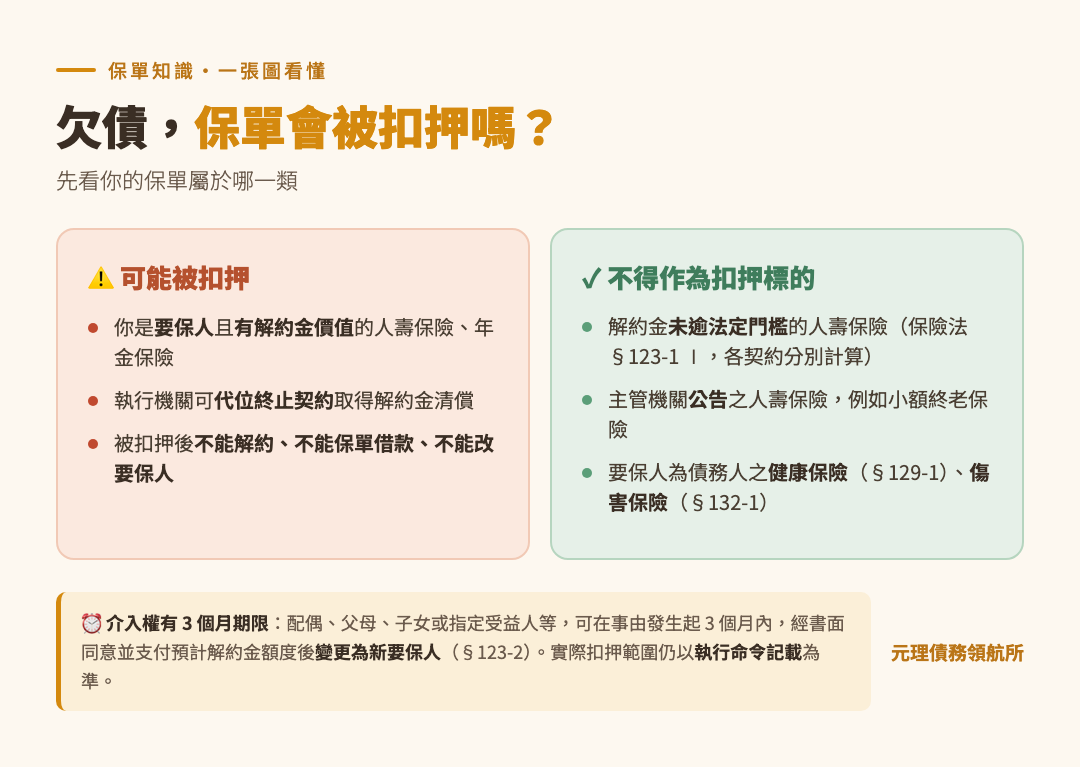
二、修法後,這幾類保單不得作為扣押或強制執行之標的
民國 114 年 6 月修正公布的保險法,增訂了豁免強制執行的保險契約類型。依修正後條文,下列保險契約的解約金債權不得作為扣押或強制執行之標的:
- 解約金未逾法定門檻的人壽保險契約(第 123 條之 1 第 1 項):要保人為債務人之人壽保險契約,各有效契約之解約金債權金額,未逾「最近一年衛生福利部或直轄市政府所公告每人每月最低生活費一點二倍計算之六個月金額中最高標準者」。
- 主管機關公告之人壽保險契約(第 123 條之 1 第 2 項):主管機關為推動提升基本保險保障政策所公告者。金管會已於民國 114 年 6 月 20 日公告,符合小額終老保險商品規範的人壽保險契約屬於這一類。
- 要保人為債務人之健康保險契約(第 129 條之 1)。
- 要保人為債務人之傷害保險契約(第 132 條之 1)。
三、保單被扣押後,會有哪些影響
- 處分權受限:凡會影響保單價值或權利移轉的變更都會被禁止,包括變更要保人、申請保單借款、辦理解約。
- 契約可能被終止:執行機關可以代位債務人終止保險契約,取得解約金向債權人清償。
- 保險給付可能領不到:若執行命令範圍及於保險給付,理賠金、生存金、滿期金、現金紅利等可能無法給付給債務人。
- 附加的醫療、傷害附約通常不受影響,效力多依保單條款繼續,但仍以條款與執行命令為準。
四、介入權:讓家人把保單接手保下來
依保險法第 123 條之 2,在保險事故發生前,若要保人為債務人之人壽保險契約解約金債權經扣押、要保人受破產宣告,或依消費者債務清理條例裁定開始清算或更生程序時,下列的人可以出面把保單接下來:
- 對被保險人有保險利益者
- 要保人具名指定之受益人
- 要保人或被保險人之配偶、父母或子女
要件是:取得要保人及被保險人的書面同意,並向執行機關或執行命令所指定之人,支付以保險契約終止後預計可獲保險人償付之解約金額度,再以書面通知保險人變更為新要保人。
五、收到扣押通知,可以做什麼
- 先確認保單類型:健康險、傷害險、主管機關公告的人壽保險,或解約金未逾門檻者,本來就不得作為扣押標的,可向執行機關說明並提出資料。
- 聲明異議或提債務人異議之訴:認為執行程序有違法或不當,可依強制執行法向執行機關聲明異議;若債務根本不存在(例如已清償完畢),則可提起債務人異議之訴並聲請停止執行。兩者差在哪,可參考強制執行可以喊停嗎?。
- 主張強制執行法第 122 條:該條規定,債務人對第三人的債權(保單解約金就是債務人對保險公司的債權)若是維持債務人及其共同生活親屬生活所必需,不得為強制執行;而且生活所必需的金額,是以最低生活費 1.2 倍計算。可向執行機關提出家庭收支與扶養狀況的證明,請求減少或免為執行;但執行法院仍可斟酌雙方生活狀況決定,結果依個案而定。
- 與債權人協商替代方案:談成清償或其他安排,換取債權人撤回對保險契約的執行。
- 已進入債務清理程序者一併陳報:已聲請或已裁定開始更生、清算,或經法院裁定保全處分的,應主動提出。
要注意的是,強制執行程序開始後,除法律另有規定外並不停止執行(強制執行法第 18 條第 1 項),所以任何主張都要在程序終結前及時向原執行機關提出,拖過去就沒有意義了。相關流程可參考強制執行查封流程與收到支付命令怎麼辦。
六、被扣押前後,這兩件事別亂做
第一,不要急著解約領現金去還特定一家債權人。在債務已經明顯還不出來的階段做這種清償,可能被認為是偏頗清償,日後若進入更生或清算程序,有被撤銷的風險。
第二,不要為了避開執行而把要保人改給配偶或子女。這類移轉有可能被認定為有害債權人權利的行為,同樣有被撤銷的風險,情節嚴重時還可能影響後續免責的認定,得不償失。介入權是法律明文留下的合法路徑,和自行脫產是兩回事。
正確的順序是:先把全部債務盤點清楚,再決定要走協商、更生還是清算,而不是先動保單。可以先看更生和債務協商差在哪與清算是什麼建立整體概念;若已經在被催收,另可參考委外催收怎麼應對。
最後提醒:本文整理的是修法後的條文架構與一般實務方向,個別保單的商品類型、解約金金額、執行命令記載範圍都會影響結果,不宜直接套用。若你已經收到扣押通知或保險公司的照會,建議儘快確認保單狀態與可主張的期限,再決定下一步。