很多人以為「跟銀行協商」只有一種。其實銀行債務的協商至少有三個名字:個別協商、前置協商,還有毀諾之後的個別協商一致性方案。名字很像,但「跟幾家談」「有沒有法律程序」「談成的效力」都不一樣。選錯可能白跑一趟,甚至把唯一一次機會用掉。這篇用白話把三種協商一次分清楚。
一、三個名詞,先各用一句話記住
- 個別協商:你自己直接找「某一家」銀行談。沒有法律規定的流程,談什麼、能不能談,由那家銀行決定。
- 前置協商:消費者債務清理條例規定的程序。向「最大債權金融機構」提出,由它代表其他銀行一起談,一次把你在所有銀行的無擔保債務談成一個方案。
- 個別協商一致性方案:給「前置協商已經毀諾」的人再談一次的機制。名字裡有「個別」,其實也是多家銀行比照同一條件,而且只有一次。
二、個別協商:一家一家談
銀行公會前置協商專區的第一句話就寫著:「對金融機構之債務按期還款有困難者,請先行與往來的債權金融機構個別協商。」也就是說,還款開始吃緊時,官方建議的第一步是先找那家銀行談。
適合個別協商的情況
- 只有一家銀行的債務,例如只有一張卡或一筆信貸出狀況。
- 困難是短期的,像是這兩三個月收入少了,想申請展延、暫時調低月付。
- 其他銀行都還正常繳,只有一家快撐不住。
個別協商的特點與風險
- 沒有固定格式。每家銀行的窗口、條件、文件都不一樣,有的願意展延、有的只肯分期、有的直接說不行。
- 只對那一家有效。A 銀行答應你月付降一半,B 銀行完全不受影響,照樣可以催收、寄支付命令、聲請強制執行。
- 會不會上聯徵,要先問清楚。銀行內部的展延或條件調整,會不會被報送聯徵中心、用什麼名目註記,各家做法不同,申請前直接問承辦窗口。
一句話:債務只在一家、困難是暫時的,個別協商最快;好幾家同時繳不出來,一家一家談通常談不完,也擋不住其他家的動作。
三、前置協商:一次跟所有銀行談
前置協商的法源是消費者債務清理條例第 151 條。條文第 1 項說:對金融機構負有債務的人,在聲請更生或清算之前,應先向最大債權金融機構請求協商,或向法院、鄉鎮市區調解委員會聲請調解。白話講:想走法院,先過這一關。
流程上跟個別協商最不一樣的四件事
- 要用書面,而且要攤開全部狀況。第 151 條第 2 項規定,要提出財產及收入狀況說明書、債權人及債務人清冊。不能只講想談的那一家,所有債務都要列。
- 最大債權銀行代表大家談。第 151 條第 4 項規定,債權人是金融機構時,由最大債權金融機構代理其他金融機構,除非其他銀行書面反對。你只面對一個窗口,談出來的方案所有銀行一起照做。
- 銀行可以查你的財產收入。第 151 條之 1 第 1 項規定,提出協商就視為同意銀行向稅捐或其他機關查詢財產、收入與信用狀況,受理銀行也要通知其他債權人參與。隱瞞收入沒有意義,誠實才談得成。
- 有時間限制,銀行不能拖著不辦。第 153 條規定,自提出請求的隔天起超過 30 日不開始協商,或自開始協商的隔天起超過 90 日不成立,你可以直接向法院聲請更生或清算。
談成之後,效力比個別協商強很多
協商成立要作成書面方案,由當事人簽名、蓋章或按指印(第 151 條之 1 第 4 項)。依第 152 條,受理銀行要在協商成立的隔天起 7 日內,把方案送法院審核;法院認為沒有牴觸法令就裁定認可,認可後的方案可以作為執行名義。白話講:這份方案的力量跟法院判決差不多,不繳的話銀行不用再打官司,可以直接聲請強制執行。
還有兩條要特別記住:
- 成立後原則上不能再聲請更生或清算(第 151 條第 7 項),除非是因為不可歸責於自己的事由,例如失業、重病,導致履行有困難。這部分可以參考失業收入中斷,貸款繳不出來怎麼辦。
- 協商期間任何一家銀行對你聲請強制執行、或不同意暫緩執行,就視為協商不成立(第 151 條第 6 項)。已經被扣薪的人,要先弄清楚那家銀行願不願意暫緩。
協商不成立時,受理銀行應在 7 日內給你證明書(第 151 條之 1 第 4 項),這張證明書是之後聲請更生的敲門磚。申請文件與流程可看前置協商是什麼?申請條件、流程與要準備的文件;債務有民間或非金融機構的部分,可考慮調解,差別見前置調解是什麼?和前置協商差在哪。
四、兩種協商,一次對照
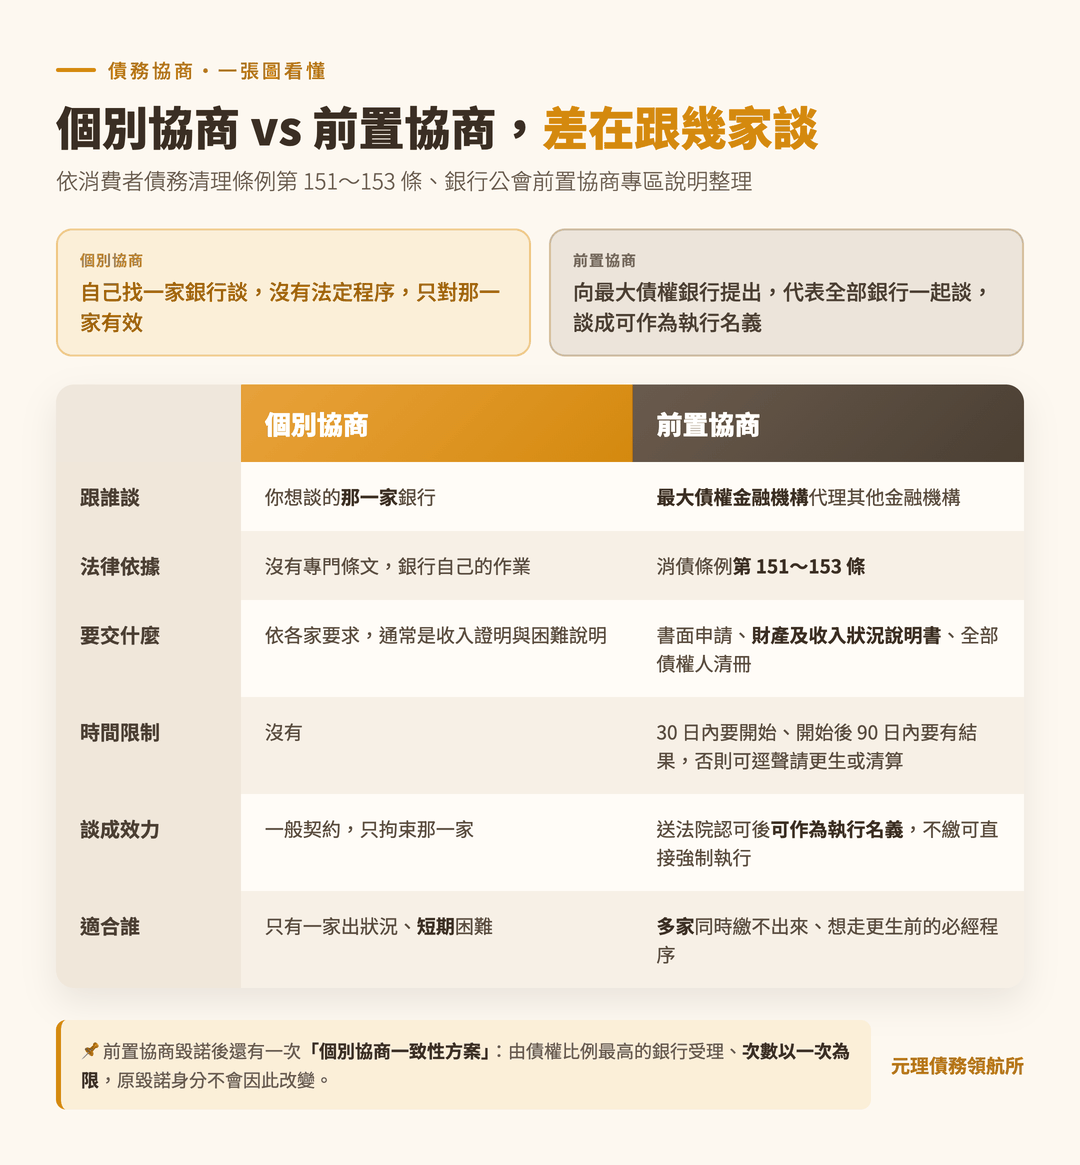
- 跟誰談:個別協商是你想談的那一家;前置協商是最大債權金融機構代表所有金融機構。
- 法律依據:個別協商沒有專門條文,是銀行自己的作業;前置協商是消費者債務清理條例第 151 條到第 153 條。
- 時間限制:個別協商沒有;前置協商 30 日內要開始、開始後 90 日內要有結果。
- 談成的效力:個別協商是一般契約,只拘束那家銀行;前置協商送法院認可後可作為執行名義,所有金融機構一起照做。
- 談不成之後:個別協商那家銀行照原約定催收;前置協商拿到不成立證明書,可以聲請更生或清算,詳見債務更生怎麼申請。
五、毀諾之後:個別協商一致性方案
前置協商談成了,繳了一陣子又繳不出來,被認定毀諾,後果可看債務協商後繳不出來、毀諾怎麼辦。這裡講的是毀諾之後,還有沒有再談一次的門。
依銀行公會前置協商專區與各銀行公告的說明,「個別協商一致性方案」的重點如下:
- 對象:前置協商、或更早的 95 年度銀行公會債務協商已經毀諾,但仍有還款能力與意願的人。
- 範圍:以原本前置協商協議書上所寫的金融機構無擔保債權為限,後來新增的債務不在裡面。
- 找誰申請:依毀諾前的還款分配表,由債權比例最高的那家金融機構受理。
- 要交什麼:申請書、國稅局近兩年所得清單與最近一個月財產清單、近三個月薪資證明(沒有則簽收入切結書)、勞保投保資料、身分證影本。
- 次數:只有一次。而且跟最大債權銀行簽約後,要在 30 天內跟其他無擔保債權銀行完成簽約。
- 原本毀諾的身分不會改變。申請這個方案,不等於把毀諾紀錄洗掉。
另外,還在按時履約、只是開始吃力的人,各銀行另有「變更還款條件方案」可以申請,不必等到毀諾才處理。兩個方案的細節依各銀行內部規定辦理,實際條件以受理銀行的說明為準。
六、怎麼選:問自己三個問題
- 繳不出來的債務在幾家銀行?一家,先個別協商;兩家以上同時出狀況,評估前置協商。
- 困難是短期還是長期?幾個月內會恢復,個別談展延就好;看不到盡頭,前置協商把整體月付一次談到繳得起。
- 以前協商過、已經毀諾了嗎?是,剩下的路是一致性方案這一次機會;若連這次也談不成或繳不下去,就要認真評估更生。
每個人的債權人組合、收入、過去紀錄都不同,上面只是原則。適合哪一條路依個案而定,建議先做專業評估再出手,因為前置協商和一致性方案都不是可以隨便試的程序。
七、兩個常見誤會
- 「個別協商不會留紀錄」:不見得,各家做法不同,請先問承辦窗口。協商註記多久消除,見債務協商會留下信用紀錄嗎。
- 「一致性方案可以把毀諾洗掉」:不會。銀行公會的說明寫得很清楚,原已毀諾的身分不因申請而變更。
八、最後的但書
本文整理的是消費者債務清理條例的原則性規定,以及銀行公會與各銀行公開的方案說明。各銀行的個別協商條件、一致性方案的審核與簽約細節,會依各家內部規定與個案狀況而不同,條文與方案也可能修正。不確定時先向受理銀行或專業人員確認,再決定走哪一條。