走前置協商最怕兩件事:「銀行開的月付金我繳不起」,以及「硬簽了,繳半年又毀諾」。其實協商的月付金不是銀行隨口開的,銀行公會有一套公開的作業準則,寫明白了每月可還多少、期數怎麼來、利率怎麼定。這篇用白話把算法翻出來,配兩組算例,讓你簽字前自己先算一次。
一、先講結論:月付金是「算」出來的,三個數字決定
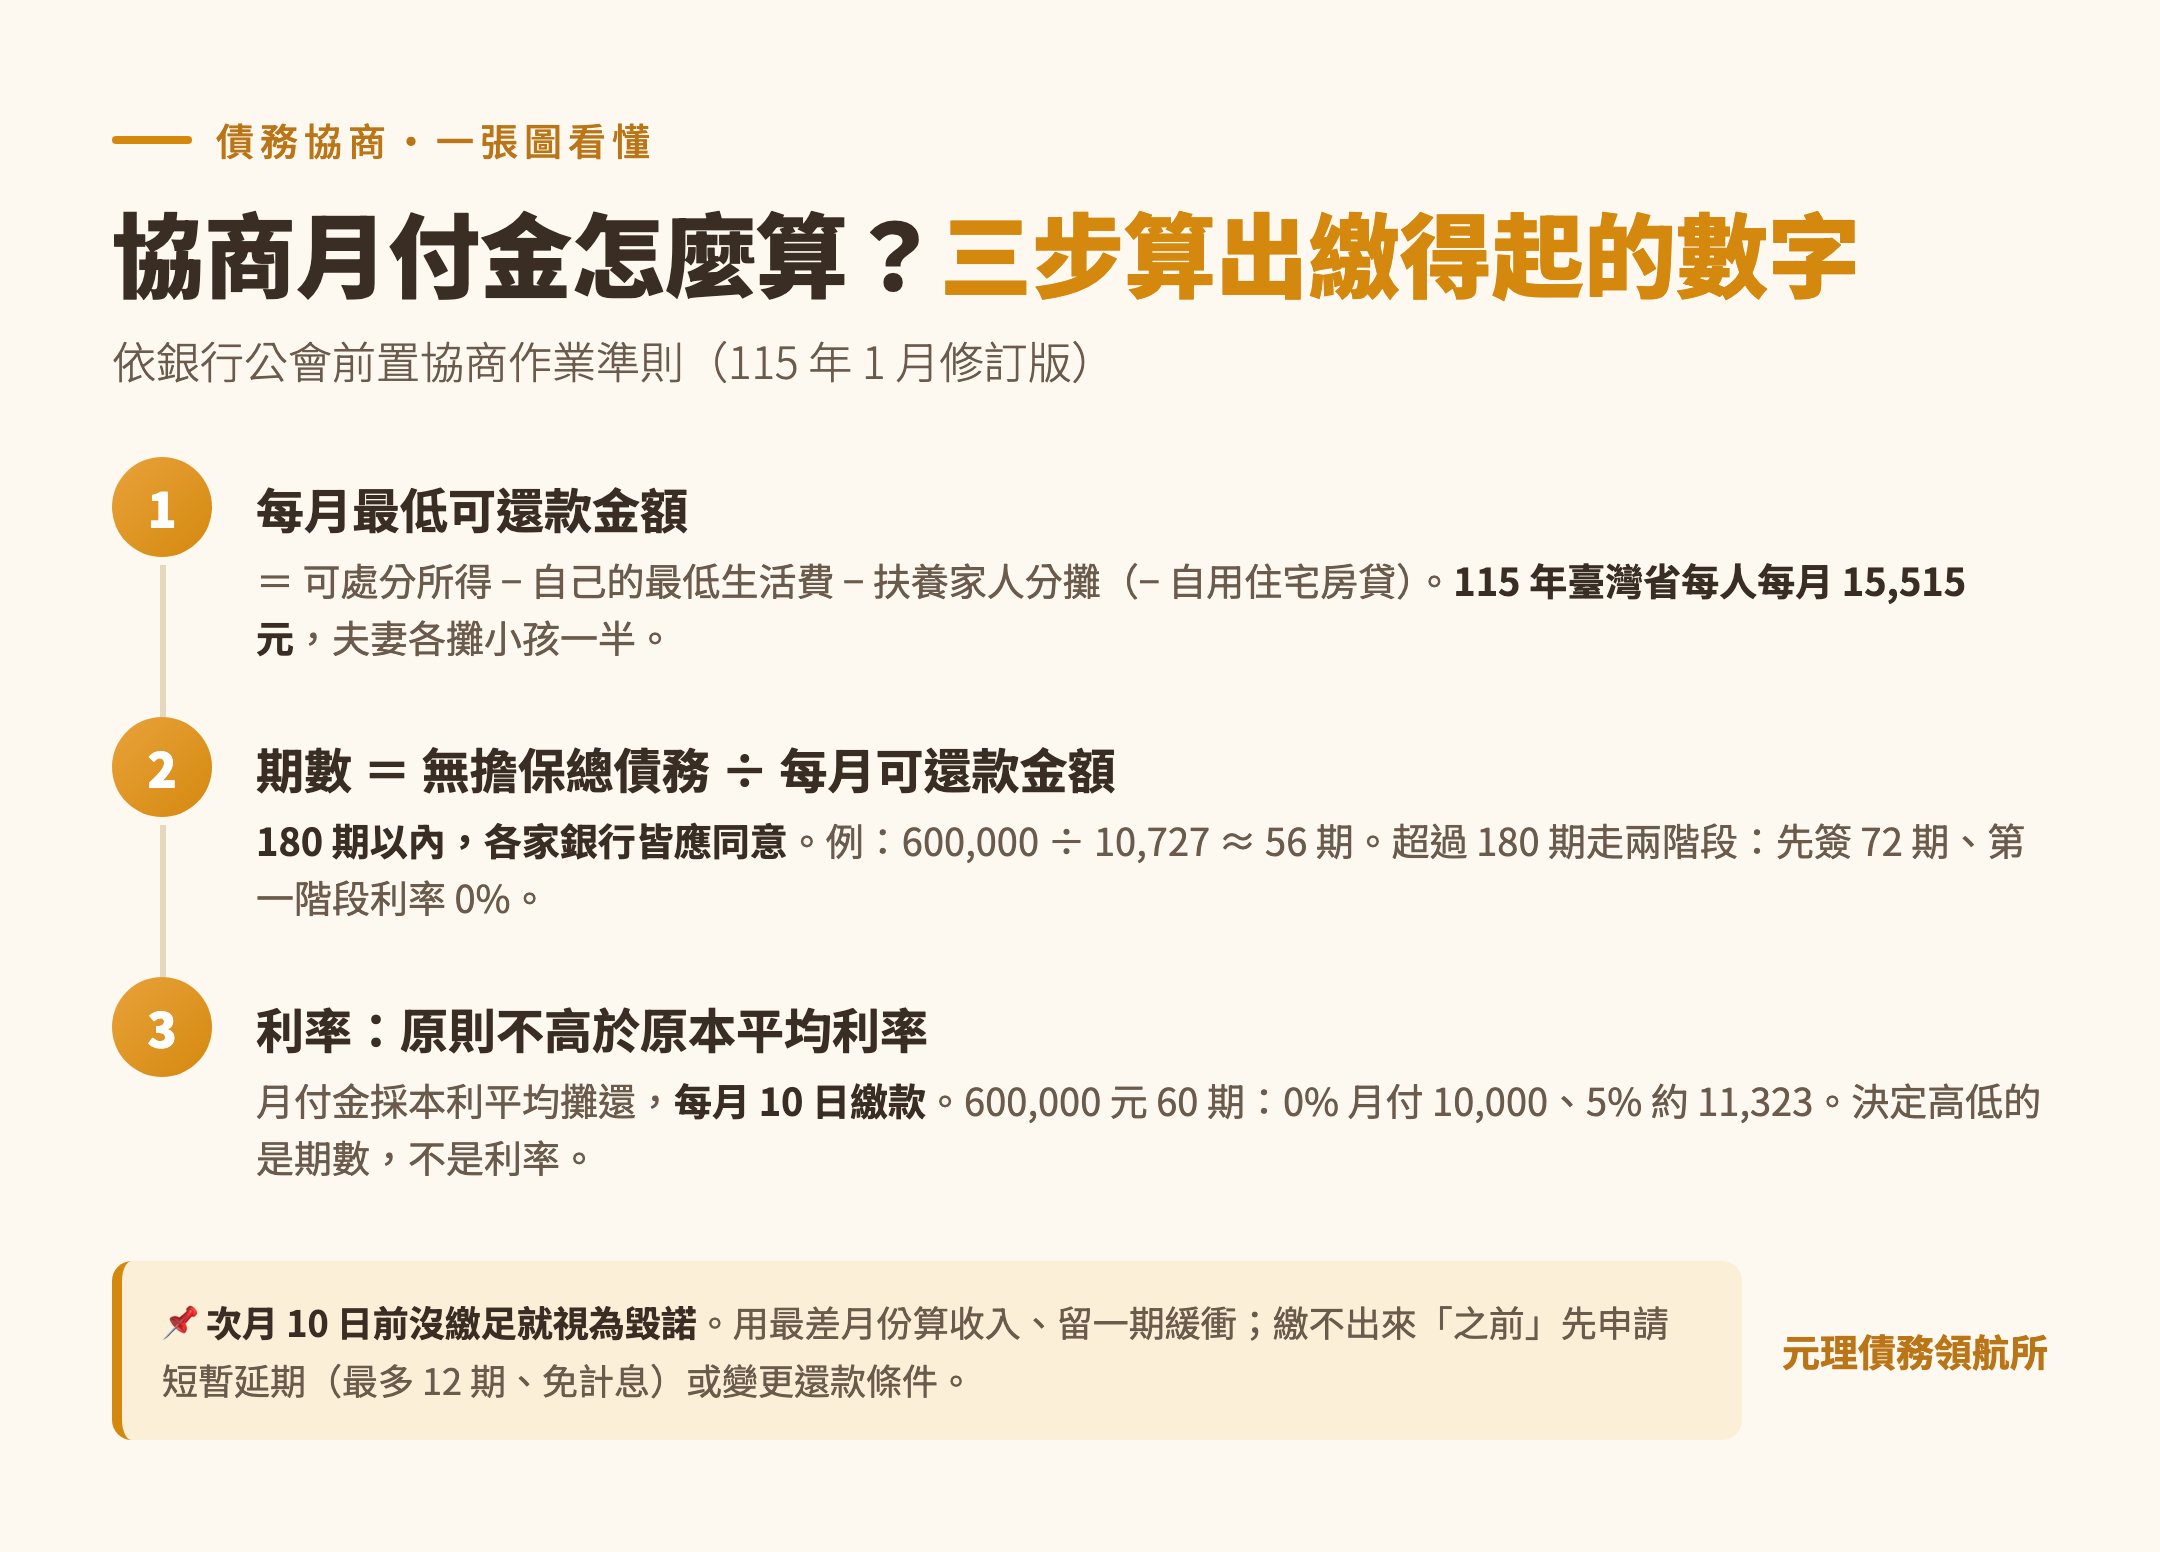
前置協商是依消費者債務清理條例第 151 條,在聲請更生或清算之前,先向最大債權銀行請求協商債務清償方案。銀行怎麼談,是照銀行公會「前置協商作業準則」來做(本文依 115 年 1 月修訂版)。準則把月付金拆成三個數字:
- 每月最低可還款金額:你每月可處分所得,扣掉自己和依法要扶養的家人的最低生活費,剩下的錢。
- 期數:無擔保總債務,除以上面那個數字。
- 利率:原則上不高於你原本各筆債務的平均利率。
記住一句話:月付金的起點是「你扣掉生活費後還剩多少」,不是「債務有多大」。債務大,影響的是期數。整體流程與文件見前置協商是什麼。
二、第一步:算出你的「每月最低可還款金額」
作業準則的公式是這樣:
三個名詞分別是什麼:
- 可處分所得:你每月實際拿到手的收入。薪資、加班費、兼職都算;銀行會對照近 3 個月薪資證明、近 2 年所得資料、勞保紀錄來核。
- 最低生活費:用「當年度當地」政府公告的數字。115 年臺灣省(多數縣市)每人每月 15,515 元,臺北市 20,744 元,新北市 17,750 元。住哪裡,就用哪裡的數字。
- 扶養者的分攤:準則明定夫妻均攤小孩、兄弟姊妹均攤父母的費用。一個小孩的最低生活費,你只算一半。
算例一:小美住在臺灣省某縣市,每月實領 34,000 元,和配偶共同扶養一名小孩,沒有房貸。
- 自己的最低生活費:15,515 元
- 小孩的最低生活費一半:15,515 ÷ 2 ≈ 7,758 元
- 每月最低可還款金額:34,000 − 15,515 − 7,758 ≈ 10,727 元
這 10,727 元就是銀行試算的起點。注意:這是「最低」可還款金額,不是上限;另外準則也要求銀行「評估預留債務人需繳付之合理支出」,所以通勤、保費、租金這些固定支出,面談時要拿單據講清楚。
順帶一提,這裡用的是最低生活費的 1 倍;日後若走更生,法院依消債條例第 64 條之 2用的是 1.2 倍,見更生方案怎樣才會被法院認可。
三、第二步:期數=無擔保總債務 ÷ 每月最低可還款金額
把要納入協商的無擔保債務(信用卡、現金卡、信貸)加總,除以每月可還款金額,就是期數。
算例一續:小美的無擔保總債務是 600,000 元。
- 600,000 ÷ 10,727 ≈ 56 期,也就是大約 4 年 8 個月。
準則有一條對債務人很關鍵:期數在 180 期(15 年)以內的方案,各家無擔保債權銀行「皆應同意」最大債權銀行與你協議的內容。不會發生「最大債權銀行談好了,另一家不肯」,這也是前置協商比一家一家談穩定的原因,見個別協商 vs 前置協商。有擔保的房貸、車貸不在公式裡,原則上依原契約繼續繳。
四、第三步:利率怎麼定、月付金怎麼算出來
網路常見「協商利率固定幾 %」的說法,準則本文其實沒有那樣的表,只寫兩句:
- 清償方案的利率以不高於原債權平均利率為原則。
- 期數超過 180 期、改採兩階段方案的,第一階段利率 0%。
所以利率由最大債權銀行依你的狀況訂,依個案而定。月付金採「期末本利平均攤還法」,白話就是每期繳一樣的錢,裡面有本金也有利息,繳到結清;繳款日是每月 10 日。
用算例一看利率差多少。600,000 元、60 期:
- 利率 0%:每月 10,000 元
- 利率 3%:每月約 10,781 元
- 利率 5%:每月約 11,323 元
利率差的是每月幾百到一千多元,真正決定月付金高低的是期數。與其糾結利率,不如把「我每月真的拿得出多少」講準。
五、算出來超過 180 期怎麼辦:兩階段方案
收入低、債務大的人,常一除就超過 180 期。準則的做法是「兩階段」:
- 先簽第一階段 72 期(6 年),第 1 到 71 期每月繳你的最低可還款金額,還沒繳完的餘額留在第 72 期。
- 第一階段利率 0%。
- 最大債權銀行要在第一階段到期前 3 個月(第 69 到 71 期)主動提醒你,備齊變更還款條件方案的文件,就剩下的餘額談第二階段的分期。
算例二:阿明無擔保總債務 1,200,000 元,算出來每月最低可還款金額只有 5,000 元。
- 1,200,000 ÷ 5,000 = 240 期,超過 180 期,改走兩階段。
- 第一階段 72 期、0%:第 1 到 71 期每月繳 5,000 元,共繳 355,000 元。
- 第 72 期帳面上剩 845,000 元,不是要你一次繳,而是在第 69 到 71 期拿收入支出證明去談第二階段。
兩階段有門檻:一般債務人每月最低可還款金額 ≧ 5,000 元,或 ≧ 1,000 元 × 無擔保債權銀行家數;低收入戶、重大傷病、中度以上身心障礙、重大災害災民、近 6 個月非自願失業達 3 個月以上的「經濟弱勢族群」,降為 ≧ 3,000 元或 ≧ 500 元 × 家數,要附證明。
第 72 期的大數字看起來嚇人,但設計就是先用零利率把前 6 年撐穩,再談後面。6 年後收入仍沒起色,可能要考慮其他路,見失業收入中斷,貸款繳不出來怎麼辦。
六、你提的數字 vs 銀行算的數字,誰說了算
面談時銀行會有試算的月付金,你也可以提自己的。兩邊不一樣時:
- 你提的大於或接近銀行試算的:以你提的為準。
- 你提的小很多:雙方要就你的財產、收入、支出再討論,協商出一個都能接受的數字。
所以「我提多少」不是喊價,是拿證據說話:扶養證明(戶籍謄本、在學證明)、租金或房貸繳款紀錄、保費、醫療費、通勤費單據。拿不出來的支出,銀行很難算進去。
反過來,準則也授權銀行處理「道德風險」案件:名下資產大於負債的可以不成立方案;協商前密集大額消費的,可以不給延長期數加低利率的組合。申請前幾個月的消費紀錄,自己先看一遍。
七、怎麼抓才不會毀諾:簽字前的四個自我檢查
準則對毀諾寫得很具體:簽約後沒有在次月 10 日前繳足當期應繳款項,就視為毀諾。毀諾後未到期的債務視為全部到期,各銀行可回復原契約條件追討,以後也不能再申請前置協商,見協商後繳不出來、毀諾怎麼辦。簽字前請做四個檢查:
- 用「最差的月份」算收入。獎金、加班費不穩定的人,拿近 12 個月最低的實領來算,月付金才扛得住淡季。
- 把每月 10 日當成房租繳。薪水若月底才入帳,先確認手上有沒有一期的錢可以周轉。
- 留一筆至少一期月付金的緩衝。幾年之中總會有車壞掉、小孩生病的月份,先存還是先還見先存錢還是先還債。
- 不要為了縮短期數把月付金抓太高。月付金多 3,000 元,就是每月少 3,000 元的呼吸空間。期數長一點、穩穩繳完,比期數短卻中途毀諾好太多。
八、繳到一半真的不行:先動作,不要等到被報毀諾
簽約後收入掉下來,不是只有毀諾一條路。另有三個機制,重點是要在繳不出來「之前」提出:
- 短暫性延期繳款:本人或配偶、直系親屬重大傷病、非自願失業、繳稅或子女教育費周轉不過來、低收入戶、中度以上身心障礙等,每月 10 日前附證明向最大債權銀行申請,審核通過累計最多可延 12 期,延期期間免計息。
- 變更還款條件方案:已正常履約一年以上、仍在履約中的人,可依現在每月能還的金額,向原最大債權銀行申請重擬方案。
- 個別協商一致性方案:真的毀諾了,還有這最後一次機會,但以一次為限,見個別協商 vs 前置協商第五段。
法律面也要知道:依消債條例第 151 條第 7 項,協商成立後原則上不能再聲請更生或清算,但因不可歸責於己的事由致履行有困難的,不在此限。失業、重病這類狀況是有路的,不要悶著不講。
九、多繳有沒有用?溢繳怎麼算
手頭鬆想多繳,準則的規定是:
- 溢繳未達 4 期應繳金額:當作預收款,不沖本金,先放著抵下幾期。
- 溢繳達 4 期以上且你主動要求提前還本:才沖本金,每期金額不變、期數縮短。
想加速還,要存到 4 期以上並明確告知「我要提前還本」,多匯錢不會自動減本金。
十、最後的但書
本文整理的是銀行公會作業準則與消債條例的公開規定,不是對任何個案結果的承諾。可處分所得怎麼認、哪些支出能算進去、利率多少、能不能進兩階段,都由最大債權銀行依個案審核。送件前先把收入、支出、債務三張表自己算一遍,再找專業人員對一次數字,簽下去的月付金才是你真的繳得起的。